猜你想问
RoboTechnik 2026年第二季度盈利报告核心内容是什么?
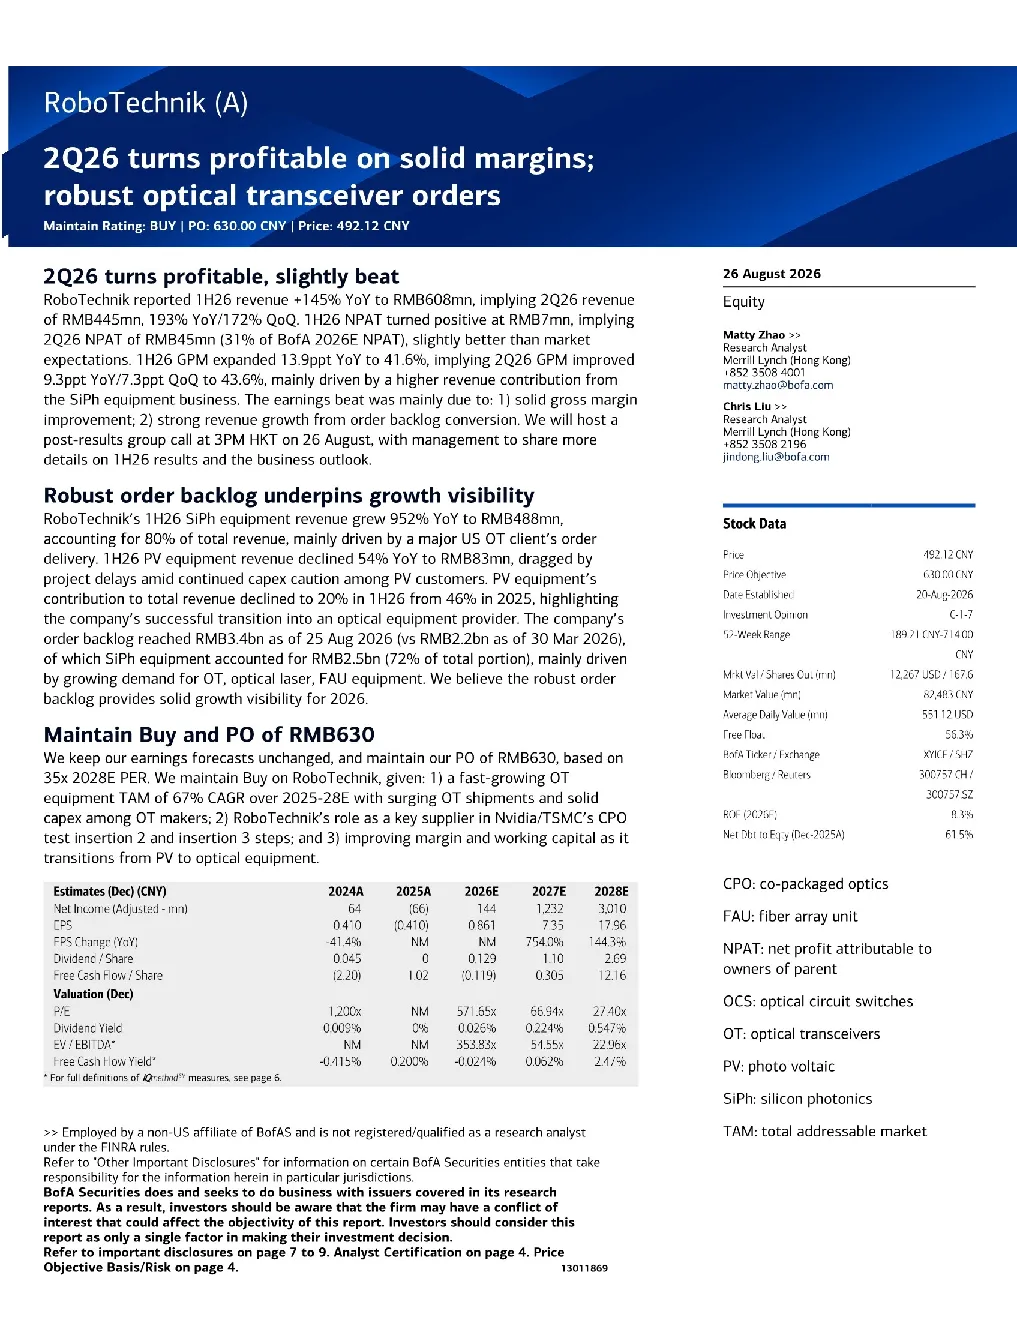
RoboTechnik 2026年第二季度实现微利,营收4.45亿元人民币,同比增长193%,环比增长172%。上半年净利润(税前)转正至700万元,预计全年净利润(税前)为4500万元。主要得益于毛利率提升和硅光子设备业务收入增长。订单储备强劲,截至2026年8月25日达到34亿元,其中硅光子设备占72%。
硅光子设备赛道发展趋势如何?
硅光子设备行业增长迅速,RoboTechnik在该领域全球领先,主要应用于光收发器、CPO等器件。公司硅光子设备收入占比较高,预计将成为公司2026-2027年的利润驱动因素。行业需求主要受光传输设备、光激光、FAU设备增长推动,未来增长前景清晰。
研报重点分析了RoboTechnik的哪些业务方向?
研报重点分析了RoboTechnik的硅光子耦合、组装和测试设备业务,以及光收发器、CPO等硅光子器件应用。公司通过毛利率提升和硅光子设备收入增长实现盈利。同时关注其订单储备,硅光子设备占比较高,增长前景清晰。
当前光收发器设备市场现状如何?
光收发器设备市场需求增长强劲,推动RoboTechnik营收高速增长。公司订单储备充足,硅光子设备占比较高,为公司2026年增长提供清晰可见性。预计光收发器设备将成为公司2026-2027年的利润驱动因素,行业前景乐观。
研报提示了哪些风险因素?
研报未明确提示具体风险因素,但关注行业竞争加剧可能影响利润率。此外,硅光子设备技术迭代快,需持续投入研发保持领先地位。市场需求波动也可能影响公司业绩表现,需持续跟踪行业动态。
你可能感兴趣
均胜电子2026年第二季度利润率不及预期;新订单强劲;AD项目启动
美银证券2026-08-26
大族激光(A)2026年第二季度业绩强劲符合预期;关注3D打印订单进展
美银证券2026-08-21
持有:第二季度利润率良好,但面条销售令人失望
汇丰银行2017-08-21
迪尔公司2025年第二季度初步观察:利润率强劲但下半年因关税下调
巴克莱银行2025-05-15
光期有色:2026年第二季度碳酸锂策略报告
光大期货2026-03-30
Chubb Limited(CB.N)18年第二季度:较低的承保利润率抵消了强劲的投资业绩
信息技术德意志银行2018-07-24
结束循环!运营利润率强劲,在线第二季度
德意志银行2016-04-29
PureHealth 2026年第二季度:医疗健康利润率表现突出的季度
医药生物美银证券2026-08-03
AOI 启动皮尔兰制造园区扩建 扩产 800G 与 1.6T 光收发器
未知机构2026-07-14
FCC拟管制光收发器遭科技巨头反对
未知机构2026-08-23