猜你想问
宁波东方电缆2026年第二季度业绩具体表现如何?
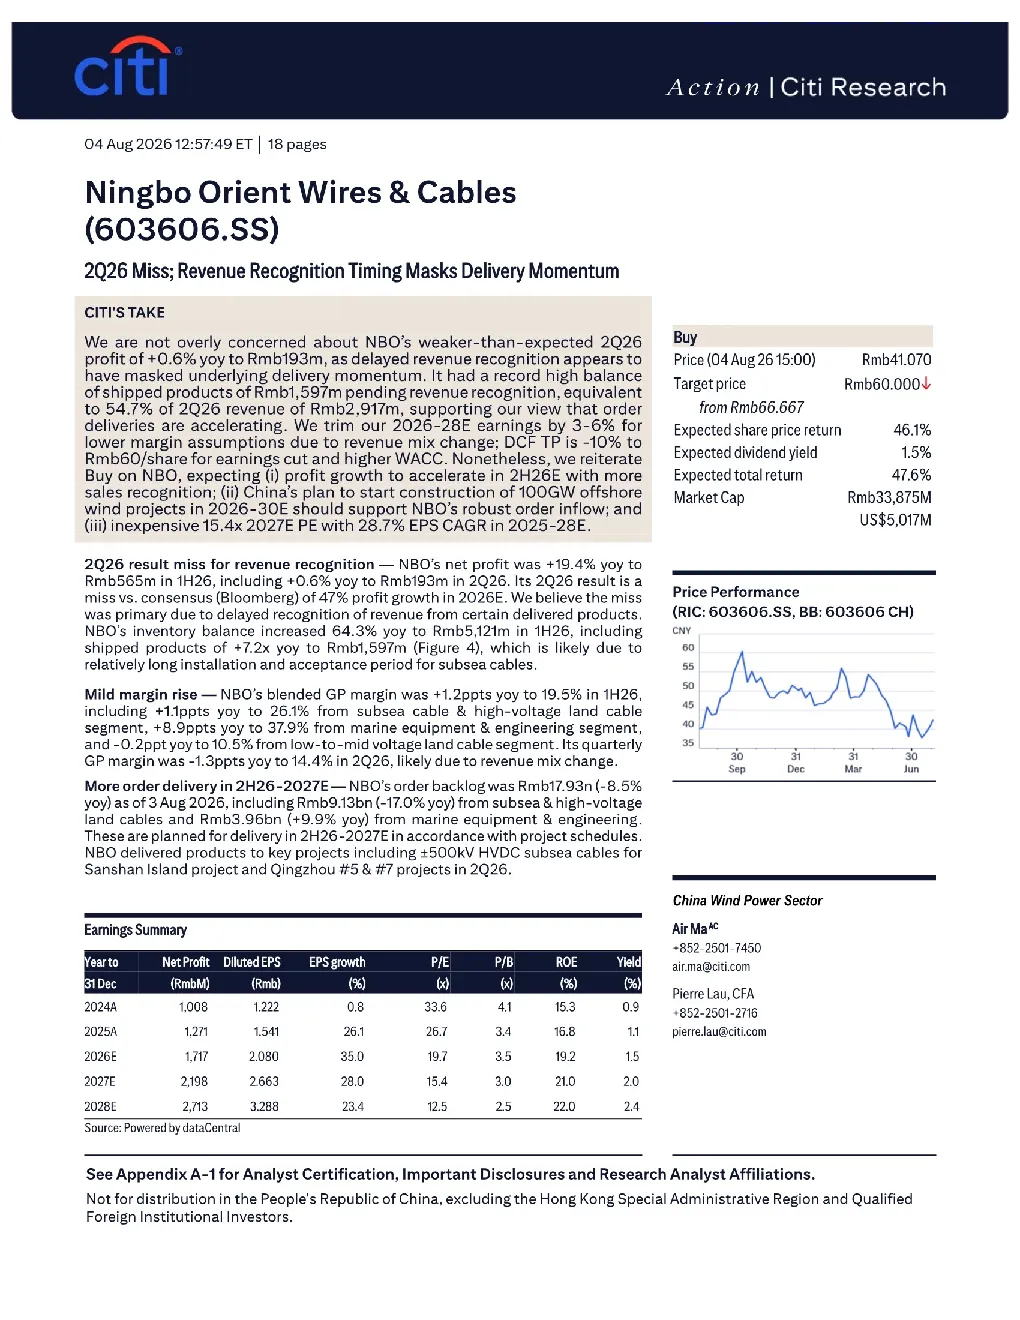
宁波东方电缆2026年第二季度利润同比增长0.6%至1.93亿元人民币,低于市场预期。收入同比增长26.1%至29.17亿元人民币,海底电缆和高电压陆地电缆业务占比提升,毛利率分别提升1.1和8.9个百分点,但整体毛利率为14.4%,同比下降1.3个百分点,主要原因是低中压陆地电缆销售占比提升。
海上风电发展对宁波东方电缆有何影响?
中国计划在2026年至2030年期间启动100吉瓦的海上风电项目建设,海上风电的快速发展将支撑宁波东方电缆订单量的增长。公司受益于高压海底电缆需求的增长,且具有海底电缆出口销售的首发优势和高电压产品领先的市场份额。
报告对宁波东方电缆的业务结构有何重点分析?
报告指出宁波东方电缆收入确认延迟掩盖了实际交付量的增长。海底电缆和高电压陆地电缆业务占比提升,毛利率改善,但低中压陆地电缆销售占比提升导致整体毛利率下降。订单积压结构中,海洋工程设备和服务业务占比上升。
当前宁波东方电缆的市场状况如何?
截至2026年8月3日,宁波东方电缆订单积压量为179.3亿元人民币,同比下降8.5%,其中海底电缆和高电压陆地电缆业务占比下降,海洋工程设备和服务业务占比上升。预计这些订单将在2026年下半年至2027年交付。
研报对宁波东方电缆有何风险提示?
报告下调了宁波东方电缆2026年至2028年的净利润预测,下调幅度为3-6%,主要原因是收入结构变化导致毛利率下降。预计公司2026年至2028年的DCFTP为每股0.60元人民币,同比下降10%。
你可能感兴趣
东方电缆(603606.SS)2Q26不及预期:收入确认时点掩盖交付动能
花旗2026-08-05
2015年上半年业绩:特殊DPS掩盖了软核收入
德意志银行2016-02-23
买:18财年第二季度-差异掩盖了一些积极因素
房地产汇丰银行2017-10-27
泸州老窖2026年第二季度业绩不及预期,维持持有评级
德意志银行2026-08-26
华能国际2026年第二季度业绩不及预期:风电偏弱、海外及利息拖累
美银证券2026-08-19
同程旅行(0780.HK)2026年第二季度业绩或略不及预期但全年净利润将保持完好
花旗2026-07-16
龙源电力2026年第二季度业绩不及预期,运营成本高企致净利润下滑
美银证券2026-08-28
2026年第二季度业绩大幅不及预期
花旗2026-07-27
贵州茅台2026年第二季度业绩不及预期:市场化改革将长期见效
德意志银行2026-08-17
1H16收入下降掩盖了日本合资企业的强劲利润增长
德意志银行2016-08-27