猜你想问
欧科亿最新业绩表现如何?
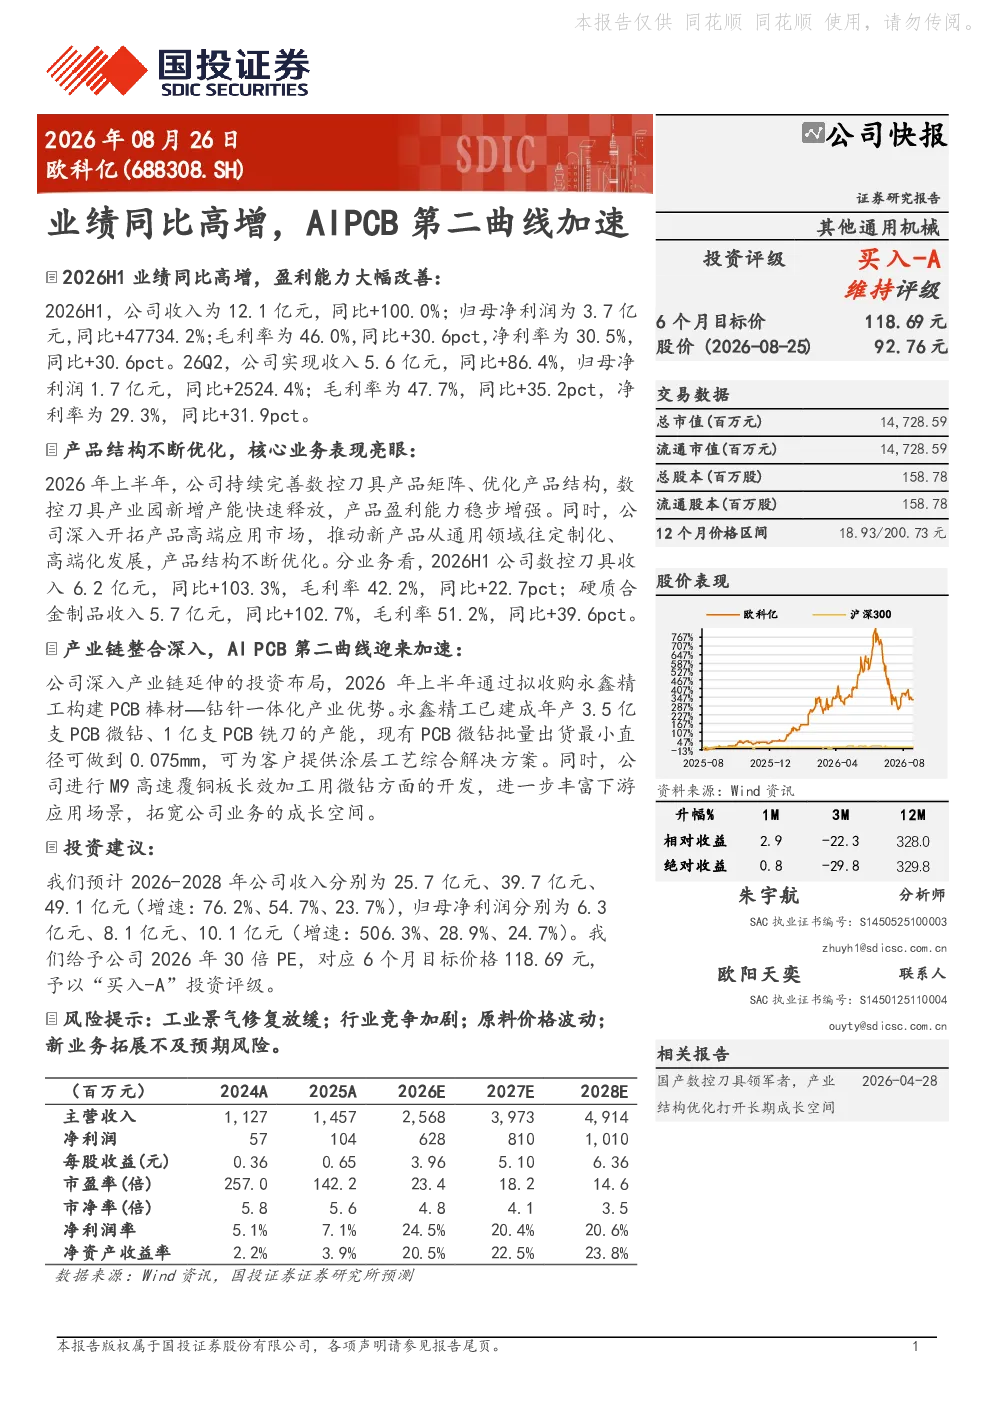
2026年上半年,欧科亿业绩同比大幅高增,收入12.1亿元(+100.0%),归母净利润3.7亿元(+47734.2%),毛利率和净利率分别提升30.6pct至46.0%和30.5pct至30.5%。公司产品结构持续优化,数控刀具收入6.2亿元(+103.3%),硬质合金制品收入5.7亿元(+102.7%)。产业链整合深入,通过收购永鑫精工构建PCB棒材—钻针一体化产业优势,加速AI PCB第二曲线发展。
AI PCB赛道发展趋势如何?
AI PCB作为新兴赛道,正迎来快速发展期。随着人工智能技术的广泛应用,对高性能PCB的需求持续增长。欧科亿通过收购永鑫精工,构建了PCB棒材—钻针一体化产业优势,进一步巩固了在AI PCB领域的竞争力。未来,该赛道有望保持高增长态势,成为公司重要的增长点。
研报重点分析了哪些方面?
研报重点分析了欧科亿的产品结构优化、产业链整合以及AI PCB第二曲线的发展。报告指出,公司通过收购永鑫精工,实现了PCB棒材—钻针一体化,提升了产业链协同效应。同时,数控刀具和硬质合金制品收入持续增长,显示公司产品结构持续优化。
当前市场对欧科亿的评价如何?
当前市场对欧科亿的评价积极。公司业绩大幅高增,收入和净利润均实现翻倍增长,毛利率和净利率显著提升。产业链整合的深入以及AI PCB第二曲线的加速发展,进一步提升了市场对公司未来发展的信心。
研报提示了哪些风险?
研报提示了工业景气修复放缓、行业竞争加剧、原料价格波动以及新业务拓展不及预期等风险。工业景气修复放缓可能影响公司业绩增长,行业竞争加剧可能压缩利润空间,原料价格波动会直接影响成本控制,新业务拓展不及预期则可能影响未来增长潜力。
你可能感兴趣
公司动态点评:业绩同比高增,构建高效数字底座培育第二曲线
中邮证券2023-04-08
圣元环保(300867)财报点评 Q3 净利同比高增 114%,垃圾发电主业降本增效,牛磺酸第二曲线加速布局
东方财富2025-10-30
民航业务有望成为公司第二增长曲线,刹车盘收入同比高增154%
国防军工中邮证券2023-08-01
全年业绩同比高增,汽车CIS有望打造第二成长曲线
安信证券2022-04-10
业绩同比高增,AIPCB持续发力
电子设备华西证券2024-09-04
25Q2净利润同比高增,智算业务成为第二增长曲线
信息技术国信证券2025-08-10
2023年业绩快报点评:净利润同比高增,产能扩张助力公司成长
基础化工东吴证券2024-03-12
公司21年业绩快报点评:在建项目顺利投产,21年归母同比高增39%
长城证券2022-03-12
2021年业绩快报点评:碳基复材营收过亿,第二增长曲线效果初显
交运设备民生证券2022-02-26
欧科亿2022年度业绩快报点评:产品结构持续优化,业绩符合预期
国泰君安证券2023-03-01