猜你想问
英伟达FY2027Q2业绩表现如何?
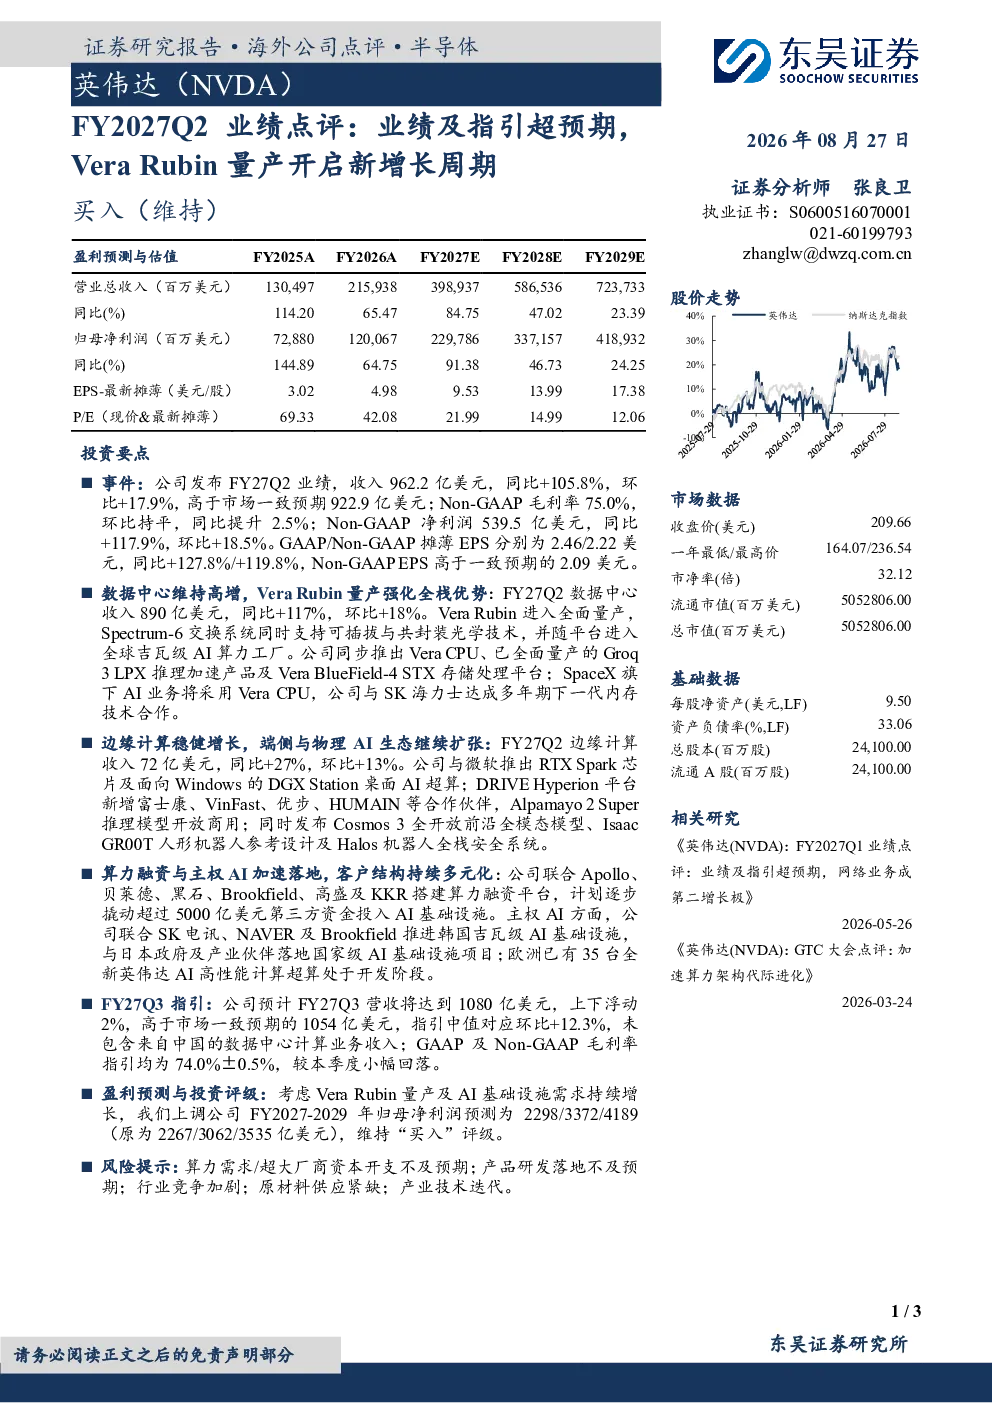
英伟达在FY27Q2发布业绩,收入962.2亿美元,同比增长105.8%,环比增长17.9%,超出市场预期。Non-GAAP毛利率为75.0%,净利润539.5亿美元,同比增长117.9%,环比增长18.5%。GAAP/Non-GAAP摊薄EPS分别为2.46/2.22美元,同比增长127.8%/119.8%,Non-GAAP EPS高于市场一致预期。
数据中心业务有哪些亮点?
数据中心收入890亿美元,同比增长117%,环比增长18%。Vera Rubin进入全面量产,支持可插拔与共封装光学技术,进入全球吉瓦级AI算力工厂。推出Vera CPU、Groq 3 LPX推理加速产品及Vera BlueField-4 STX存储处理平台。SpaceX AI业务采用Vera CPU,与SK海力士达成多年期下一代内存技术合作。
边缘计算业务发展趋势如何?
边缘计算收入72亿美元,同比增长27%,环比增长13%。与微软推出RTX Spark芯片及面向Windows的DGX Station桌面AI超算。DRIVE Hyperion平台新增富士康、VinFast、优步、HUMAIN等合作伙伴,Alpamayo 2 Super推理模型开放商用。发布Cosmos 3全开放前沿全模态模型、Isaac GR00T人形机器人参考设计及Halos机器人全栈安全系统。
市场对英伟达AI算力需求现状怎样?
英伟达联合多家机构搭建算力融资平台,计划撬动超过5000亿美元第三方资金投入AI基础设施。主权AI方面,与SK电讯、NAVER及Brookfield推进韩国吉瓦级AI基础设施,与日本政府及产业伙伴落地国家级AI基础设施项目。欧洲35台全新英伟达AI高性能计算超算处于开发阶段。
研报提示哪些风险因素?
研报提示的风险包括算力需求/超大厂商资本开支不及预期;产品研发落地不及预期;行业竞争加剧;原材料供应紧缺;产业技术迭代。
你可能感兴趣
电子行业周报:英伟达FY27Q1业绩及指引超预期,Vera Rubin Q3量产发货
电子设备信达证券2026-05-24
NVIDIA业绩及指引全面超预期 Rubin量产开启新一轮上行周期 持续看好AI PCB产业链
未知机构2026-08-27
计算机:十五五・新质生产力|Vera Rubin开启量产周期,AI算力硬件环节迎来量价齐升
信息技术中证鹏元2026-08-14
NVIDIA业绩及指引全面超预期 Rubin量产
未知机构2026-08-27
电子行业专题报告:Vera Rubin量产提速,RTX Spark打开终端AI新空间
电子设备爱建证券2026-06-08
行业点评 | 计算机:Vera Rubin量产加速,看好产业环节价值量上移
信息技术西部证券2026-08-29
通信行业研究:英伟达Vera Rubin量产在即,阿里发布1Q26业绩
信息技术国金证券2026-05-17
AI系列研究 传媒·计算机:Rubin量产接力Blackwell,英伟达Q3指引再超预期
信息技术国信证券2026-08-27
英伟达FY27Q2业绩点评:FY2028指引强劲,Rubin全面量产
国泰海通证券2026-09-07
申万宏源电子 工业富联 26Q2超预期 关注Vera Rubin Q3拉货动能 2026070
未知机构2026-07-09