猜你想问
这份研报主要讲了什么内容?
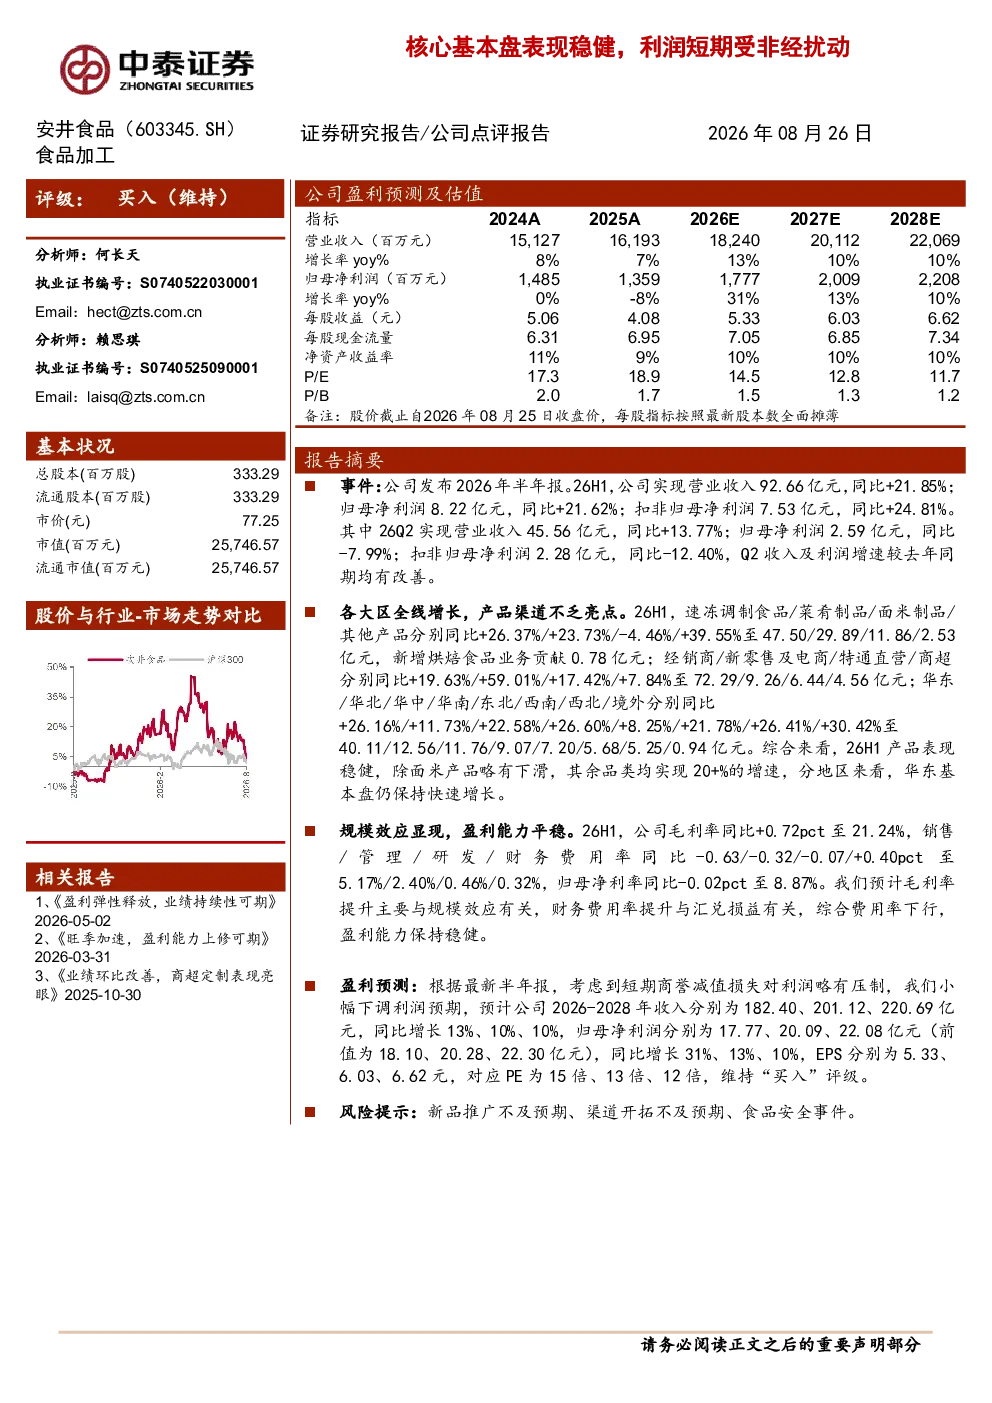
这份研报主要分析了安井食品的基本状况和经营表现。报告显示,安井食品总股本333.29百万股,流通市值257.47亿元,股价77.25元/股,分析师维持“买入”评级。2026年半年报数据显示,公司营业收入92.66亿元,同比增长21.85%,归母净利润8.22亿元,同比增长21.62%,扣非归母净利润7.53亿元,同比增长24.81%。然而,Q2利润同比有所下降,主要受商誉减值影响。产品方面,速冻调制食品、菜肴制品等增长显著,渠道方面新零售及电商增长突出。毛利率提升,费用率控制良好,但净利率略有下降。
速冻食品行业的发展趋势如何?
速冻食品行业呈现多元化发展趋势。一方面,产品创新成为关键,速冻调制食品、面米制品等增长较快,显示出消费者对便捷、健康食品需求的提升。另一方面,渠道变革明显,新零售及电商渠道增长迅猛,反映出线上线下融合的趋势。此外,区域发展不均衡,华东、华南等区域市场表现强劲,而东北、西北等区域仍有较大增长空间。行业整体受益于消费升级和冷链物流体系的完善,但竞争也日趋激烈,企业需持续提升产品力和渠道效率。
报告最关注安井食品的哪些方面?
报告重点关注安井食品的基本盘表现和盈利能力。基本盘方面,报告详细分析了公司各产品线的增长情况,特别是速冻调制食品和菜肴制品的强劲表现,以及经销商和新零售渠道的扩张。盈利能力方面,报告强调了毛利率的提升和费用率的控制,尽管净利率略有下降,但仍显示出良好的成本管理能力。此外,报告也关注了公司的市场地位和区域布局,以及未来几年的盈利预测,整体给予正面评价。
当前安井食品的市场表现如何?
安井食品当前市场表现稳健,经营数据亮眼。公司2026年半年报显示营收和净利润均实现双位数增长,显示出较强的市场竞争力。产品结构持续优化,高增长品类带动整体业绩提升。渠道方面,新零售及电商渠道表现突出,未来增长潜力较大。然而,Q2利润受商誉减值影响有所下滑,反映出非经营性因素对短期业绩的扰动。整体来看,安井食品在行业中的地位稳固,但仍需关注市场竞争和成本控制。
这份研报提示了哪些风险?
这份研报提示了安井食品面临的主要风险,包括新品推广不及预期、渠道开拓不及预期以及食品安全事件。新品推广方面,虽然公司持续推出新产品,但市场接受度存在不确定性,若新品未能获得消费者认可,可能影响业绩增长。渠道开拓方面,新零售及电商渠道的扩张需要大量资源投入,若增长速度放缓,可能影响盈利能力。食品安全事件是食品行业的通用风险,一旦发生重大食品安全问题,将对公司品牌和业绩造成严重冲击。