猜你想问
上峰材料2026H1报告核心内容是什么?
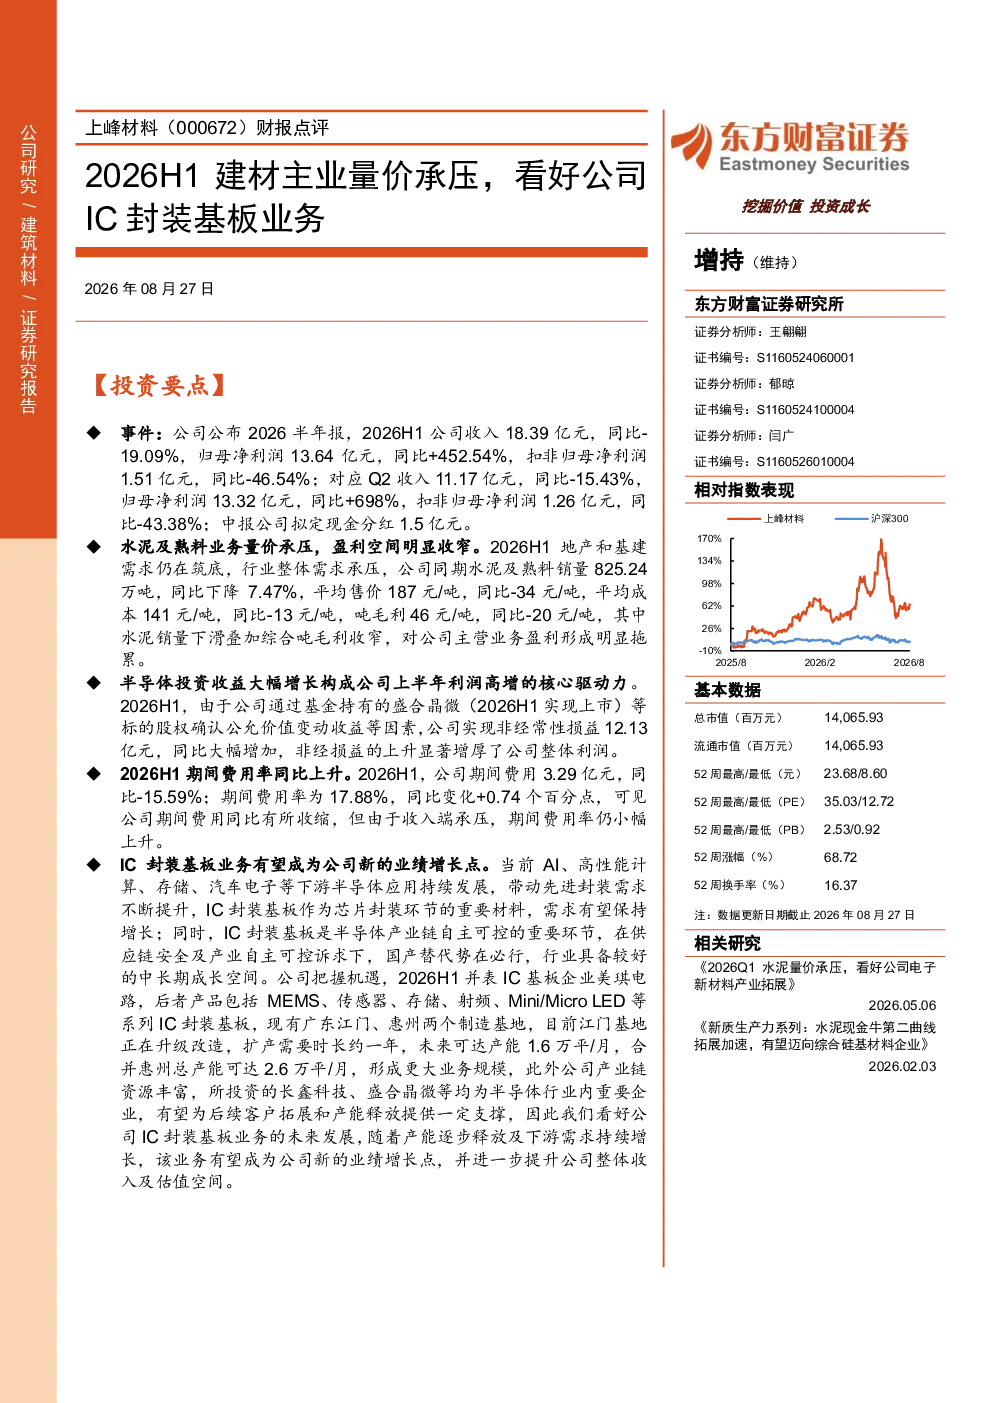
报告指出,上峰材料2026H1水泥及熟料业务受地产和基建需求筑底影响,销量和售价均下降,导致盈利空间收窄。同时,归母净利润同比大幅增长主要得益于半导体投资收益的显著增加。报告特别看好公司IC封装基板业务,认为其受益于AI、高性能计算等下游需求增长及国产替代趋势,具备中长期成长空间。公司通过并表美琪电路及产业链资源优势,该业务有望成为新的业绩增长点。
IC封装基板赛道的发展趋势如何?
IC封装基板业务正受益于全球半导体产业链向国产化转移的趋势。随着AI、高性能计算、5G通信等下游应用需求的持续增长,对高性能、高密度封装基板的需求日益旺盛。国产替代进程加速,为国内IC封装基板企业提供了广阔的市场空间。上峰材料通过并表美琪电路,整合产业链资源,有望在市场竞争中占据有利地位,未来发展潜力较大。
报告重点分析了上峰材料的哪些业务方向?
报告重点分析了上峰材料水泥及熟料业务面临的量价压力,以及半导体投资收益对整体利润的贡献。同时,报告高度关注公司IC封装基板业务的发展,认为该业务有望成为公司新的增长引擎。通过并表美琪电路,公司进一步强化了在该领域的布局,并受益于国产替代趋势,具备长期发展前景。
当前建材行业市场现状如何?
当前建材行业,特别是水泥及熟料业务,正面临需求筑底的挑战。受地产和基建投资放缓影响,水泥销量和售价均出现下滑,导致行业整体盈利能力下降。然而,随着新基建和数字经济的快速发展,对高性能建材的需求正在逐步提升。IC封装基板等高端建材业务正成为行业新的增长点,具备较好的发展前景。
上峰材料报告提示了哪些风险?
报告提示了多项风险因素,包括地产和基建需求不及预期可能导致建材主业业绩下滑;原材料成本上升可能压缩利润空间;半导体行业景气度波动可能影响投资收益稳定性;IC封装基板业务拓展及产能释放若不及预期,可能影响长期增长目标。此外,投资收益及公允价值变动收益的波动也可能对当期业绩产生影响。
你可能感兴趣
上峰材料 投资收益带动业绩同比高增 看好公司IC基板业务发展趋势
未知机构2026-08-24
公司业绩短期承压,看好IC封装基板业务后续成长
电子设备信达证券2023-08-22
推荐抄底组合-上峰材料 股价已到安全边际 重点客户有望突破 看好IC基板业务长期大空间
未知机构2026-08-06
东方财富证券 东财建筑建材 上峰材料掘金IC基板产业 迈向综合材料企业 继续重点推荐
未知机构2026-07-09
上峰材料 IC基板业务突破在即
未知机构2026-08-05
23H1业绩承压,长期看好封装基板业务
电子设备中泰证券2023-08-25
公司事件点评报告:传统PCB业务短期承压,封装基板项目潜力巨大
电子设备华鑫证券2024-02-01
IC封装基板业务持续景气,公司经营稳健增长
电子设备安信证券2022-08-25
公司信息更新报告:2023Q3短期业绩承压,封装基板注入强劲成长动力
开源证券2023-11-14
兴森科技:一季报符合预期,坚定看好公司封装基板业务
中泰证券2022-04-29