猜你想问
超长信用债市场最新表现如何?
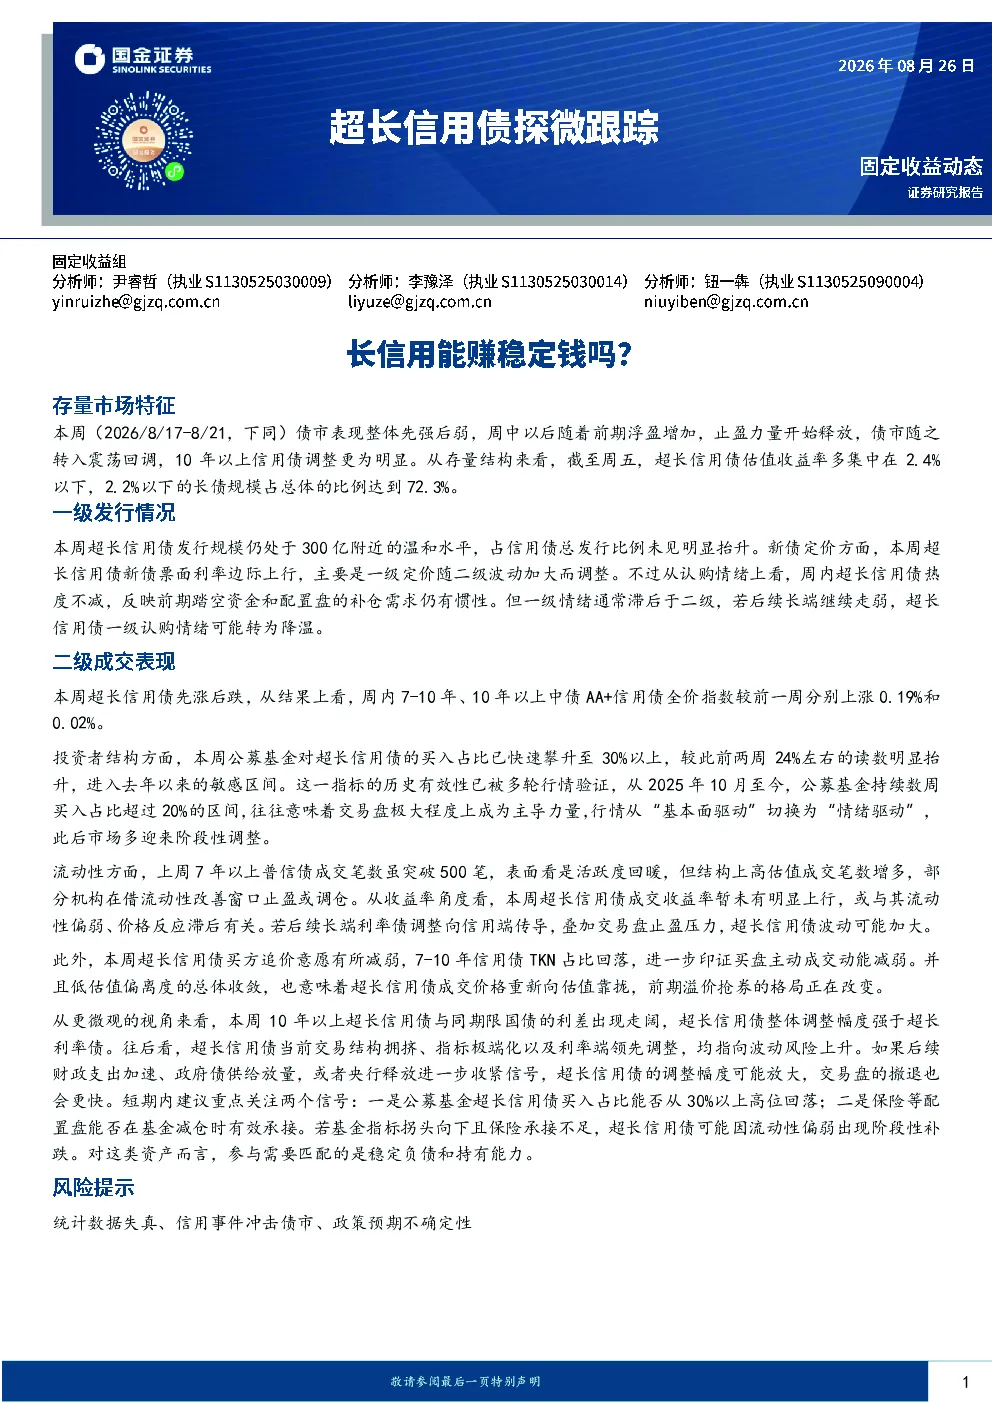
本周债市表现先强后弱,周中后止盈力量释放导致震荡回调,10年以上信用债调整更明显。截至周五,超长信用债估值收益率多集中在2.4%以下,2.2%以下的长债规模占比达72.3%
超长信用债发行情况及未来趋势?
超长信用债发行规模仍处300亿附近温和水平,占信用债总发行比例未见明显抬升。新债票面利率边际上行,主要因一级定价随二级波动调整,但认购情绪仍较热,反映踏空资金和配置盘补仓需求。若长端继续走弱,一级认购情绪可能降温
超长信用债二级市场成交特点?
超长信用债先涨后跌,7-10年、10年以上中债AA+信用债全价指数分别上涨0.19%和0.02%。公募基金买入占比快速攀升至30%以上,进入敏感区间,历史验证该指标常预示市场阶段性调整。7年以上普信债成交笔数突破500笔,但高估值成交笔数增多,部分机构借流动性窗口止盈。追价意愿减弱,价格重新向估值靠拢
超长信用债当前市场现状分析?
当前交易结构拥挤、指标极端化及利率端领先调整,均指向波动风险上升。10年以上超长信用债与同期限国债利差扩大,调整幅度强于超长利率债。7年以上普信债成交笔数增多,但高估值成交笔数增加,反映部分机构止盈。公募基金买入占比攀升至30%以上,进入敏感区间
超长信用债投资需注意哪些风险?
当前交易结构拥挤、指标极端化及利率端领先调整,均指向波动风险上升。若后续财政支出加速、政府债供给放量或央行释放收紧信号,调整幅度可能放大,交易盘撤退更快。短期关注公募基金买入占比是否回落、保险配置盘能否有效承接减仓。若基金指标拐头向下且保险承接不足,超长信用债可能因流动性偏弱出现阶段性补跌
你可能感兴趣
超长信用债探微跟踪:长信用债还能补涨吗?
国金证券2026-07-29
超长信用债探微跟踪:降存款利率,会利好超长信用吗?
国金证券2025-05-21
超长信用债探微跟踪:2.4%的长信用如何看?
国金证券2026-03-04
超长信用债探微跟踪:2.3%的长信用如何看?
国金证券2025-07-16
超长信用债探微跟踪:要追信用久期吗?
国金证券2025-11-05
超长信用债探微跟踪:超长信用债能稳多久?
国金证券2026-09-09
超长信用债探微跟踪:做多超长信用债预期一致吗?
国金证券2026-07-15
超长信用债探微跟踪:2.4%的超长债值得追吗?
金融国金证券2026-01-28
超长信用债探微跟踪:超长信用债有配置性价比吗?
金融国金证券2025-12-31
超长信用债探微跟踪:2.4%的超长信用债有机会吗?
金融国金证券2025-09-17