猜你想问
氧化铝和铝价目前走势如何?
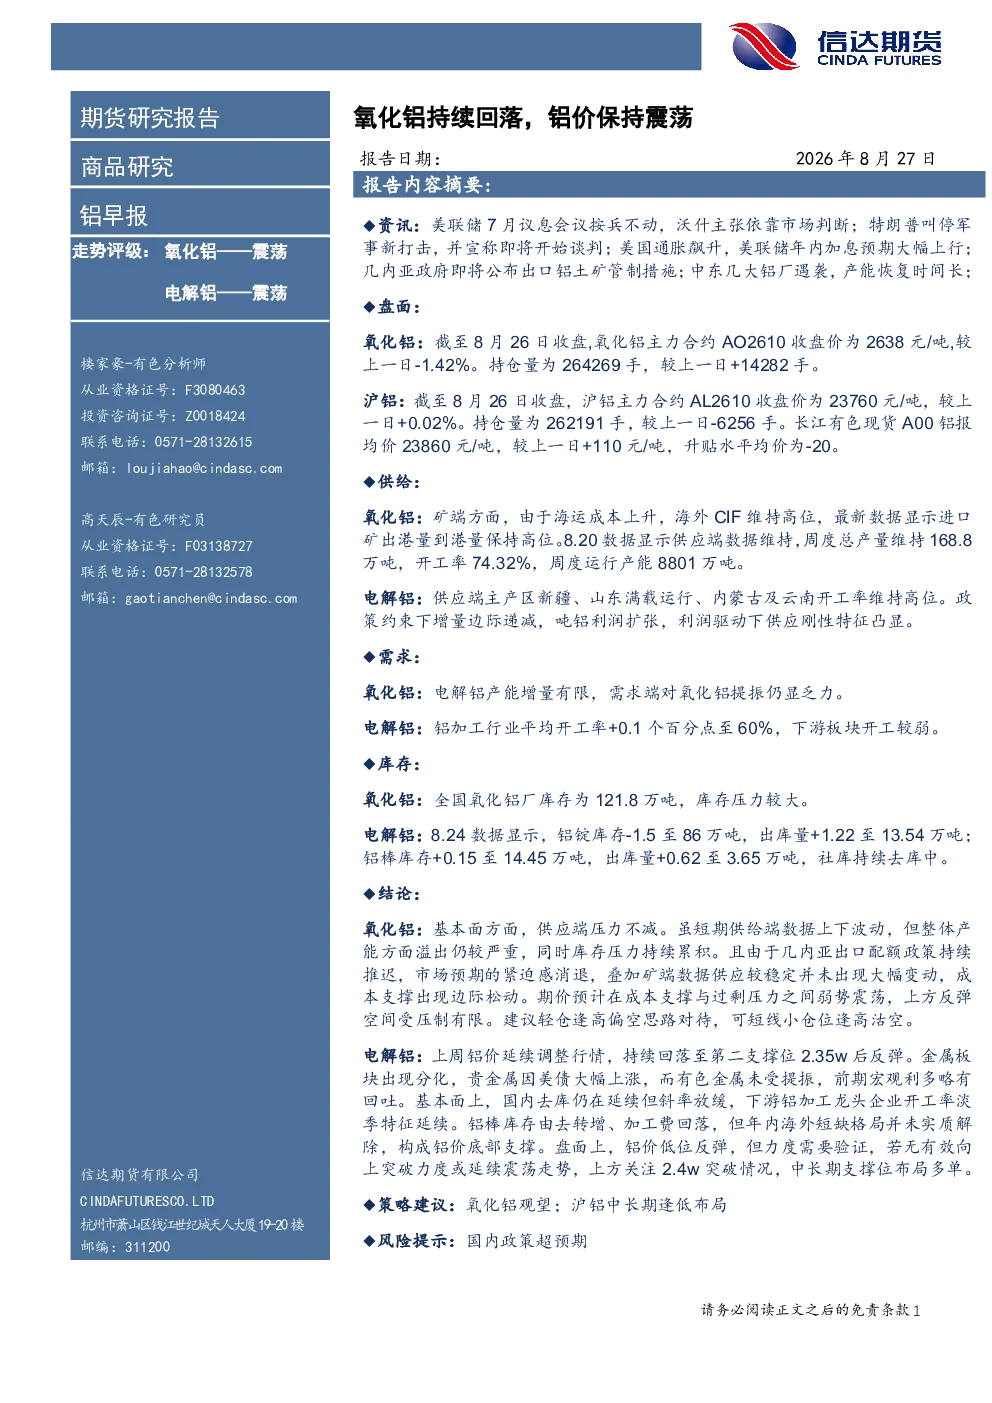
截至8月26日,氧化铝主力合约AO2610收盘价为2638元/吨,下跌1.42%,持仓量增加14282手至264269手。沪铝主力合约AL2610收盘价23760元/吨,微涨0.02%,持仓量减少6256手至262191手。氧化铝供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡。电解铝国内去库放缓,下游开工率淡季特征延续,海外短缺格局构成底部支撑,铝价低位反弹力度需验证。
氧化铝行业未来发展趋势?
氧化铝行业面临供应端压力,矿端进口矿到港量高位,总产量168.8万吨,开工率74.32%。需求端电解铝产能增量有限,提振乏力。全国氧化铝厂库存121.8万吨,库存压力较大。未来氧化铝价格走势将受供需关系和库存变化影响,供应过剩格局下价格预计维持弱势震荡。
本报告重点分析了哪些方面?
本报告重点分析了氧化铝和电解铝的盘面走势、供给情况、需求状况、库存水平及市场结论。氧化铝方面,关注矿端进口矿到港量、总产量、开工率及库存压力;电解铝方面,关注主产区运行情况、吨铝利润、下游开工率及铝锭铝棒库存变化。报告结论显示氧化铝期价预计弱势震荡,电解铝价格低位反弹力度需验证。
当前铝市场状况如何判断?
当前铝市场呈现分化态势。氧化铝方面,供应端压力显著,进口矿到港量高位叠加国内产量,开工率74.32%,运行产能8801万吨,整体产能过剩严重。库存端,全国氧化铝厂库存121.8万吨,库存压力较大。电解铝方面,国内去库放缓,下游开工率60%,呈现淡季特征,海外短缺格局为价格底部提供支撑,但反弹力度有待观察。
本报告有哪些风险提示?
本报告提示的主要风险在于国内政策超预期变化可能对铝市场产生影响。例如,产业政策调整可能影响铝产能供给或下游需求,宏观经济政策变动可能改变市场资金流向和风险偏好,这些因素均可能导致铝价出现非市场基本面驱动的波动。投资者需密切关注相关政策动向。
你可能感兴趣
铝早报:氧化铝小幅回落,铝价持续震荡
信达期货2026-08-25
铝早报:氧化铝高位回落,铝价持续突破
信达期货2026-09-09
铝早报:氧化铝回落至低位,铝价震荡上行
信达期货2026-08-28
铝早报:氧化铝偏弱震荡,铝价延续回落
信达期货2026-09-15
铝产业链周报:氧化铝:市场对矿端停产问题的交易情绪有所回落,氧化铝下跌 电解铝:库存持续去化,铝价高位震荡
广发期货2025-05-24
铝早报:氧化铝持续震荡,铝价突破上行
信达期货2026-09-03
铝早报:氧化铝价格持续反弹,铝价高位震荡
信达期货2026-04-23
铝早报:氧化铝持续震荡,铝价高位回调
信达期货2026-08-14
铝早报:氧化铝偏弱震荡,铝价持续回调
信达期货2026-08-21