猜你想问
氧化铝和电解铝的市场现状如何?
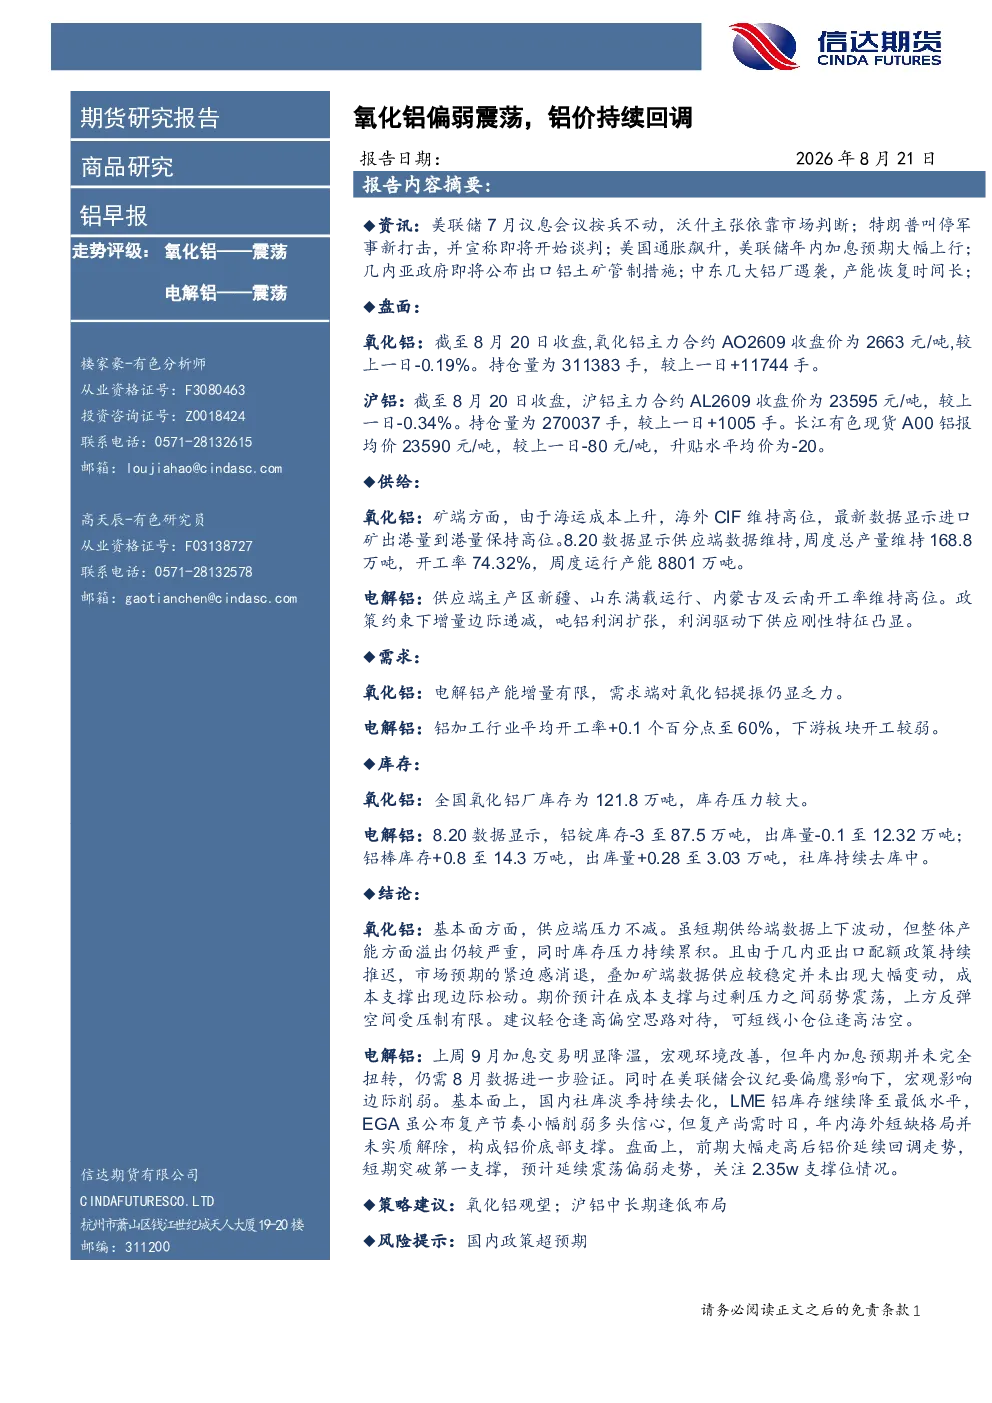
截至8月20日,氧化铝主力合约AO2609收盘价为2663元/吨,持仓量311383手。矿端进口矿出港量及到港量高位,周度总产量168.8万吨,开工率74.32%,运行产能8801万吨。全国氧化铝厂库存121.8万吨,库存压力较大。电解铝方面,沪铝主力合约AL2609收盘价为23595元/吨,持仓量270037手,长江现货A00铝报均价23590元/吨,升贴水平均价为-20。国内社库淡季持续去化,LME铝库存降至最低水平。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,铝价延续回调走势,预计延续震荡偏弱,关注2.35w支撑位。
氧化铝行业的发展趋势是什么?
氧化铝行业面临供应端压力,进口矿出港量及到港量高位,周度总产量168.8万吨,开工率74.32%,运行产能8801万吨。电解铝产能增量有限,氧化铝需求提振乏力。全国氧化铝厂库存121.8万吨,库存压力较大。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡,建议轻仓逢高偏空。
本报告重点分析了哪些方面?
本报告重点分析了氧化铝和电解铝的盘面情况、供给需求关系、库存变化以及市场走势。氧化铝方面,分析了矿端进口矿出港量及到港量高位,周度总产量168.8万吨,开工率74.32%,运行产能8801万吨,以及全国氧化铝厂库存121.8万吨的情况。电解铝方面,分析了沪铝主力合约AL2609收盘价为23595元/吨,持仓量270037手,长江现货A00铝报均价23590元/吨,升贴水平均价为-20,以及国内社库淡季持续去化,LME铝库存降至最低水平的情况。报告指出供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,铝价延续回调走势,预计延续震荡偏弱,关注2.35w支撑位。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡,建议轻仓逢高偏空。
当前铝市场的判断是什么?
当前铝市场面临供应端压力,进口矿出港量及到港量高位,周度总产量168.8万吨,开工率74.32%,运行产能8801万吨。电解铝产能增量有限,氧化铝需求提振乏力。全国氧化铝厂库存121.8万吨,库存压力较大。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡,建议轻仓逢高偏空。电解铝方面,沪铝主力合约AL2609收盘价为23595元/吨,持仓量270037手,长江现货A00铝报均价23590元/吨,升贴水平均价为-20。国内社库淡季持续去化,LME铝库存降至最低水平。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,铝价延续回调走势,预计延续震荡偏弱,关注2.35w支撑位。
本报告有哪些风险提示?
本报告提示的风险包括国内政策超预期可能对铝市场产生影响。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡,建议轻仓逢高偏空。电解铝方面,沪铝主力合约AL2609收盘价为23595元/吨,持仓量270037手,长江现货A00铝报均价23590元/吨,升贴水平均价为-20。国内社库淡季持续去化,LME铝库存降至最低水平。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,铝价延续回调走势,预计延续震荡偏弱,关注2.35w支撑位。供应端压力不减,整体产能过剩严重,库存累积,成本支撑松动,期价预计弱势震荡,建议轻仓逢高偏空。