猜你想问
氧化铝价格为何回落?
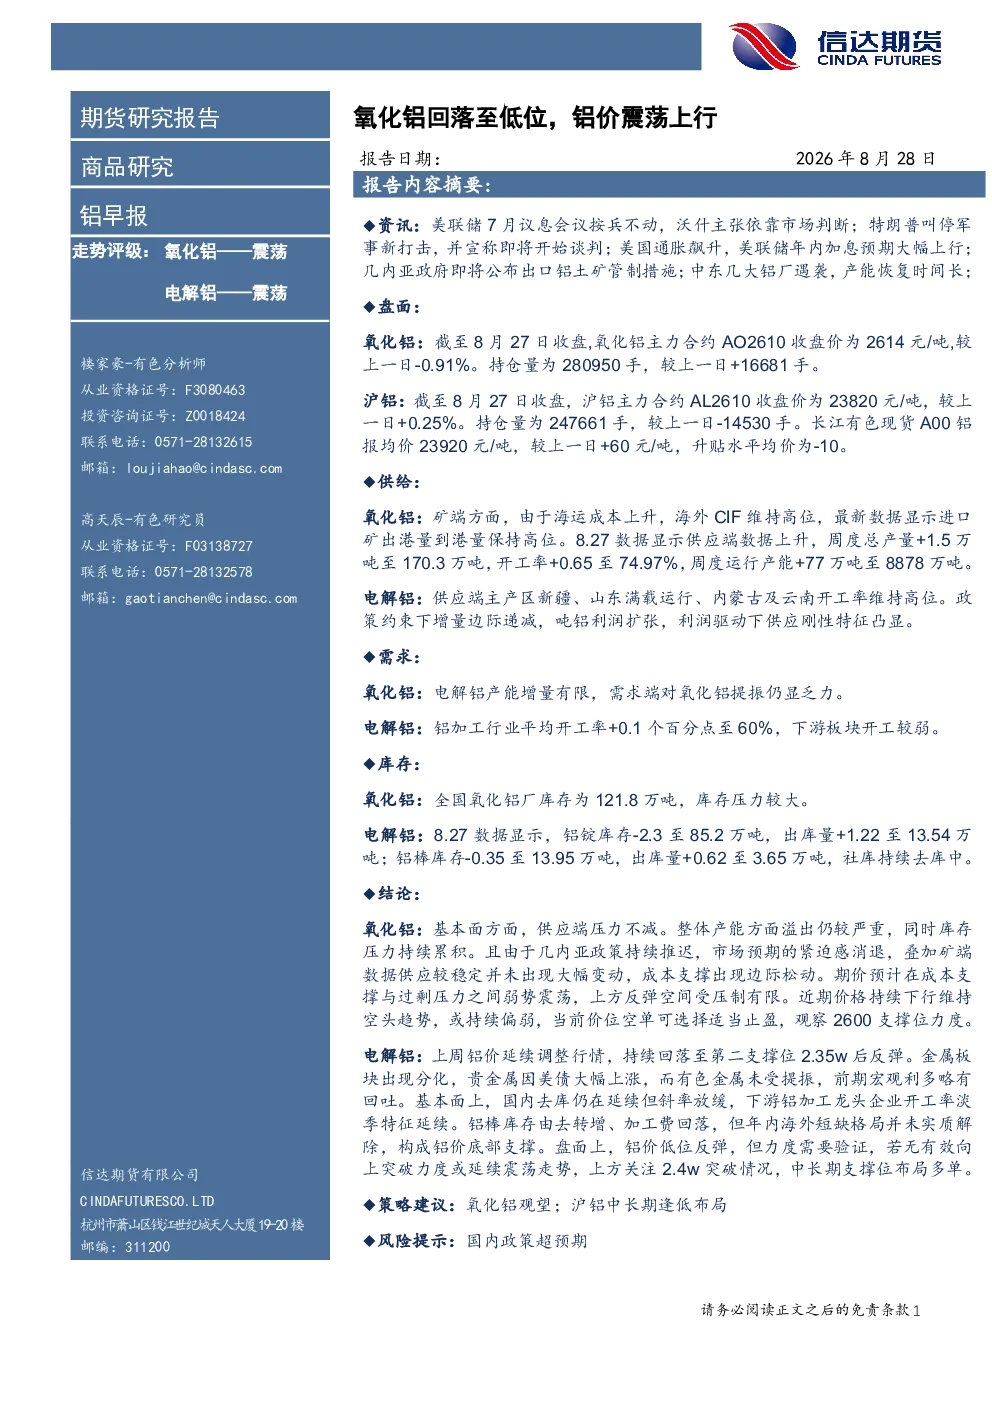
截至8月27日,氧化铝主力合约AO2610收盘价为2614元/吨,下跌0.91%。主要原因是矿端进口矿到港量高位,供应端周度产量增加1.5万吨至170.3万吨,开工率上升至74.97%。同时,电解铝产能增量有限,氧化铝需求提振乏力,全国氧化铝厂库存为121.8万吨,库存压力较大。供应端压力持续,产能过剩明显,成本支撑松动,期价预计弱势震荡,下方关注2600元/吨支撑位。
电解铝市场现状如何?
沪铝主力合约AL2610收盘价为23820元/吨,上涨0.25%。主产区满载运行,增量边际递减,吨铝利润扩张,供应刚性凸显。铝加工行业平均开工率上升至60%,但下游开工较弱。铝锭库存减少至85.2万吨,铝棒库存增加至13.95万吨,社库持续去库。国内去库放缓,下游开工淡季,但海外短缺格局提供底部支撑,铝价低位反弹需验证力度,上方关注2.4万元/吨突破情况。
氧化铝行业发展趋势?
氧化铝行业面临供应端压力持续,产能过剩明显,库存累积的问题。矿端进口矿到港量高位,供应端产量增加,而需求端受电解铝产能限制提振乏力。未来氧化铝价格走势将取决于供需平衡的变化,以及成本支撑的恢复情况。短期内预计弱势震荡,需关注2600元/吨支撑位的有效性。
本报告重点分析了什么?
本报告重点分析了氧化铝和电解铝两个板块的市场现状和未来趋势。氧化铝方面,报告关注了供应过剩、库存压力和成本支撑减弱等问题;电解铝方面,报告分析了供应刚性、下游需求疲软和库存变化等情况。报告通过对盘面数据、供需关系和库存变化的综合分析,为投资者提供了对铝价走势的判断和策略建议。
研报有哪些风险提示?
本报告提示的主要风险包括国内政策超预期变化可能对铝价产生的影响。政策调整可能影响电解铝产能的增减和铝加工行业的开工情况,进而影响氧化铝和电解铝的供需平衡。此外,国际市场铝价波动和海外短缺格局的变化也可能对国内铝价产生传导效应,投资者需密切关注相关政策动态和市场情绪变化。