猜你想问
氧化铝和电解铝的市场现状如何?
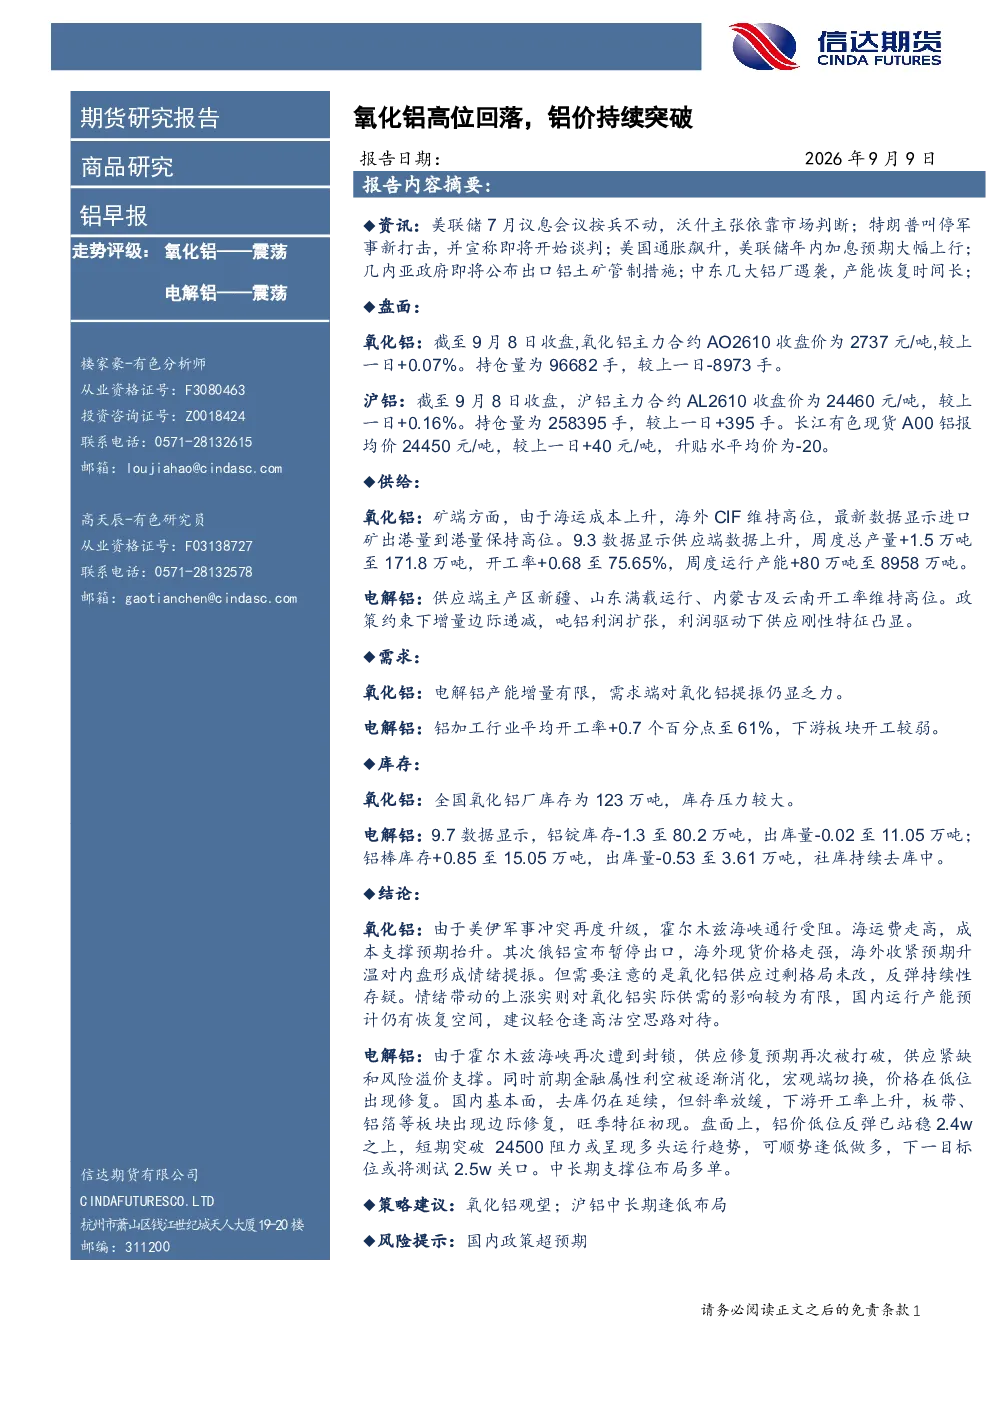
截至9月8日,氧化铝主力合约AO2610收盘价为2737元/吨,上涨0.07%,持仓量减少8973手至96682手。海外CIF价格高位,进口矿到港量维持高位,9月3日氧化铝总产量增加1.5万吨至171.8万吨,开工率上升至75.65%。电解铝主力合约AL2610收盘价为24460元/吨,上涨0.16%,持仓量增加395手至258395手。新疆、山东主产区满载运行,内蒙古及云南开工率维持高位。9月7日铝锭库存减少1.3万吨至80.2万吨,铝棒库存增加0.85万吨至15.05万吨,社库持续去库。
氧化铝和电解铝的行业发展趋势是什么?
氧化铝方面,美伊冲突升级导致海运费走高,俄铝暂停出口提振内盘情绪,但供应过剩格局未改。电解铝方面,霍尔木兹海峡封锁导致供应修复预期被打破,供应紧缺和风险溢价支撑。铝加工行业平均开工率上升至61%,下游板块开工较弱。
报告重点分析了哪些方向?
报告重点分析了氧化铝和电解铝的盘面走势、供给情况、需求状况、库存变化以及市场情绪。氧化铝方面关注了海外价格、进口矿到港量、国内产量和库存压力;电解铝方面关注了主产区开工率、吨铝利润、下游开工率和库存变化。
当前市场对氧化铝和电解铝的判断是什么?
氧化铝市场呈现供应过剩格局,反弹持续性存疑。电解铝市场供应紧缺和风险溢价支撑价格,金融属性利空被消化,价格低位修复。氧化铝全国氧化铝厂库存为123万吨,库存压力较大。电解铝社库持续去库。
研报提到了哪些风险提示?
研报提示国内政策超预期可能对市场产生影响。氧化铝方面,供应过剩格局未改,反弹持续性存疑。电解铝方面,供应紧缺和风险溢价支撑,但需关注政策变化。
你可能感兴趣
铝早报:氧化铝价格回落,铝价维持高位
信达期货2026-09-10
铝产业链周报:氧化铝:市场对矿端停产问题的交易情绪有所回落,氧化铝下跌 电解铝:库存持续去化,铝价高位震荡
广发期货2025-05-24
铝早报:氧化铝持续震荡,铝价突破上行
信达期货2026-09-03
铝早报:氧化铝持续反弹,铝价到达高位
信达期货2026-09-04
铝早报:氧化铝价格持续反弹,铝价高位震荡
信达期货2026-04-23
铝早报:氧化铝持续震荡,铝价高位回调
信达期货2026-08-14
铝早报:氧化铝持续回落,铝价保持震荡
信达期货2026-08-27
铝早报:氧化铝小幅回落,铝价持续震荡
信达期货2026-08-25
铝早报:铝价持续突破,高位小幅回调
信达期货2026-08-13