猜你想问
这份研报主要分析了什么内容?
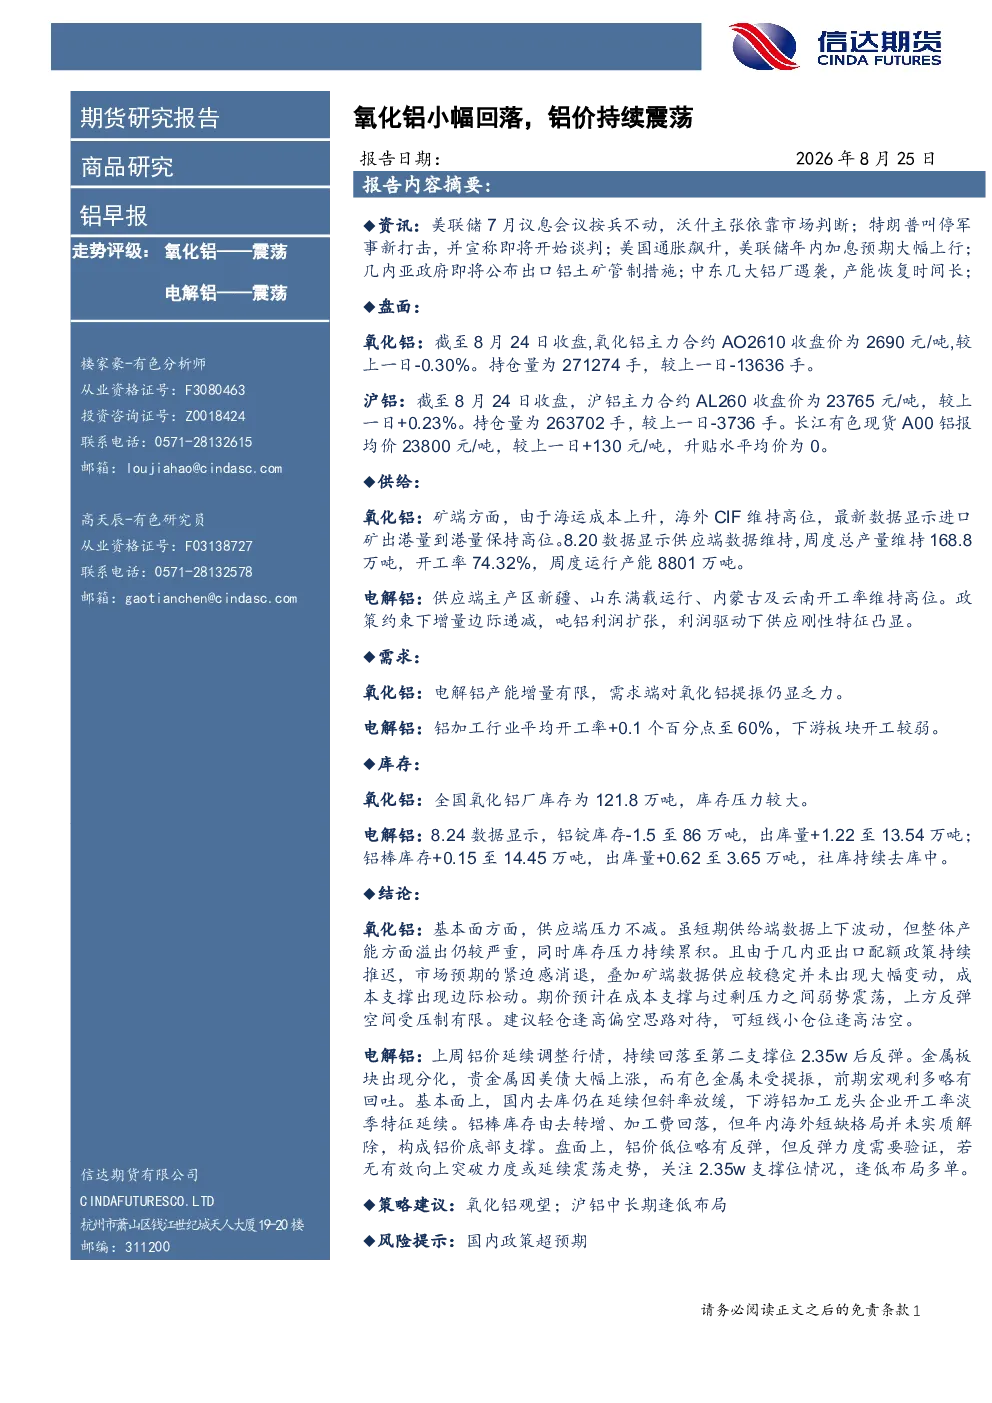
这份研报主要分析了氧化铝和电解铝的市场动态。氧化铝方面,报告指出矿端进口矿出港量到港量保持高位,周度总产量168.8万吨,开工率74.32%;电解铝方面,主产区新疆、山东满载运行,内蒙古及云南开工率维持高位,吨铝利润扩张。报告还分析了氧化铝和电解铝的库存情况,指出氧化铝全国库存121.8万吨,库存压力较大;电解铝铝锭库存86万吨,出库量13.54万吨。最后,报告对氧化铝和电解铝的未来走势提出了建议,建议轻仓逢高偏空氧化铝,逢低布局多单沪铝。
氧化铝和电解铝的行业发展趋势如何?
氧化铝和电解铝的行业发展趋势表现为供应端压力不减,需求端增长乏力。从供应端来看,氧化铝矿端进口矿出港量到港量保持高位,电解铝主产区开工率维持高位,但政策约束下增量边际递减。从需求端来看,氧化铝和电解铝的产能增量有限,下游铝加工行业平均开工率60%,开工较弱。这种供需格局导致氧化铝基本面供应端压力不减,期价预计在成本支撑与过剩压力之间弱势震荡。
研报重点分析了哪些方向?
研报重点分析了氧化铝和电解铝的供需关系、库存情况以及市场走势。在供需关系方面,报告指出氧化铝矿端进口矿出港量到港量保持高位,电解铝主产区开工率维持高位,但增量边际递减;在库存情况方面,报告指出氧化铝全国库存121.8万吨,库存压力较大;电解铝铝锭库存86万吨,出库量13.54万吨。在市场走势方面,报告建议轻仓逢高偏空氧化铝,逢低布局多单沪铝。
当前市场现状如何判断?
当前市场现状表现为氧化铝和电解铝的供需失衡和库存压力。从供应端来看,氧化铝矿端进口矿出港量到港量保持高位,电解铝主产区开工率维持高位,但增量边际递减;从需求端来看,氧化铝和电解铝的产能增量有限,下游铝加工行业平均开工率60%,开工较弱。此外,氧化铝全国库存121.8万吨,库存压力较大;电解铝铝锭库存86万吨,出库量13.54万吨。这种供需失衡和库存压力导致氧化铝基本面供应端压力不减,期价预计在成本支撑与过剩压力之间弱势震荡。
研报中提到了哪些风险提示?
研报中提到了国内政策超预期的风险。虽然报告中没有具体说明哪些政策可能会超预期,但提到了政策约束下增量边际递减的情况。这意味着国内政策的变动可能会对氧化铝和电解铝的市场走势产生重大影响。因此,投资者在操作时需要密切关注国内政策的动态,以避免因政策超预期而带来的风险。