猜你想问
海天味业2026年半年报核心内容有哪些?
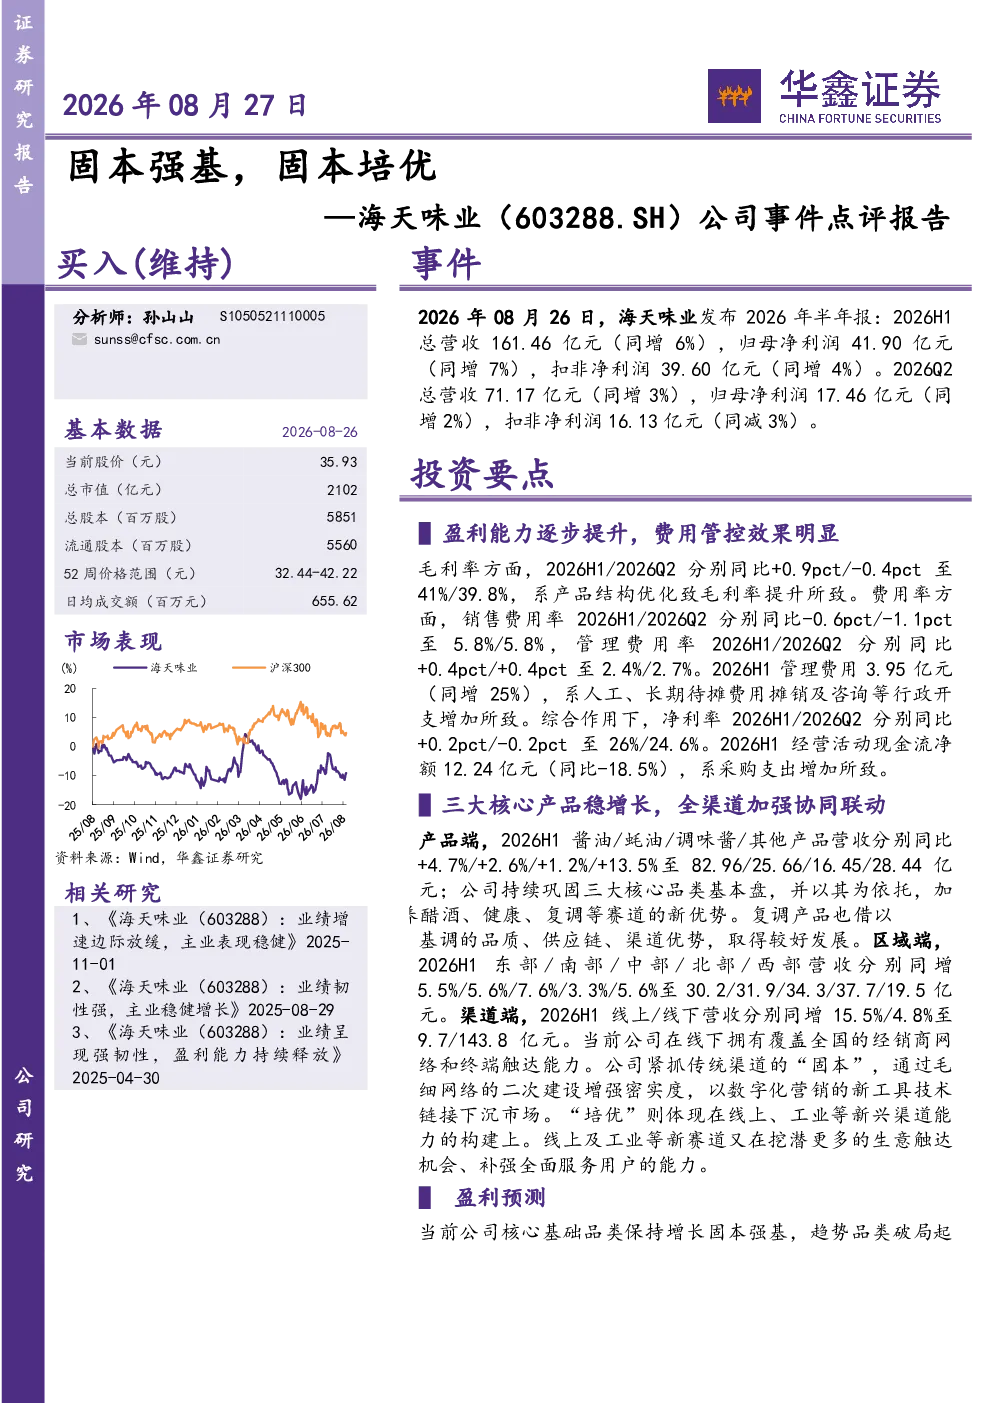
海天味业2026年半年报显示公司盈利能力稳步提升,总营收161.46亿元同比增长6%,归母净利润41.90亿元同比增长7%。毛利率同比提升0.9个百分点至41%,主要因产品结构优化。销售费用率持续下降至5.8%,管理费用率微升至2.7%。核心产品酱油、蚝油、调味酱等稳增长,复调产品表现良好。区域渠道表现稳健,线上营收同增15.5%至9.7亿元。
食品饮料行业发展趋势如何?
食品饮料行业正经历消费升级,健康化、便捷化、个性化成为趋势。传统基础品类稳健增长,同时新兴赛道如醋酒、健康调味品、复调产品等加速贡献。企业通过产品创新和渠道优化提升竞争力,全渠道协同发展是关键。数字化工具助力下沉市场拓展,线上及工业渠道潜力巨大。国际化战略持续推进,海外市场成为新的增长点。
研报重点分析了哪些方向?
研报重点分析了海天味业盈利能力提升、费用管控成效、核心产品及区域渠道表现。公司通过“固本培优”战略巩固基础品类,加速新兴赛道布局,全渠道协同发展。报告关注健康/便捷/客制类产品放量及国际化业务推进。同时分析了公司面临的行业竞争、产能建设、新品推广等挑战。
当前市场对海天味业有何判断?
市场判断海天味业盈利能力稳步提升,费用管控成效显著,核心产品及区域渠道表现稳健。公司通过“固本培优”战略实现基础品类稳健增长与新兴赛道加速贡献。未来增长动力来自健康/便捷/客制类产品及国际化业务。公司需关注行业竞争、产能建设、新品推广等风险因素。
研报提示了哪些风险?
研报提示宏观经济下行、消费复苏不及预期、行业竞争加剧等宏观风险。公司面临产能建设不及预期、新品推广不及预期、员工持股计划不及预期等经营风险。此外,原材料价格波动、食品安全问题也可能对公司业绩产生影响。
你可能感兴趣
公司事件点评报告:业绩持续出清,固本根基向前进
食品饮料华鑫证券2026-08-25
公司事件点评报告:2023年顺利收官,固本拓新成长可期
食品饮料华鑫证券2024-03-30
21Q3季报点评:符合预期,固本强基
食品饮料国泰君安证券2021-10-28
2025年中报点评:强基固本,蓄势攻坚
食品饮料东吴证券2025-08-31
2025年通信行业投资策略报告:固本强基,融合天地
信息技术万联证券2025-01-07
智能制造应用实践报告:固本强基,智能制造进入深水区
爱分析2023-06-15
2025年中期策略投资报告:固本强基,向新向好
金融万联证券2025-06-26
策略跟踪报告:固本强基,推动资本市场高质量发展
万联证券2024-06-20
主业稳健固本培优,全球化布局稳步推进
华西证券2026-09-03
通信行业周报:《“十四五”数字经济发展规划》发布,从“固本”、“强基”看通信板块的重点方向
信息技术华创证券2022-01-16