猜你想问
兆驰股份光通信业务进展如何?
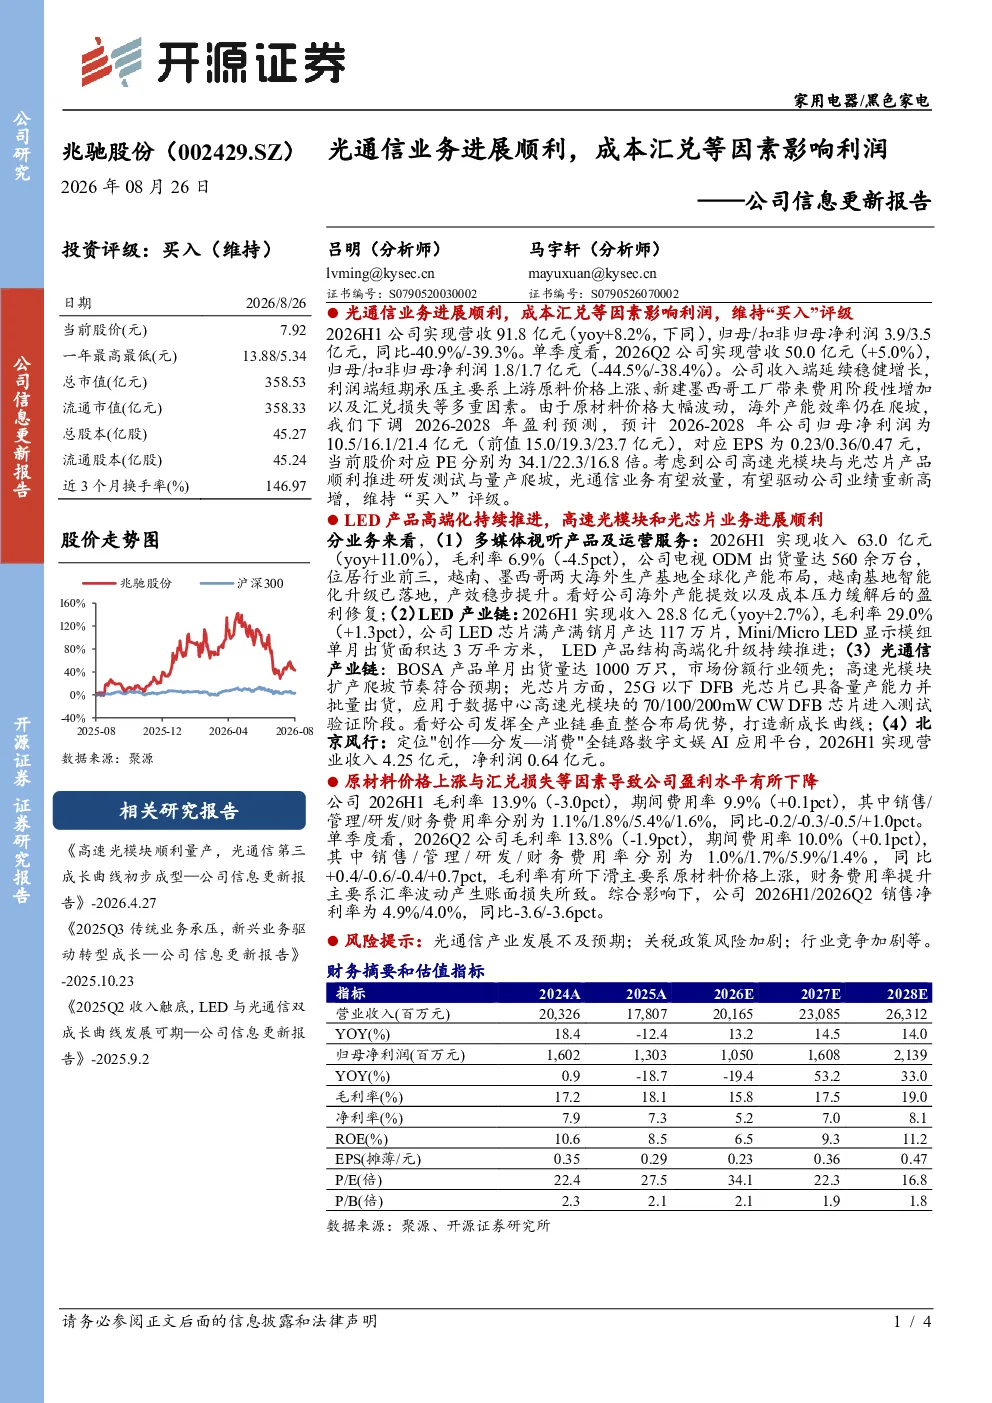
兆驰股份光通信业务进展顺利,BOSA产品单月出货量达1000万只,高速光模块扩产爬坡符合预期,25G以下DFB光芯片已具备量产能力,70/100/200mW CW DFB芯片进入测试验证阶段。但短期利润承压主要受原材料价格上涨、新建墨西哥工厂费用增加及汇兑损失等因素影响,2026H1归母净利润同比下降40.9%至3.9亿元。公司维持“买入”评级,看好高速光模块与光芯片业务的放量潜力。
光通信行业发展趋势如何?
光通信行业发展趋势向好,高速光模块与光芯片需求持续增长。兆驰股份光通信产业链发展迅速,25G以下DFB光芯片已具备量产能力,未来有望受益于5G、数据中心等应用场景的扩张。但行业仍面临原材料价格波动、产能扩张成本上升等挑战,需关注产业链整体发展节奏。
报告重点分析了哪些方面?
报告重点分析了兆驰股份光通信业务进展、财务表现及未来潜力。显示光通信业务虽进展顺利,但2026H1归母净利润同比下降40.9%,扣非归母净利润同比下降39.3%,主要受原材料价格上涨、墨西哥工厂费用增加及汇兑损失影响。报告维持“买入”评级,看好高速光模块与光芯片业务的放量潜力。
当前光通信市场现状如何?
当前光通信市场呈现供需两旺态势,高速光模块需求持续增长,但行业竞争加剧,原材料价格波动对厂商利润造成压力。兆驰股份光通信业务进展顺利,BOSA产品单月出货量达1000万只,高速光模块扩产爬坡符合预期,但2026H1毛利率下降3.0pct至13.9%,销售净利率同比下降3.6pct至4.9%。
报告提示了哪些风险?
报告提示的主要风险包括光通信产业发展不及预期、关税政策风险加剧、行业竞争加剧等。具体来看,原材料价格波动可能导致成本上升,墨西哥工厂建设及运营成本增加,汇兑损失也对利润产生负面影响。此外,光通信行业技术迭代快,需关注技术路线变化带来的不确定性。
你可能感兴趣
公司信息更新报告公司毛利率创新高,汇兑损益及税费等影响短期利润
开源证券2025-10-25
公司信息更新报告:2021Q1利润明显改善,辅助生殖业务进展顺利
信息技术开源证券2021-04-19
公司信息更新报告:多因素影响短期利润,期待新业务放量
开源证券2024-10-25
公司信息更新报告:成本上涨、维生素产品销售承压拖累业绩,多项目进展顺利
医药生物开源证券2022-07-17
公司信息更新报告:2026Q2业绩环比修复,汇兑损失影响利润
家用电器开源证券2026-08-28
公司信息更新报告:零部件业务打造第二曲线,汇兑收益增厚利润
家用电器开源证券2025-04-17
公司信息更新报告:2024Q2业绩同环比双增,新兴领域业务进展顺利
电子设备开源证券2024-07-31
公司信息更新报告:2024Q3营收同比增长,半导体业务订单进展顺利
电子设备开源证券2024-10-28
公司信息更新报告:2025业绩预告超预期,机器人业务进展顺利
开源证券2026-01-16
公司信息更新报告:曲轴连杆业务迎丰收,空悬业务进展顺利
交通运输开源证券2021-08-26