猜你想问
这份研报的核心内容是什么?
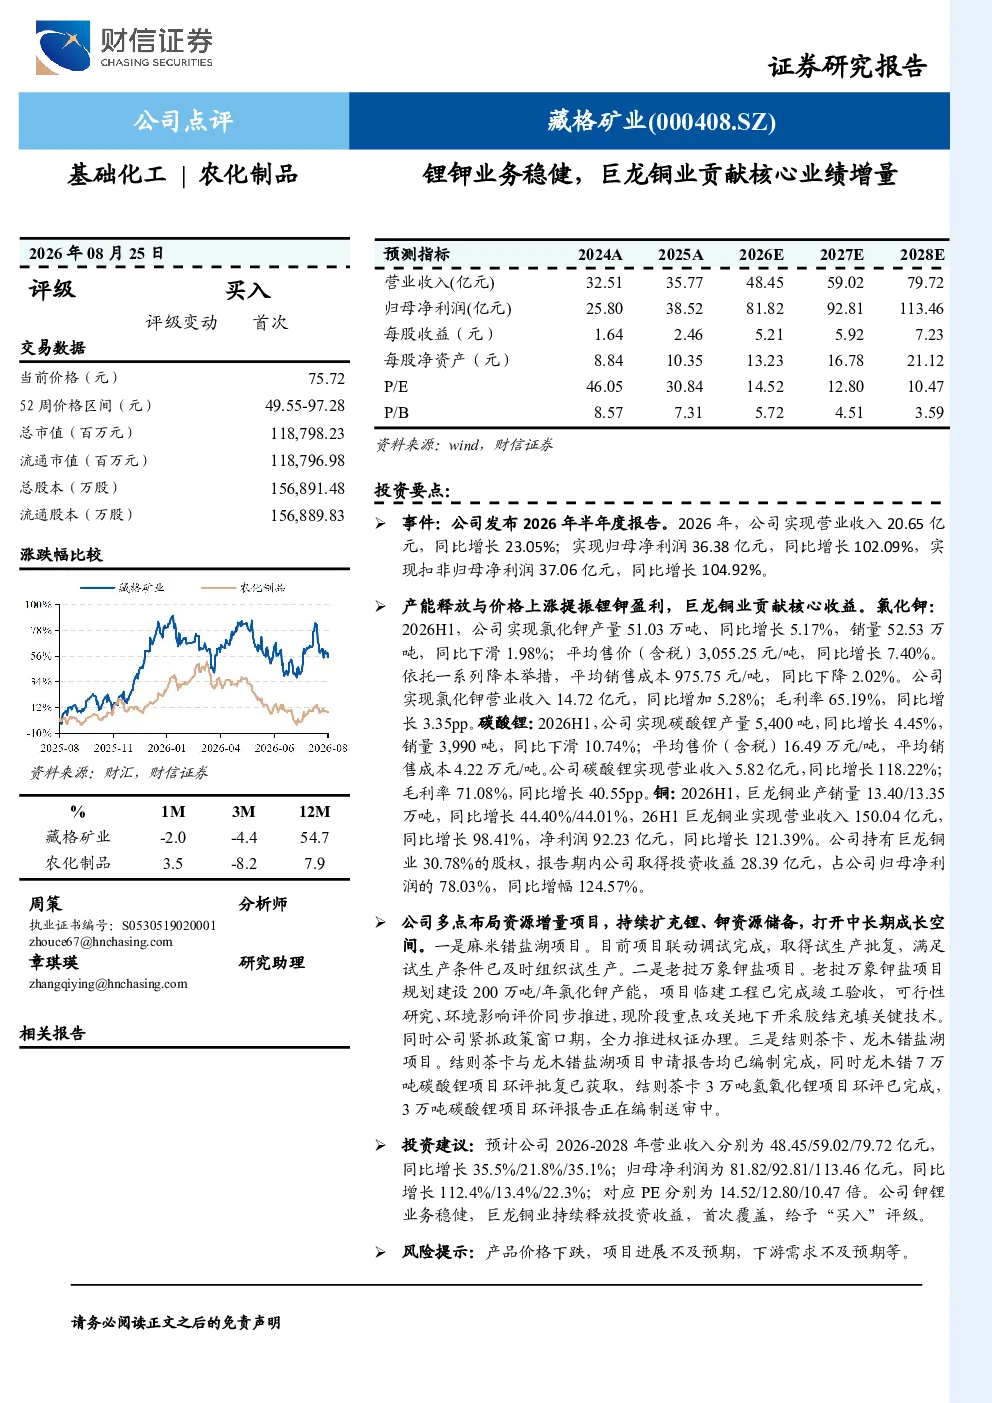
本报告分析公司2026年半年度业绩表现,显示营业收入20.65亿元(同比增长23.05%),归母净利润36.38亿元(同比增长102.09%)。锂钾业务方面,氯化钾产量51.03万吨,销量52.53万吨,平均售价3,055.25元/吨,毛利率65.19%;碳酸锂产量5,400吨,销量3,990吨,毛利率71.08%。巨龙铜业贡献显著,产销量同比增长44.4%,实现营收150.04亿元,净利润92.23亿元,投资收益占归母净利润78.03%。公司推进麻米错盐湖、老挝万象钾盐等资源增量项目。
基础化工行业发展趋势如何?
基础化工行业持续受益于全球能源转型和新能源需求增长。锂钾作为新能源关键原材料,需求稳定增长,价格波动影响毛利率。行业整合加速,龙头企业凭借技术、规模优势提升竞争力。未来需关注资源禀赋、技术突破及环保政策变化,部分项目如地下开采技术攻关将影响行业效率。
报告重点分析了哪些方向?
报告重点分析公司锂钾业务稳健性,氯化钾销量稳定,碳酸锂产量增长。巨龙铜业作为业绩核心驱动力,其高增长贡献需持续关注。资源增量项目是未来看点,麻米错盐湖已试生产,老挝万象钾盐推进中,结则茶卡、龙木错项目环评获批或编制中,展现公司扩张潜力。
当前市场对该公司有何判断?
市场关注公司锂钾业务盈利能力,氯化钾毛利率保持稳定,碳酸锂毛利率大幅提升。巨龙铜业贡献的稳定性是关键,其股权比例和投资收益占比高。行业竞争激烈,价格波动风险需警惕。公司资源增量项目进展将影响长期估值,需持续跟踪项目落地情况。
研报提示了哪些风险?
报告提示主要风险包括产品价格波动,锂钾、铜等原材料价格易受供需关系影响,可能导致盈利能力下降。项目进展不及预期,如老挝万象钾盐地下开采技术攻关、结则茶卡项目环评推进等存在不确定性。下游需求变化也可能影响公司业绩,需关注新能源行业整体景气度。
你可能感兴趣
巨龙铜业贡献核心利润,静待铜、钾、锂多点开花
西部证券2026-08-17
26H1业绩预告点评:铜矿贡献核心增量,钾锂盈利弹性释放
未知机构2026-07-08
26H1业绩预告点评:铜矿贡献核心增量,钾锂盈利弹性释放
基础化工东吴证券2026-07-07
26H1业绩预告点评 铜矿贡献核心增量 钾锂盈利弹性释放
未知机构2026-07-08
国金金属 铜 藏格矿业深度 巨龙铜矿放量 钾锂资源接续成长
未知机构2026-08-06
国金金属 铜 藏格矿业深度 巨龙铜矿放量 钾锂资源接续成长
未知机构2026-07-31
2025H1点评:巨龙铜业贡献主要业绩,半年报慷慨分红重视股东回报
西部证券2025-08-05
2024年报点评:钾锂价格下滑拖累业绩,巨龙腾飞赋予公司强大成长动能
华创证券2025-03-30
常规业务呈现稳健向上增长,CDMO业务继续为公司贡献核心业绩增量
医药生物华西证券2023-10-31
东吴电新雅化集团锂价上涨贡献弹性民爆业务稳健增长Q4业
未知机构2026-01-28