猜你想问
中信银行2026H1业绩表现如何?
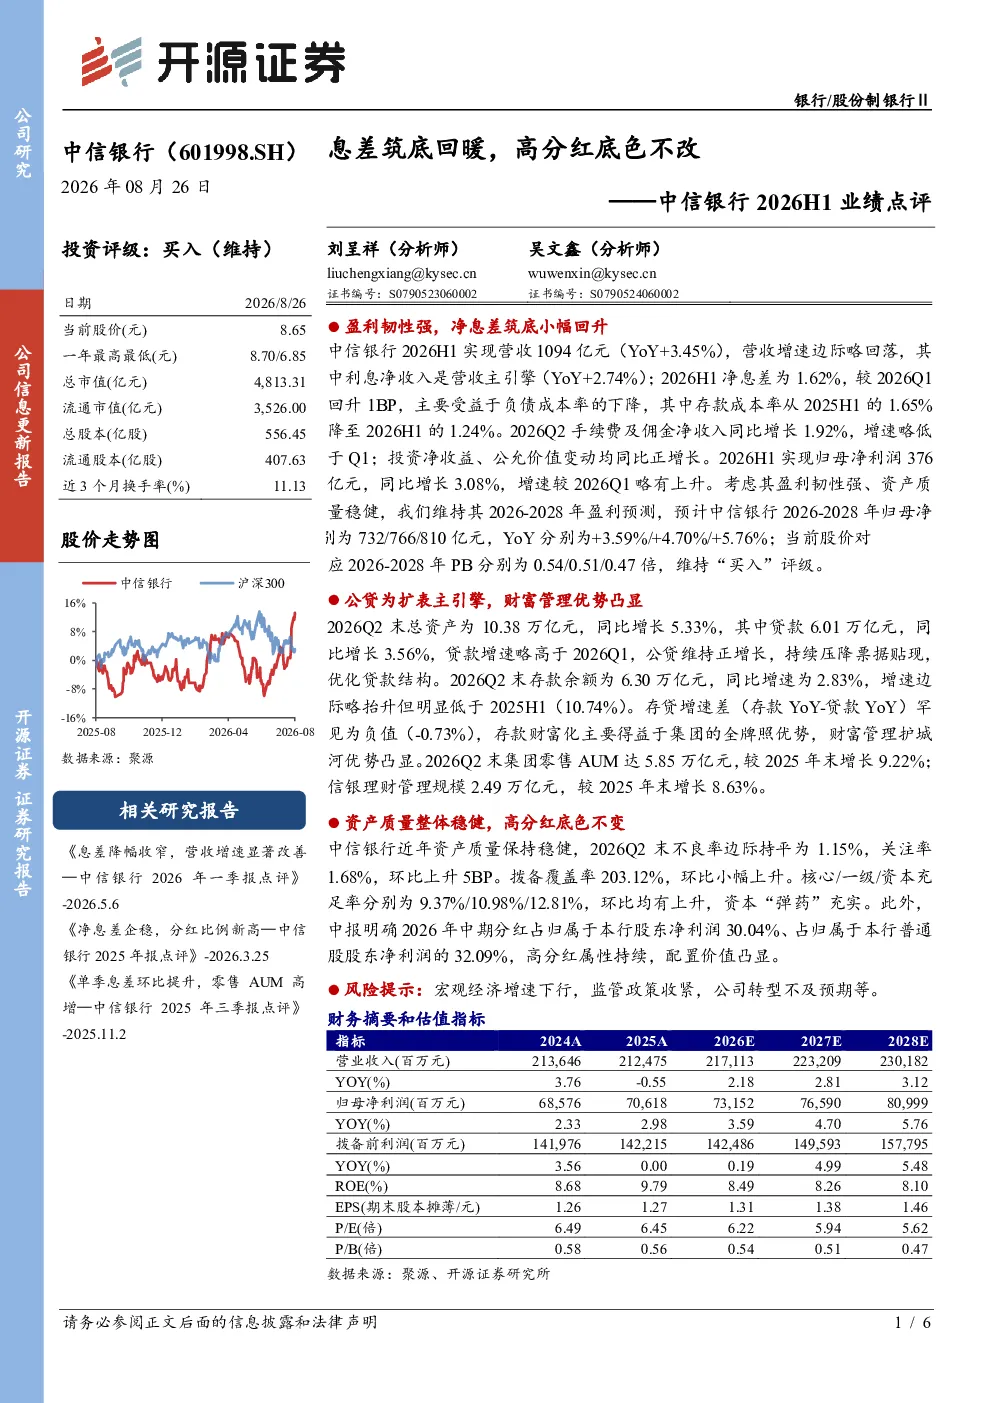
中信银行2026H1实现营收1094亿元,同比增长3.45%,净息差为1.62%,较2026Q1回升1BP,主要得益于负债成本率下降,存款成本率降至1.24%。归母净利润376亿元,同比增长3.08%,增速较2026Q1略有上升。公贷为扩表主引擎,优化贷款结构,存款财富化主要得益于集团全牌照优势,2026Q2末集团零售AUM达5.85万亿元。资产质量整体稳健,不良率边际持平为1.15%,拨备覆盖率203.12%,高分红属性持续。
金融行业2026年发展趋势如何?
金融行业2026年发展趋势显示,银行普遍面临息差压力,但部分银行通过优化负债结构、提升财富管理能力实现稳健增长。存款财富化成为趋势,集团全牌照优势显著。资产质量方面,不良率保持稳定,拨备覆盖率充足,资本充足率高,为行业提供了稳健的参考。监管政策持续收紧,对银行转型提出更高要求。
报告重点分析了中信银行的哪些方面?
报告重点分析了中信银行的盈利能力、资产质量、业务结构及风险控制。盈利能力方面,营收和净利润稳健增长,净息差筑底回升。资产质量方面,不良率稳定,拨备覆盖率充足。业务结构方面,公贷为扩表主引擎,财富管理优势凸显,零售AUM规模持续扩大。风险控制方面,资本充足率高,高分红属性稳定。
当前金融市场现状如何?
当前金融市场现状显示,银行普遍面临息差压力,但部分银行通过负债成本优化和业务转型实现稳健增长。存款财富化成为趋势,零售AUM规模持续扩大。资产质量方面,不良率保持稳定,拨备覆盖率充足,资本充足率高,为市场提供了稳健的支撑。监管政策持续收紧,对银行转型提出更高要求。
研报提示了哪些风险?
研报提示了宏观经济增速下行、监管政策收紧、公司转型不及预期等风险。宏观经济增速下行可能影响银行资产质量和盈利能力;监管政策收紧可能增加银行合规成本;公司转型不及预期可能导致业务增长乏力。建议投资者关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
短期业绩扰动不改韧性,全球化产能力布局蓄力成长——2026H1 业绩筑底企稳,客户与产能双轮驱动修复
开源证券2026-08-25
2023年年报点评:息差保持高韧性,业绩或正在筑底
金融民生证券2024-03-29
2019&20Q1业绩点评:疫情不改长期增长趋势,公司业绩有望筑底回升
家用电器西部证券2020-04-27
2025年报&2026一季报点评业绩稳健增长,高分红红利价值彰显
东吴证券2026-05-02
2026年中报业绩点评Q2业绩筑底,期待金价上行业绩回暖
国泰海通证券2026-08-27
2019年业绩快报点评:Q4收入增速转正,景气度表现筑底回暖
家用电器民生证券2020-02-28
2024年三季报点评:业绩承压筑底,静待需求回暖盈利提升
民生证券2024-11-01
2021年一季度业绩预告点评:行业需求持续回暖,经营筑底回升可期
家用电器华创证券2021-04-13
银行2025年中报综述:业绩筑底转正,关注信贷投放及息差改善
金融中邮证券2025-09-12
国博电子(688375)2025年三季报点评:处于过渡的关键蓄力期,短期业绩扰动不改长期成长底色
东吴证券2025-10-30