猜你想问
回天新材2026年业绩增长的主要驱动因素是什么?
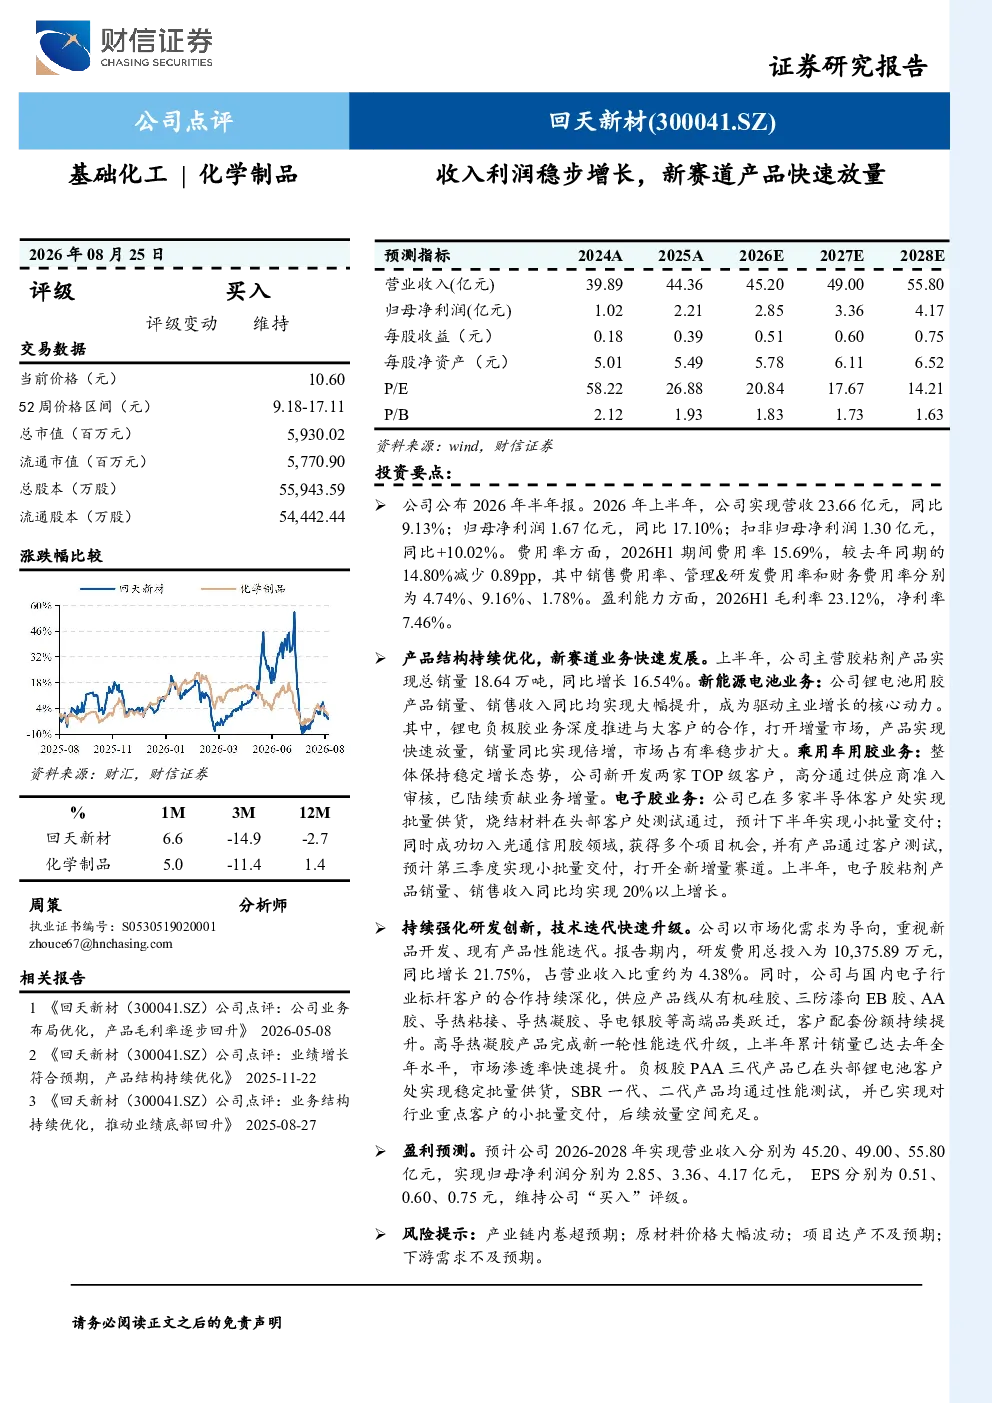
回天新材2026年上半年业绩稳步增长,主要得益于新赛道产品的快速放量。公司胶粘剂产品销量同比增长16.54%,尤其在新能源电池业务中,锂电池用胶销量、销售收入同比大幅提升,负极胶销量同比倍增,市场占有率稳步扩大。乘用车用胶业务也稳定增长,并新开发了两家TOP级客户。此外,电子胶业务销量、销售收入同比增长20%以上,显示出公司产品结构持续优化,研发创新驱动技术迭代升级的效果显著。
新能源电池赛道的发展趋势如何?
新能源电池赛道正经历快速发展阶段,市场对高性能胶粘剂的需求持续增长。回天新材在该领域表现突出,锂电池用胶和负极胶业务增长显著,市场占有率稳步扩大。公司研发投入持续增加,2026年上半年研发费用同比增长21.75%,产品线向高端品类跃迁,高导热凝胶、负极胶PAA三代等产品市场渗透率快速提升。随着新能源汽车和储能市场的扩大,胶粘剂作为关键材料,其需求有望进一步增长。
报告重点分析了哪些方面?
报告重点分析了回天新材2026年上半年的业绩表现,特别是新赛道产品的快速放量对公司整体业绩的拉动作用。报告详细披露了公司营收、净利润、毛利率、净利率等关键财务数据,以及期间费用率、销售费用率、管理&研发费用率、财务费用率的变动情况。此外,报告还重点分析了公司新能源电池业务的发展,包括锂电池用胶、负极胶、乘用车用胶和电子胶业务的增长情况,以及研发创新投入和产品线高端化进程。
当前市场对回天新材产品的判断是什么?
当前市场对回天新材产品的判断是积极肯定的。公司新赛道产品快速放量,业绩稳步增长,展现出较强的市场竞争力。特别是在新能源电池领域,公司产品销量和销售收入同比大幅提升,市场占有率稳步扩大,显示出公司产品在高端市场的认可度。同时,公司持续加大研发投入,推动产品线向高端品类跃迁,进一步巩固了其市场地位。这些表现表明公司产品符合市场发展趋势,具有较强的成长潜力。
研报提示了哪些风险因素?
研报提示了几个主要风险因素,包括产业链内卷超预期,可能导致市场竞争加剧,影响公司产品价格和利润率。原材料价格大幅波动也是潜在风险,原材料成本上升可能压缩公司利润空间。此外,项目达产不及预期和下游需求不及预期也是需要关注的因素。项目达产不及预期可能导致公司产能无法满足市场需求,影响业绩增长;下游需求不及预期则可能直接影响公司产品的销售情况。这些风险因素需要公司密切关注并采取相应措施应对。