猜你想问
这份研报主要分析了什么内容?
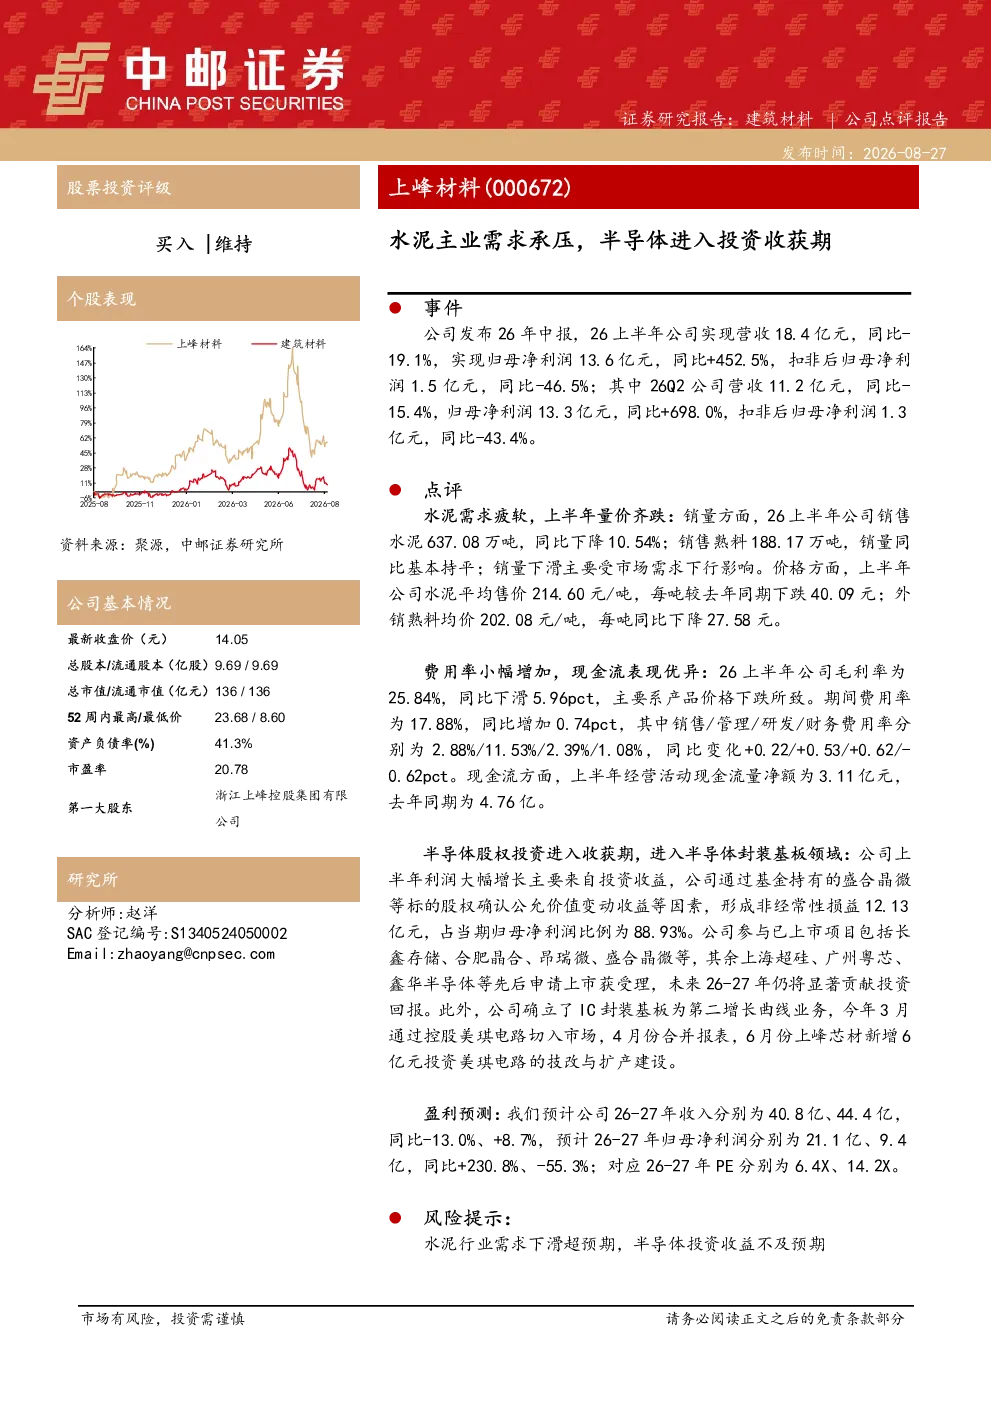
这份研报主要分析了上峰材料(000672)的业绩表现和未来发展趋势。报告指出,公司上半年营收18.4亿元,同比-19.1%,但归母净利润高达13.6亿元,同比大幅增长452.5%,主要得益于半导体股权投资收益。水泥主业方面,上半年销量637.08万吨,同比下降10.54%,水泥平均售价也下降了40.09元/吨,显示出行业需求疲软。公司费用率小幅增加,毛利率下滑5.96pct,但现金流表现优异。半导体股权投资进入收获期,预计未来两年仍将显著贡献投资回报,公司已切入IC封装基板领域。预计2026-2027年收入分别为40.8亿、44.4亿,归母净利润分别为21.1亿、9.4亿,对应PE分别为6.4X、14.2X。
建筑建材行业目前的发展趋势如何?
建筑建材行业目前面临需求疲软的挑战。报告显示,上峰材料的水泥主业销量同比下降10.54%,水泥平均售价也大幅下降,反映出市场需求的疲软。这可能是由于宏观经济环境变化、房地产市场调整等因素导致的。然而,行业也在寻求转型升级,部分企业通过多元化发展,如上峰材料切入半导体封装基板领域,来应对市场变化。未来,随着基础设施建设的持续推进和房地产市场的逐步回暖,建筑建材行业有望迎来新的增长点。但短期内,行业仍需承受需求下滑的压力。
研报对上峰材料的分析重点是什么?
研报对上峰材料的分析重点在于其多元化发展战略和半导体股权投资的收益。报告指出,上峰材料不仅经营水泥主业,还积极布局半导体领域,通过股权投资获得了显著的回报。上半年,公司归母净利润同比大幅增长452.5%,主要得益于半导体股权投资收益。此外,公司已切入IC封装基板领域,未来两年预计仍将显著贡献投资回报。这显示出公司多元化发展的战略成效显著。同时,报告也分析了水泥主业的需求疲软问题,以及公司面临的费用率上升和毛利率下滑等挑战。
当前市场对建筑建材行业的判断是什么?
当前市场对建筑建材行业的判断是需求疲软,但存在结构性机会。报告显示,上峰材料的水泥主业销量和售价均出现下滑,反映出行业整体需求疲软。这可能是由于宏观经济环境变化、房地产市场调整等因素导致的。然而,随着基础设施建设的持续推进和房地产市场的逐步回暖,建筑建材行业有望迎来新的增长点。此外,部分企业通过多元化发展,如切入半导体封装基板领域,来应对市场变化,这些企业有望获得结构性机会。因此,市场对建筑建材行业的判断是短期内需求疲软,但长期仍存在增长潜力。
研报提示了哪些风险?
研报提示了两个主要风险:一是水泥行业需求下滑超预期,二是半导体投资收益不及预期。报告指出,上峰材料的水泥主业面临需求疲软的挑战,如果行业需求下滑超预期,可能会对公司业绩造成负面影响。此外,公司半导体股权投资的收益也存在不确定性,如果投资收益不及预期,也可能会影响公司整体业绩。因此,投资者需要关注这两个风险因素。除了这两个风险外,还需要关注宏观经济环境变化、房地产市场调整等因素对行业的影响。