猜你想问
这份研报主要讲了什么内容?
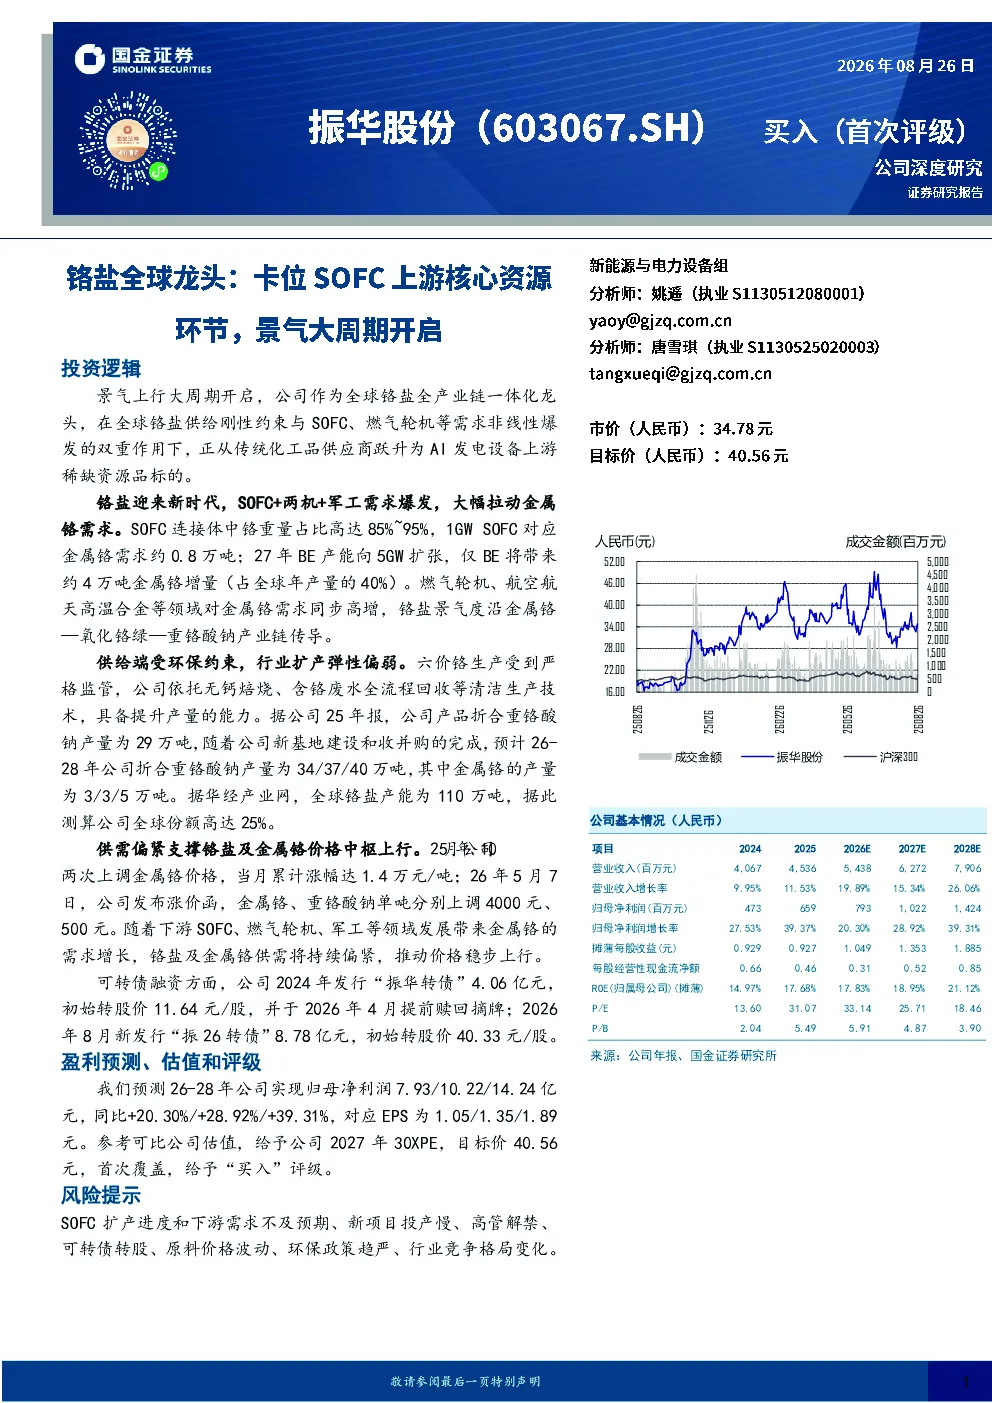
这份研报分析了全球最大的铬盐生产商振华股份,探讨了其在SOFC上游核心资源环节的卡位优势。报告详细介绍了公司通过内生技改与外延并购掌握的全球领先的数字化无钙焙烧清洁生产技术,以及其全产业链一体化布局。报告还分析了铬盐需求结构正发生系统性切换,增量主要来自冶金—金属铬赛道,特别是SOFC连接体对金属铬的高需求。此外,报告强调了供需偏紧支撑铬盐及金属铬价格中枢上行,以及公司作为全球铬盐增量产能核心来源与行业定价风向标的地位。
铬盐行业的发展趋势如何?
铬盐行业的发展趋势正发生系统性切换,增量主要来自冶金—金属铬赛道。SOFC连接体中铬重量占比高达85%~95%,随着SOFC产能扩张,金属铬需求将大幅增长。燃气轮机、航空航天高温合金等领域也对金属铬需求同步高增。铬盐景气度沿金属铬—氧化铬绿—重铬酸钠产业链传导,金属铬增长动力源于其下游应用拓展至SOFC、燃气轮机、军工、航空航天、靶材等高增长新兴领域。六价铬生产受到严格监管,行业扩产弹性偏弱,供需偏紧支撑铬盐及金属铬价格中枢上行。
报告重点分析了哪些方面?
报告重点分析了振华股份作为全球最大的铬盐生产商的竞争优势,包括其全球领先的数字化无钙焙烧清洁生产技术、资源综合利用体系、成本与环保双重壁垒。报告还重点分析了公司通过产能扩张与资源整合发力的情况,如金属铬产能扩产至3万吨/年,重庆基地新建铬盐及氧化铬绿装置,以及对新疆沈宏的收购。此外,报告重点分析了铬盐供需关系与价格走势,以及公司作为全球铬盐增量产能核心来源与行业定价风向标的地位。
当前铬盐及金属铬的市场现状如何?
当前铬盐及金属铬市场呈现供需偏紧的态势。六价铬生产受到严格监管,行业扩产弹性偏弱,而下游SOFC、燃气轮机、军工等领域对金属铬需求高增。公司依托无钙焙烧、含铬废水全流程回收等清洁生产技术,具备提升产量的能力,但扩产速度有限。全球铬盐产能约110万吨,振华股份全球份额高达25%,在产能规模上确立了绝对的领先优势。供需偏紧支撑铬盐及金属铬价格中枢上行,公司作为全球铬盐增量产能的核心来源与行业定价风向标,将直接受益于量价齐升。
研报提到了哪些风险提示?
研报提到了SOFC扩产进度和下游需求不及预期、新项目投产慢、高管解禁、可转债转股、原料价格波动、环保政策趋严、行业竞争格局变化等风险。SOFC作为新兴领域,其扩产进度和下游需求存在不确定性,可能影响金属铬的需求增长。新项目投产慢可能导致公司产能扩张不及预期。高管解禁可能引发股价波动。可转债转股可能稀释公司股权。原料价格波动可能影响公司盈利能力。环保政策趋严可能增加公司环保成本。行业竞争格局变化可能影响公司市场份额和盈利能力。