猜你想问
苏州银行2026H1营收和净利润增长的主要驱动因素是什么?
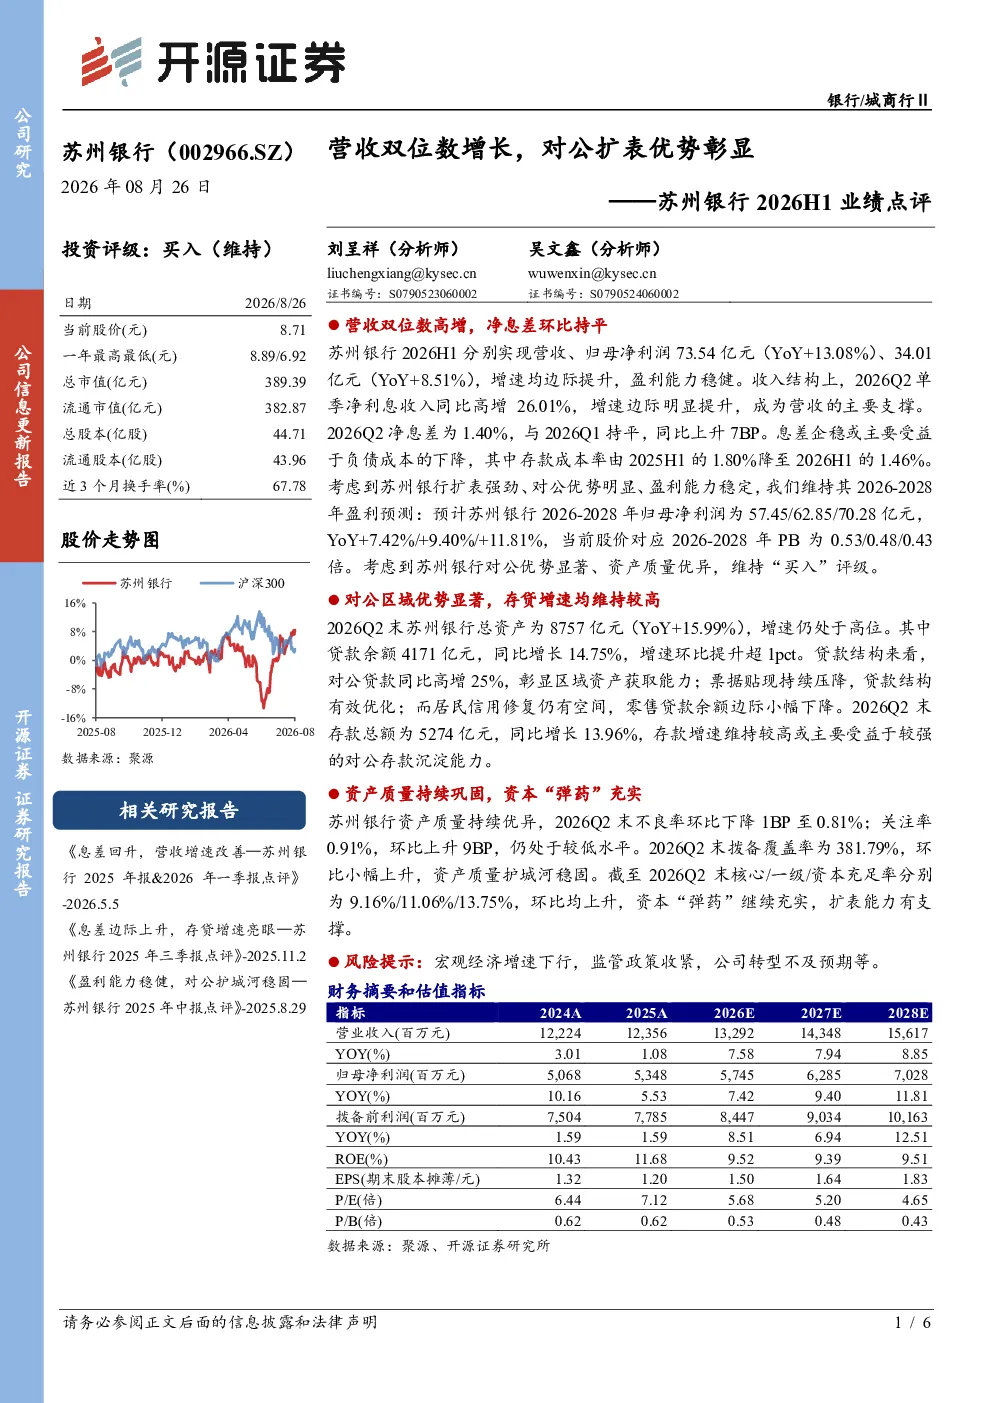
苏州银行2026H1营收和净利润实现双位数增长,主要得益于净利息收入同比高增26.01%,成为营收主要支撑。这主要源于对公贷款同比高增25%,贷款增速环比提升超1pct,存款增速维持高位主要受益于对公存款沉淀能力。同时,净息差同比上升7BP至1.47%,主要受益于负债成本的下降,存款成本率降至1.46%
金融行业对公业务发展趋势如何?
金融行业对公业务发展趋势显示,银行需持续强化对公区域的拓展能力。苏州银行2026Q2末对公贷款同比高增25%,贷款增速环比提升超1pct,存款增速维持高位主要受益于对公存款沉淀能力,这表明对公业务是银行营收增长的重要驱动力。未来,银行需进一步优化对公客户结构,提升对公业务综合服务能力
本报告重点分析了苏州银行的哪些方面?
本报告重点分析了苏州银行的业绩表现、收入结构、对公业务优势、资产质量和资本充足情况。报告指出,苏州银行2026H1营收和净利润均实现双位数增长,对公贷款同比高增25%,净息差同比上升7BP,不良率环比下降1BP至0.81%,核心/一级/资本充足率分别为9.16%/11.06%/13.75%,环比均上升
当前金融市场的现状如何?
当前金融市场的现状显示,银行需在稳健经营的前提下持续提升盈利能力。苏州银行2026H1业绩表现稳健,净息差同比上升7BP至1.47%,不良率环比下降1BP至0.81%,资本充足率均有所提升,这表明银行在资产质量和资本充足方面表现良好。同时,宏观经济环境和监管政策的变化对银行经营带来挑战
本报告提示了哪些风险?
本报告提示了宏观经济增速下行、监管政策收紧和公司转型不及预期等风险。宏观经济增速下行可能影响银行信贷需求和资产质量,监管政策收紧可能增加银行合规成本,公司转型不及预期可能导致业务增长乏力。这些风险需引起投资者关注
你可能感兴趣
2025年报点评营收利润平稳增长,扩表提质效益渐显
华创证券2026-04-01
2026年中报点评:对公信贷扩表积极,业绩双提速
西部证券2026-08-20
2022年中报业绩快报点评:营收增速、扩表力度和资产质量超预期
国泰君安证券2022-07-08
2025 年度业绩快报点评营收增速转正,金市扩表明显
国联民生证券2026-01-23
2024年中报点评:对公区域和业务优势足,营收结构向优
金融华创证券2024-08-18
竹园并表致营收、业绩大幅增长,上下发力夯实出境游主业优势,多维布局完善境外服务平台建设
休闲服务安信证券2015-11-02
2026H1业绩点评报告:营收稳健增长,速冻加速放量
食品饮料万联证券2026-09-01
2025年三季报点评:营收、业绩双位数增长,单季息差回升
华创证券2025-10-26
2026Q2业绩点评及法说会纪要:26Q2营收环比双位数增长,上调资本开支加码先进封装
电子设备华创证券2026-07-31
2023A&2024Q1业绩点评:营收延续双位数增长,毛利大幅改善业绩靓丽
电气设备国联证券2024-04-29