猜你想问
这份研报主要讲了什么内容?
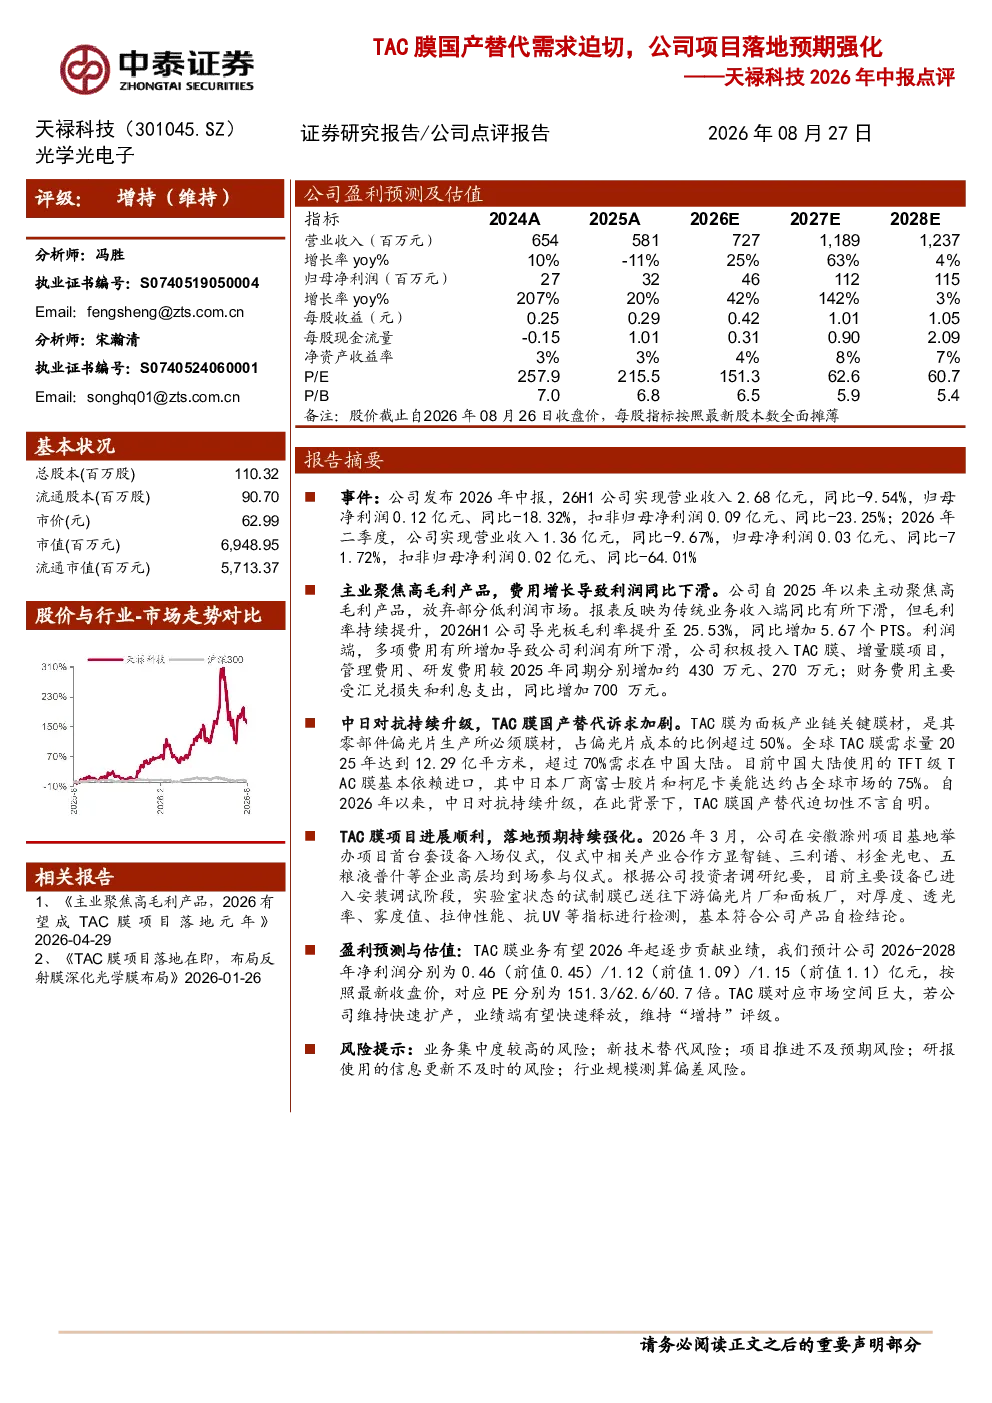
这份研报主要分析了天禄科技2026年中的业绩情况,指出公司26H1营业收入2.68亿元,同比-9.54%,归母净利润0.12亿元,同比-18.32%。报告强调了公司聚焦高毛利产品,导光板毛利率提升至25.53%。同时,报告重点探讨了TAC膜国产替代的行业背景,指出大陆TFT级TAC膜基本依赖进口,国产替代需求迫切。安徽滁州基地项目进展顺利,试制膜已送下游检测。研究预测2026-2028年净利润分别为0.46/1.12/1.15亿元,维持“增持”评级。
TAC膜国产替代的行业发展趋势如何?
TAC膜是偏光片关键膜材,占成本超50%,2025年全球需求12.29亿平方米,超70%在中国大陆。但大陆TFT级TAC膜基本依赖进口,富士胶片、柯尼卡美能达占75%。中日对抗加剧国产替代需求。报告指出,天禄科技安徽滁州基地项目进展顺利,试制膜已送下游检测,基本符合标准,显示国产替代进程加速,市场空间巨大。
研报重点分析了天禄科技的哪些方面?
研报重点分析了天禄科技26H1的业绩表现,包括营业收入、净利润等关键数据,以及公司聚焦高毛利产品、放弃低利润市场的主业调整策略。报告还深入探讨了TAC膜国产替代的行业背景和天禄科技在该领域的项目进展,包括安徽滁州基地的建设情况。此外,报告对天禄科技未来几年的盈利预测和投资评级也进行了说明。
当前TAC膜市场的现状如何?
当前TAC膜市场呈现进口依赖格局,大陆TFT级TAC膜基本依赖富士胶片、柯尼卡美能达等进口厂商,占比达75%。全球需求巨大,2025年达12.29亿平方米,其中超70%在中国大陆。国产替代需求迫切,主要受中日对抗等因素驱动。报告指出,天禄科技等国内企业在项目推进上取得进展,如安徽滁州基地项目已进入安装调试阶段,为打破进口依赖提供可能。
研报提示了哪些风险?
研报提示了业务集中度较高、新技术替代、项目推进不及预期等风险。天禄科技业务集中度较高,可能面临市场波动风险。新技术替代可能导致现有产品线被边缘化。安徽滁州基地项目虽然进展顺利,但仍存在推进不及预期的风险。此外,费用增长也是影响利润的重要因素,管理费用、研发费用及财务费用均有所增加,可能对盈利能力产生影响。