猜你想问
这份研报的核心内容是什么?
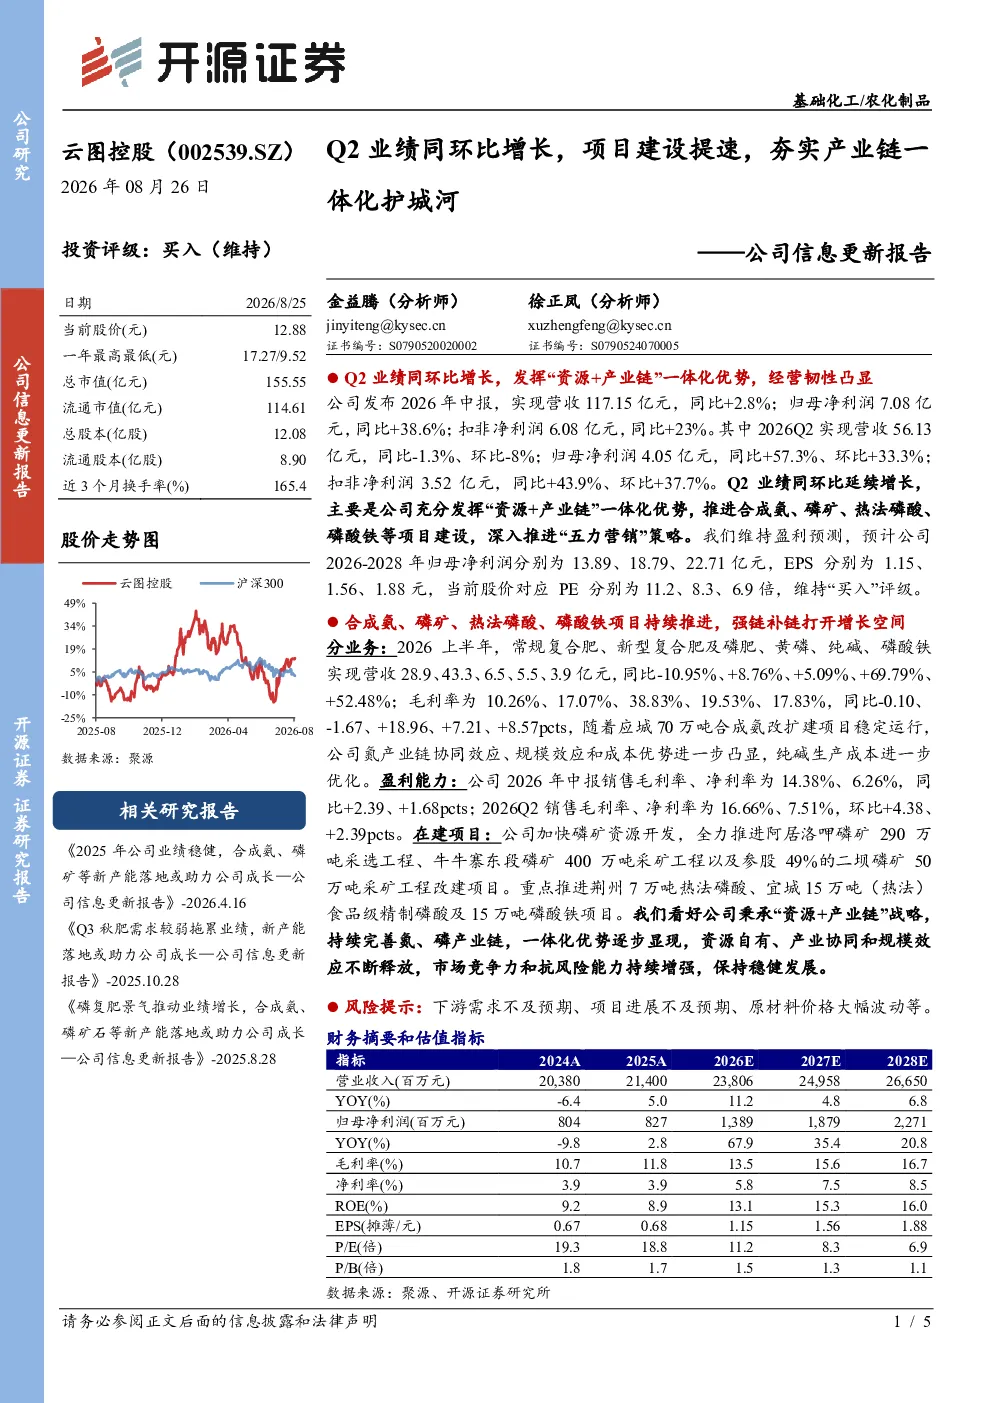
这份研报显示,公司2026年中报营收117.15亿元,同比增长2.8%;归母净利润7.08亿元,同比增长38.6%。Q2业绩同环比增长,主要得益于公司发挥“资源+产业链”一体化优势,推进合成氨、磷矿、热法磷酸、磷酸铁等项目建设,并深入推进“五力营销”策略。公司维持盈利预测,预计2026-2028年归母净利润分别为13.89、18.79、22.71亿元,EPS分别为1.15、1.56、1.88元,当前股价对应PE分别为11.2、8.3、6.9倍。
当前化肥行业的发展趋势如何?
当前化肥行业正朝着资源整合和产业链一体化的方向发展。企业通过整合上游资源,如磷矿、合成氨等,降低成本,提升竞争力。同时,技术创新和产品升级也是行业趋势,例如热法磷酸、食品级精制磷酸等高端产品的需求增长。此外,环保政策对行业的影响日益显著,推动企业向绿色、高效生产转型。市场竞争加剧,头部企业通过规模效应和协同效应巩固优势地位。
研报重点分析了哪些方面?
研报重点分析了公司在氮、磷产业链的布局和协同效应。公司通过应城70万吨合成氨改扩建项目等,强化了氮产业链的规模效应和成本优势。磷矿资源的开发和磷化工项目的推进,如阿居洛呷磷矿采选工程等,进一步巩固了产业链一体化布局。此外,报告还分析了公司各业务板块的营收、毛利率变化,以及在建项目的进展情况,如荆州7万吨热法磷酸项目等。
当前化肥市场的现状如何判断?
当前化肥市场呈现供需结构性变化,高端化、差异化产品需求增长。受环保政策影响,传统高污染、高能耗的化肥生产方式逐步被淘汰,推动行业向绿色化转型。市场竞争激烈,但头部企业凭借资源优势和规模效应,仍保持较强竞争力。原材料价格波动对行业盈利能力影响较大,企业需加强成本控制和风险管理。未来,行业整合将加速,资源整合和产业链协同成为企业提升竞争力的关键。
研报提到了哪些风险提示?
研报提示的主要风险包括下游需求不及预期,化肥行业受农业景气度影响较大,若农产品价格下跌或种植面积减少,可能影响化肥需求。项目进展不及预期,如磷矿开发、磷酸铁项目等若遇到技术或资金问题,可能影响公司战略目标的实现。原材料价格大幅波动,磷矿、合成氨等原材料价格波动对公司成本控制和盈利能力构成挑战。此外,环保政策收紧也可能增加企业运营成本。