猜你想问
这份研报主要讲了什么内容?
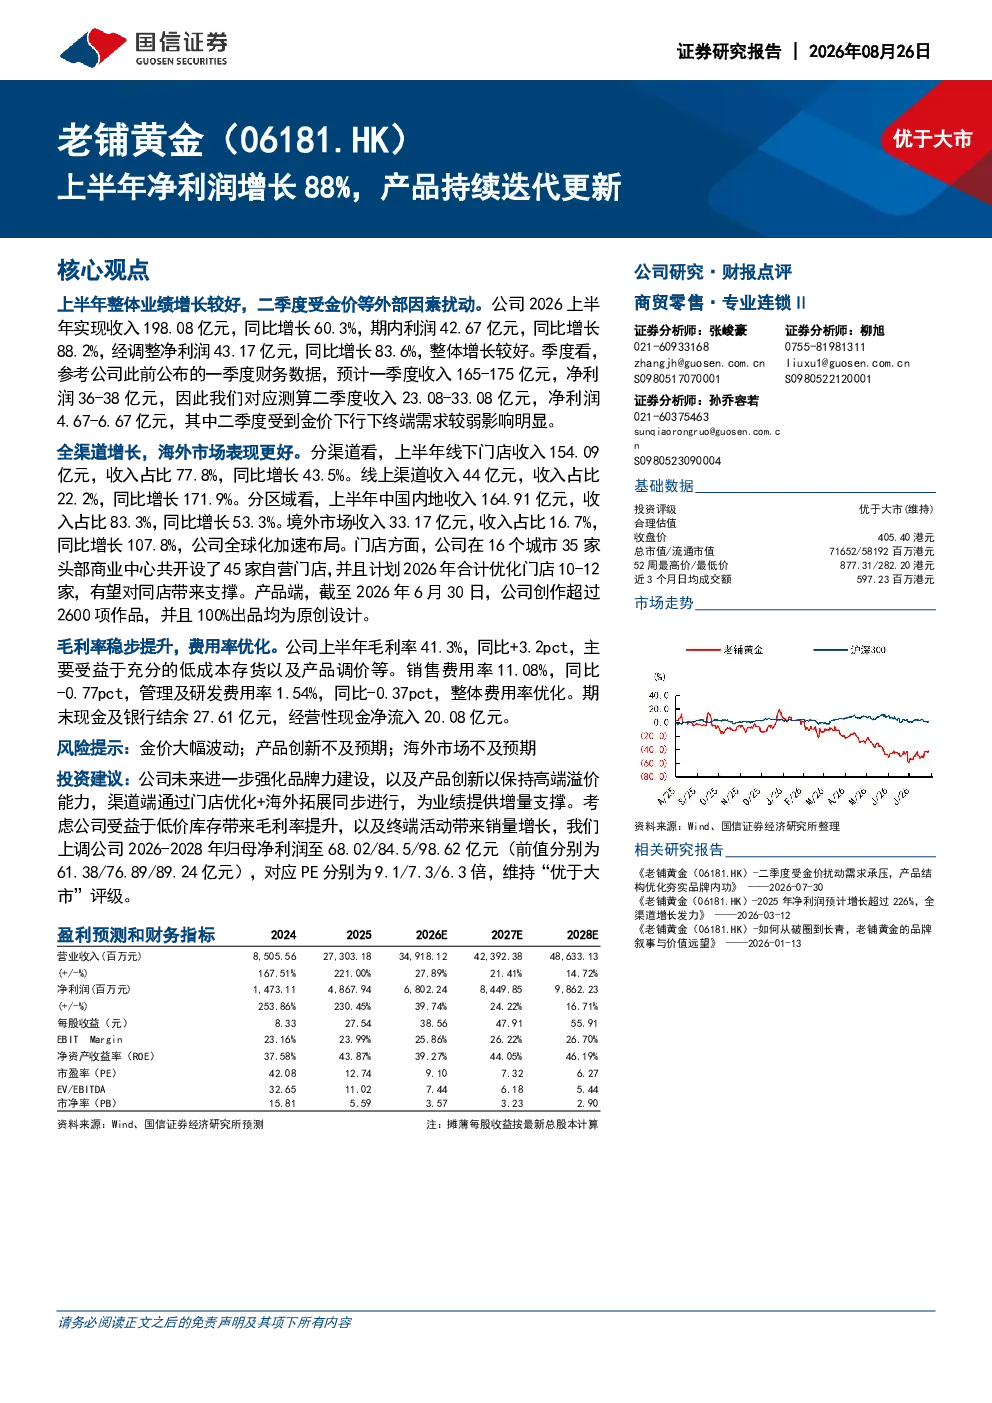
这份研报分析了公司上半年整体业绩增长情况,指出收入198.08亿元同比增长60.3%,利润42.67亿元同比增长88.2%。报告还详细拆解了季度数据,预计一季度收入165-175亿元,净利润36-38亿元,二季度受金价下行、终端需求较弱影响明显。此外,报告强调了全渠道增长,海外市场表现更好,全球化加速布局,以及产品端持续创作原创设计作品的进展。
纺织服装行业目前的发展趋势如何?
纺织服装行业目前呈现多渠道融合发展趋势,线上线下渠道协同增长成为常态。品牌高端化、产品个性化、设计原创化是行业竞争关键。同时,全球化布局加速,海外市场增长潜力大,但需关注汇率、文化差异等风险。数字化技术应用提升运营效率,智能制造、大数据分析等成为行业新动能。
研报重点分析了哪些方面?
研报重点分析了公司全渠道增长表现,特别是海外市场收入同比增长107.8%,展现出强劲的全球化扩张能力。报告还关注了门店网络优化,公司在头部商业中心开设自营门店,并计划2026年优化部分门店。产品端,公司持续推出原创设计作品,截至2026年6月30日已超过2600项,彰显品牌差异化竞争力。
当前市场对这家公司有何判断?
当前市场对公司的判断是业绩增长强劲,但受外部因素扰动。公司上半年净利润大幅增长88.2%,显示出较强的盈利能力。然而,二季度受金价下行和终端需求较弱影响,业绩增速放缓。市场关注公司全渠道布局成效,特别是海外市场的拓展速度和盈利能力。同时,公司费用率优化和毛利率提升也获得积极评价。
研报提示了哪些风险?
研报提示的主要风险包括金价大幅波动风险,由于公司部分业务与金价关联度高,金价剧烈变动可能影响盈利稳定性。其次,产品创新不及预期风险,若原创设计无法满足市场需求,可能削弱品牌竞争力。此外,海外市场拓展风险也不容忽视,不同国家和地区的市场环境差异可能导致拓展不及预期。
你可能感兴趣
北交所信息更新:加快新品研发和现有产品迭代升级,2024年归母净利润增长12%
机械设备开源证券2025-03-01
第三季度扣非净利润增长66%,持续推进产品创新迭代
电子设备国信证券2023-10-30
点评报告:营收超预期增长,持续加大研发投入保证产品迭代更新
信息技术万联证券2024-02-01
毛利率提升驱动利润增长,产品持续更新迭代
太平洋证券2023-10-23
上半年归母净利润同比增长16%,医美产品矩阵有望持续丰富
医药生物国信证券2024-08-22
一季度净利润同比增长75%-88%,新产品、新客户持续放量
电子设备国信证券2024-04-15
降本增效迭代产品放量,二季度净利润同比增长20%
国信证券2025-09-07
二季度归母净利润增长51%,产品迭代放量夯实盈利水平
医药生物国信证券2023-04-26
公司信息更新报告:预计2021H1归母净利润+82%~+88%,业绩超预期
商贸零售开源证券2021-07-15