猜你想问
这份研报主要讲了什么内容?
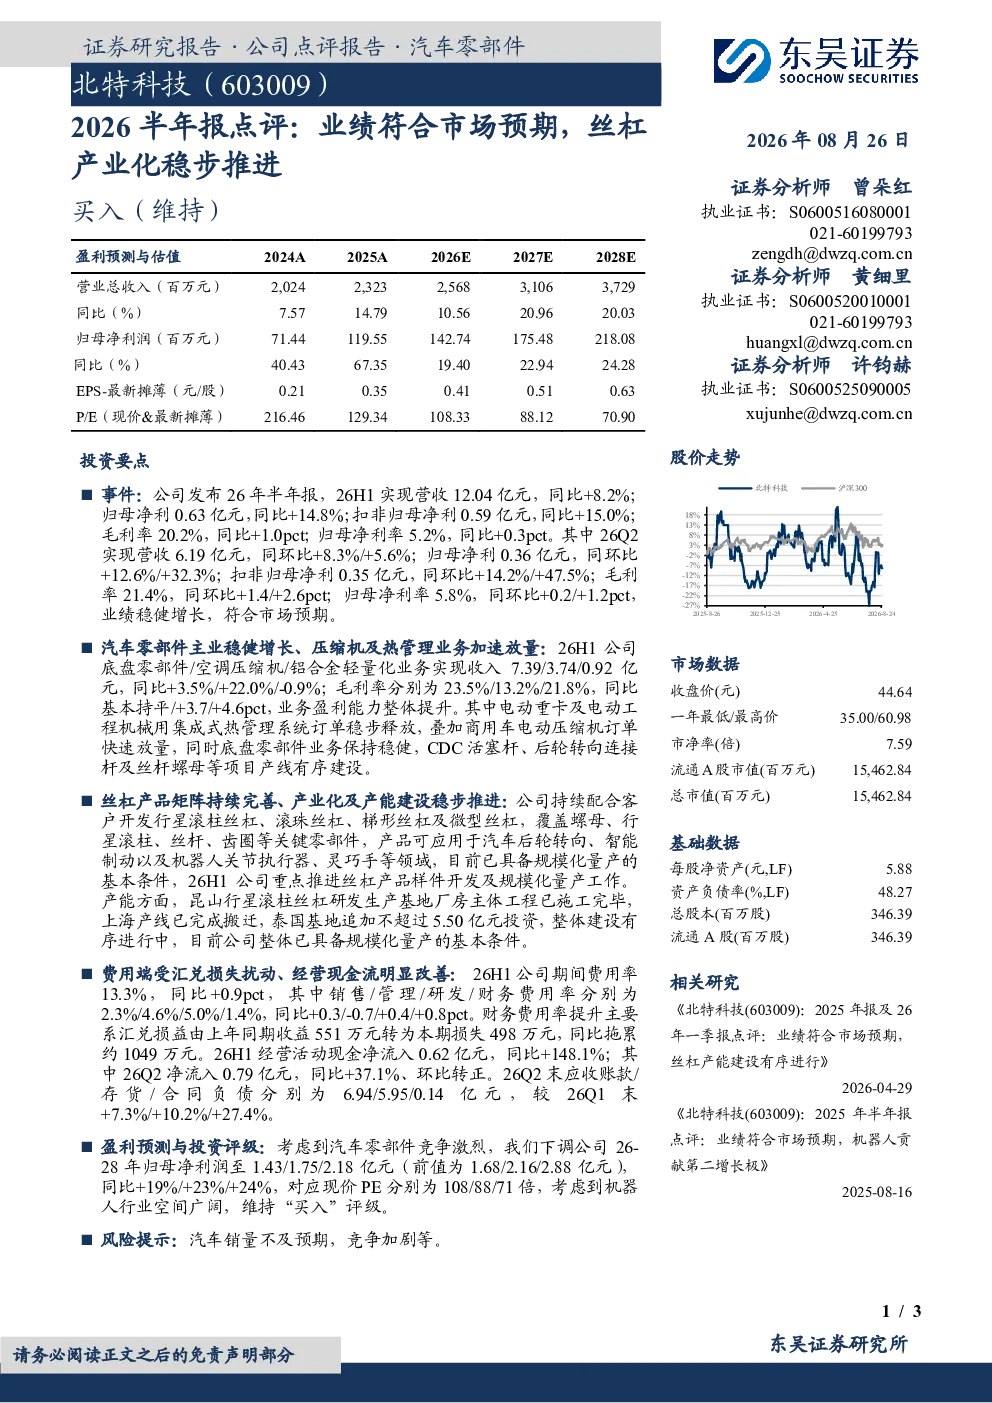
这份研报主要点评了公司2026年半年报,报告显示26H1公司实现营收12.04亿元(同比+8.2%),归母净利0.63亿元(同比+14.8%),扣非归母净利0.59亿元(同比+15.0%),毛利率20.2%(同比+1.0pct),归母净利率5.2%(同比+0.3pct),业绩稳健增长,符合市场预期。报告还分析了底盘零部件、空调压缩机、铝合金轻量化等业务板块表现,以及丝杠业务的进展和产能建设情况。
交运设备行业发展趋势如何?
交运设备行业正朝着电动化、智能化方向发展,电动重卡及电动工程机械市场需求持续增长,带动相关零部件需求提升。公司底盘零部件业务保持稳健,电动压缩机订单快速放量,丝杠产品应用于汽车后轮转向、智能制动、机器人等领域,行业前景广阔。
研报重点分析了哪些方面?
研报重点分析了公司26H1业绩表现,包括营收、利润、毛利率、净利率等关键指标,以及底盘零部件、空调压缩机、铝合金轻量化等业务板块的具体收入和毛利率情况。此外,还详细介绍了丝杠业务的进展,包括产品开发、产能建设和市场应用。
当前市场对交运设备行业的现状如何?
当前交运设备行业受益于新能源汽车和智能制造的快速发展,市场需求旺盛,竞争格局逐渐形成。公司作为行业参与者,业绩稳健增长,丝杠产业化稳步推进,产品应用于多个高增长领域,市场地位逐步巩固。
研报提示了哪些风险?
研报提示的主要风险包括汽车销量不及预期,可能导致下游需求减弱,影响公司产品销售。此外,行业竞争加剧也可能对公司市场份额和盈利能力造成压力。这些风险需要持续关注。
你可能感兴趣
2018半年报点评:业绩增长符合预期,渠道布局稳步推进
轻工制造国泰君安证券2018-07-31
2019半年报业绩预告点评:增长符合预期,5G稳步推进
电子设备安信证券2019-07-11
中炬高新(600872.SH)2026年半年报点评:业绩符合预期,改革稳步推进
国联民生证券2026-08-22
2026半年报点评:业绩符合我们预期,出口市场持续向好
交通运输东吴证券2026-08-30
2026半年报业绩点评业绩阶段承压,民机产能建设稳步推进
国泰海通证券2026-09-03
2025年三季报点评:3Q业绩符合预期,丝杠业务持续推进
华创证券2025-11-11
2026半年报点评:业绩符合市场预期,机器人执行器加速量产
家用电器东吴证券2026-08-27
2018半年报点评:收入增长符合预期,品类扩张渠道优化稳步推进
轻工制造国泰君安证券2018-08-28
2018年业绩快报点评:业绩符合预期,市场扩张稳步推进
食品饮料西南证券2019-01-28
2024年报及25Q1季报点评:业绩符合预期,海外市场稳步推进
医药生物东吴证券2025-04-24