猜你想问
这份2026半年报的主要业绩表现如何?
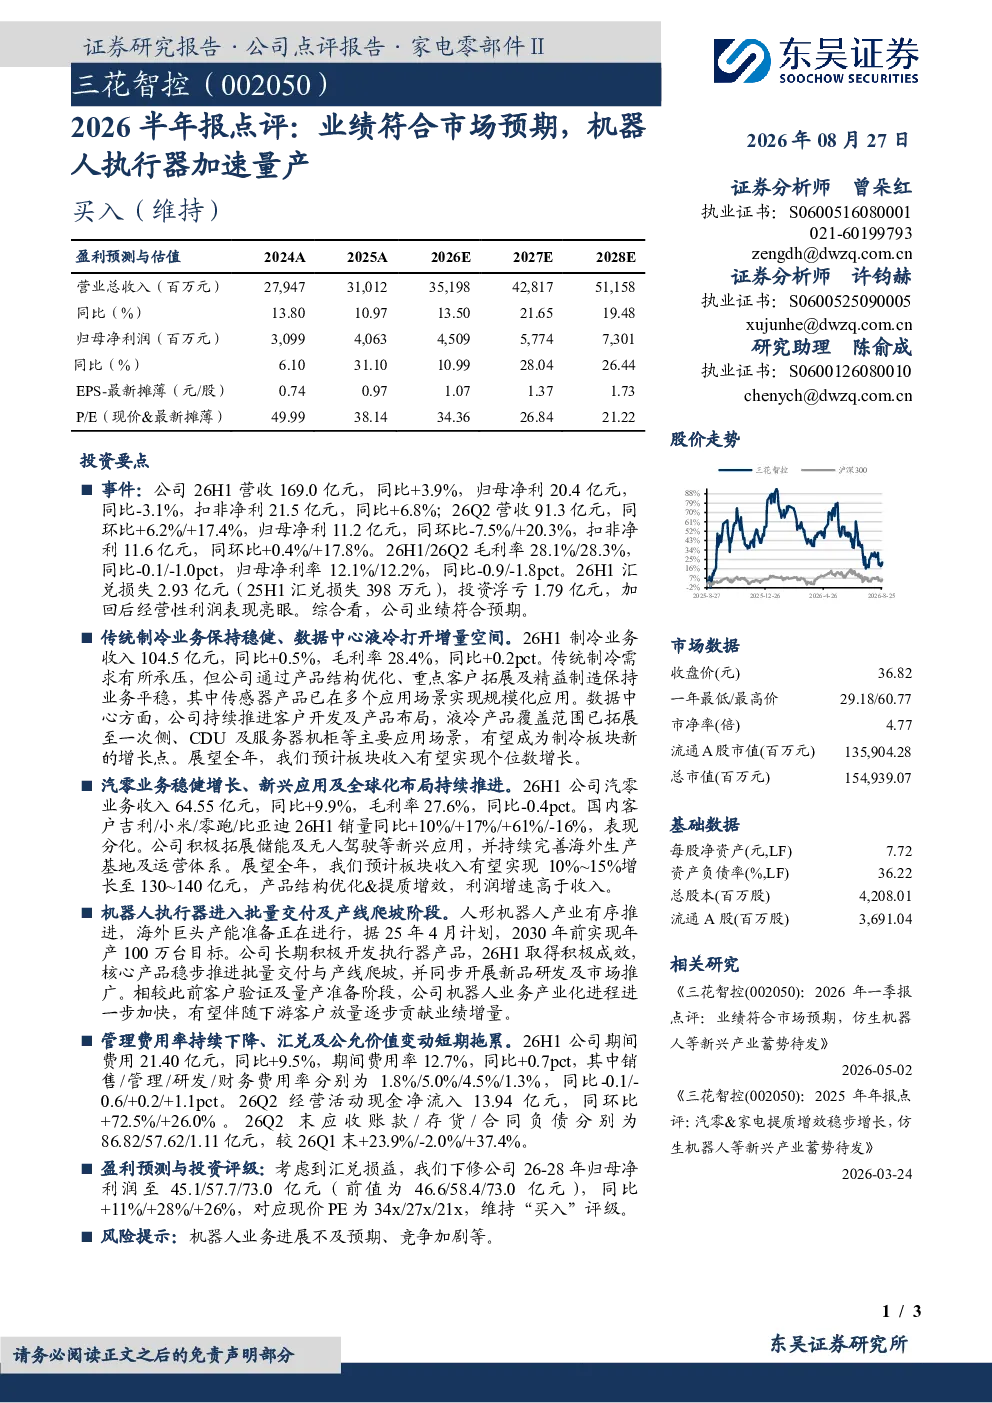
公司2026年上半年营收169.0亿元,同比+3.9%,归母净利20.4亿元,同比-3.1%。Q2营收91.3亿元,同环比+6.2%/+17.4%,归母净利11.2亿元,同环比-7.5%/+20.3%。扣非净利同比+6.8%,整体业绩符合市场预期。
传统制冷业务的发展情况及未来趋势?
传统制冷业务收入104.5亿元,同比+0.5%,毛利率28.4%,同比+0.2pct。在需求承压下,公司通过产品结构优化、客户拓展及精益制造保持平稳,传感器产品规模化应用。未来需关注产品升级和市场需求变化。
数据中心液冷业务的进展和潜力?
数据中心液冷业务持续推进客户开发及产品布局,液冷产品覆盖一次侧、CDU及服务器机柜,有望成为增长点。预计全年收入个位数增长,但该领域是未来数据中心建设的重要方向。
机器人执行器业务的当前状态和未来展望?
机器人执行器业务进入批量交付及产线爬坡阶段,产业化进程加快,有望逐步贡献业绩增量。人形机器人市场预计2030年前年产100万台,公司在此领域布局较早,发展潜力较大。
这份研报提示的主要风险有哪些?
研报提示的主要风险包括机器人业务进展不及预期、市场竞争加剧等。需关注行业竞争格局变化及新技术迭代对公司业务的影响。
你可能感兴趣
机械设备行业点评报告:特斯拉量产指引超预期,机器人执行器放量在即
机械设备开源证券2025-01-13
半年报点评:业绩符合预期,加速拓展机器人等新应用
国盛证券2025-08-29
2026年半年报点评:Q2业绩符合市场预期,机器人进展顺利
轻工制造东吴证券2026-08-16
方正汽车文姬团队 拓普集团交流更新 业绩低点已过 机器人执行器量产在即
未知机构2026-07-16
2023年三季报点评: Q3略有承压,汽零继续维持高增,机器人执行器量产可期
东吴证券2023-10-31
2026半年报点评:业绩符合我们预期,出口市场持续向好
交通运输东吴证券2026-08-30
2026半年报点评:业绩符合市场预期,丝杠产业化稳步推进
交运设备东吴证券2026-08-27
Q3业绩符合预期,机器人执行器业务进展迅速
家用电器华安证券2025-11-19
2024年年报、2025年一季报点评业绩符合预期,机器人产品量产在即
东吴证券2025-04-30
2024年年报及2025年一季报点评:业绩符合预期,机器人量产在即
交通运输东吴证券2025-04-25