猜你想问
恒立液压2026年半年报核心内容有哪些?
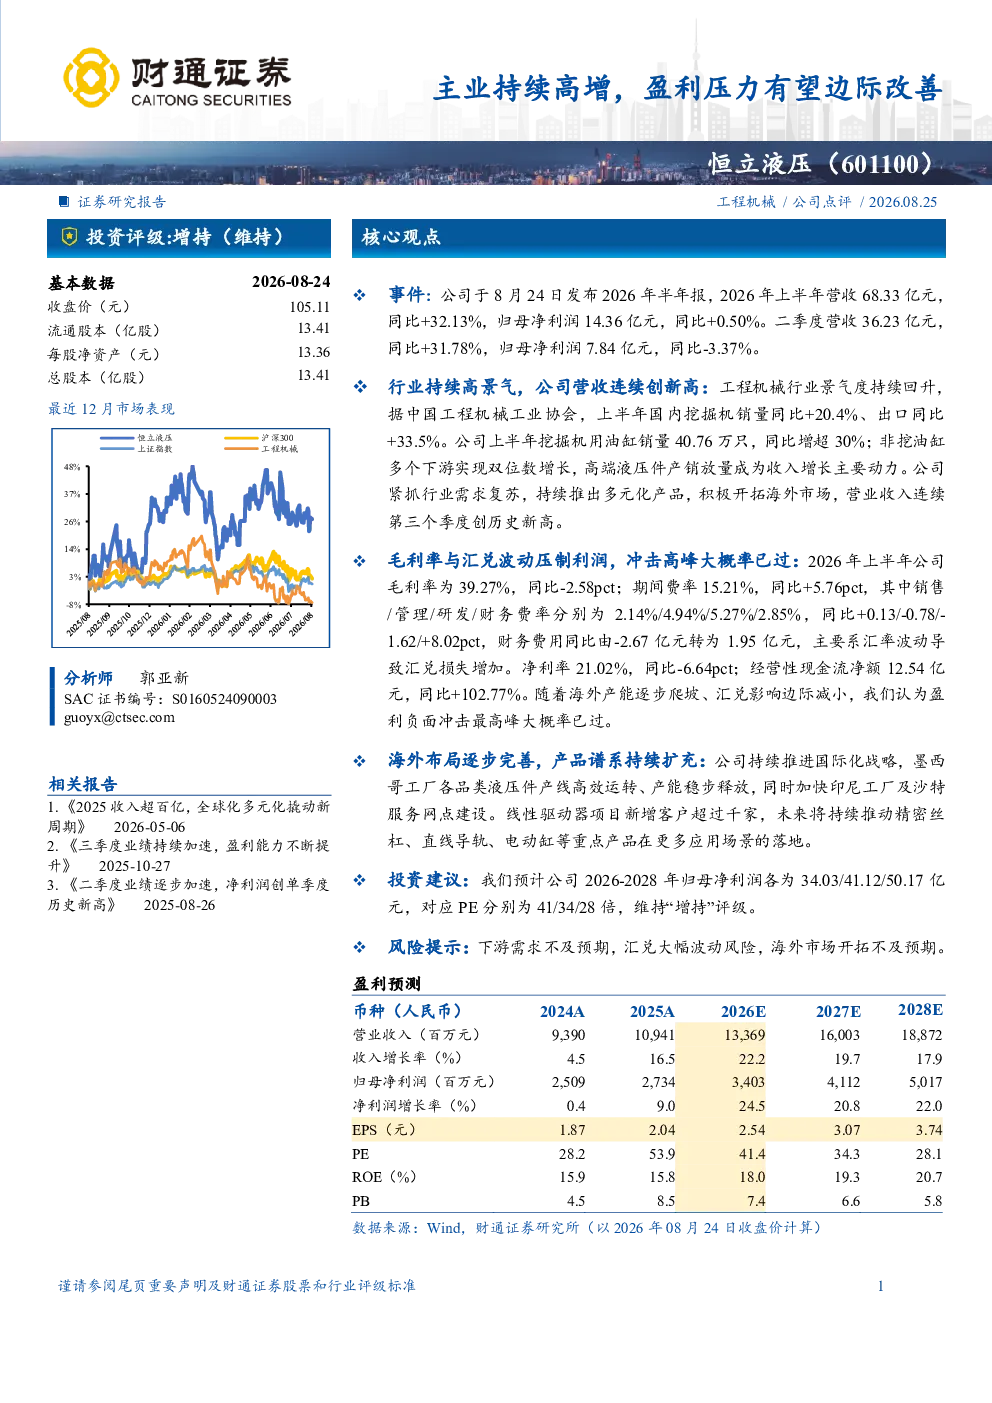
恒立液压2026年半年报显示,公司营收和净利润均实现同比增长,但二季度净利润同比略有下降。主要亮点包括工程机械行业景气度回升,挖掘机用油缸销量同比增超30%,非挖油缸下游多个领域实现双位数增长,高端液压件成为收入增长主要动力。公司营收连续第三个季度创历史新高。毛利率为39.27%,同比下降2.58个百分点;期间费率为15.21%,同比上升5.76个百分点,主要受汇率波动导致汇兑损失增加。净利率为21.02%,同比下降6.64个百分点。随着海外产能逐步释放和汇兑影响减弱,盈利负面冲击高峰大概率已过。
工程机械行业发展趋势如何?
工程机械行业景气度回升,恒立液压挖掘机用油缸销量同比增超30%,非挖油缸下游多个领域实现双位数增长,高端液压件成为收入增长主要动力。公司营收连续第三个季度创历史新高。行业高景气度主要得益于下游需求增加和设备更新换代。公司持续推进国际化战略,墨西哥工厂产能稳步释放,印尼工厂及沙特服务网点建设加快,线性驱动器新增客户超千家,未来将持续推动精密丝杠、直线导轨、电动缸等重点产品在更多场景落地。
报告重点分析了哪些方向?
报告重点分析了恒立液压的业绩表现、盈利能力及未来增长点。业绩方面,公司营收和净利润均实现同比增长,但二季度净利润同比略有下降。盈利能力方面,毛利率和净利率有所下降,主要受汇率波动影响。报告指出,随着海外产能逐步释放和汇兑影响减弱,盈利负面冲击高峰大概率已过。未来增长点包括海外市场拓展和高端液压件产品线扩充。
当前市场对恒立液压的判断是什么?
当前市场对恒立液压的判断是公司业绩持续高增,但盈利压力有所改善。公司营收和净利润均实现同比增长,挖掘机用油缸销量同比增超30%,非挖油缸下游多个领域实现双位数增长。毛利率和净利率虽有所下降,但报告认为随着海外产能释放和汇兑影响减弱,盈利能力有望边际改善。公司持续推进国际化战略,产品线不断扩充,市场竞争力增强。
研报提示了哪些风险?
研报提示了恒立液压面临的主要风险包括下游需求不及预期、汇兑大幅波动风险以及海外市场开拓不及预期。报告指出,虽然公司业绩持续高增,但工程机械行业景气度存在不确定性,可能影响公司未来的业绩表现。此外,汇率波动可能导致汇兑损失增加,影响公司盈利能力。海外市场开拓也存在一定风险,需要持续关注市场变化和竞争态势。