猜你想问
鼎龙股份2026年业绩表现如何?
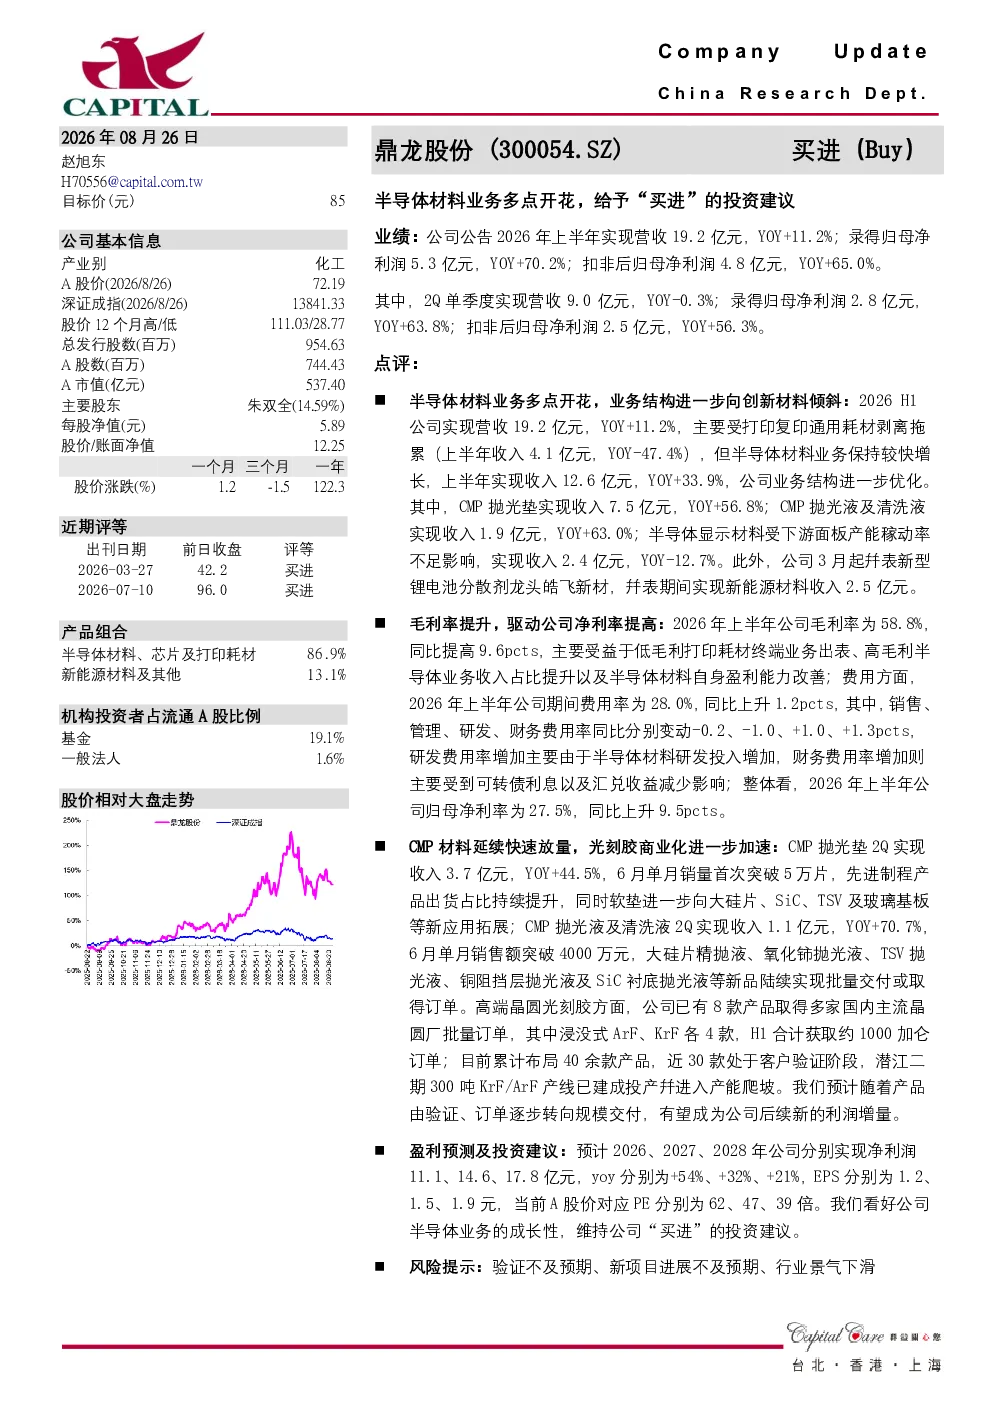
鼎龙股份2026年上半年实现营收19.2亿元,同比增长11.2%;归母净利润5.3亿元,同比增长70.2%。公司业务结构持续优化,半导体材料业务成为主要增长动力,其中CMP抛光垫和CMP抛光液及清洗液收入分别同比增长56.8%和63.0%。公司3月起并表新型锂电池分散剂龙头皓飞新材,新能源材料收入达2.5亿元。
半导体材料赛道发展趋势如何?
半导体材料赛道中,CMP材料快速放量,光刻胶商业化加速。CMP抛光垫和抛光液及清洗液业务表现突出,大硅片、SiC、TSV及玻璃基板等新应用拓展明显。高端晶圆光刻胶方面,已有8款产品取得国内主流晶圆厂批量订单,累计布局40余款产品,近30款处于客户验证阶段。
报告重点分析了哪些方向?
报告重点分析了鼎龙股份业务结构优化,半导体材料业务多点开花成为主要增长动力。CMP材料快速放量,光刻胶商业化加速。公司毛利率提升至58.8%,归母净利率达27.5%。报告还分析了公司3月起并表新型锂电池分散剂龙头皓飞新材,新能源材料业务贡献2.5亿元收入。
当前市场现状如何判断?
当前市场现状显示,鼎龙股份半导体材料业务增长强劲,CMP抛光垫和抛光液及清洗液收入大幅增长。公司毛利率和净利率显著提升,光刻胶产品取得批量订单,产能爬坡顺利。公司业务结构持续优化,半导体材料业务占比提升明显,成为公司主要增长引擎。
研报提示了哪些风险?
研报提示了验证不及预期、新项目进展不及预期、行业景气下滑等风险。公司半导体材料业务依赖下游客户验证,若验证不及预期可能影响业绩。新项目如光刻胶产能爬坡若进展不及预期,可能影响未来业绩表现。行业景气下滑也可能对公司业务造成不利影响。
你可能感兴趣
半导体业务实现快速增长,给予“买进”的建议
群益证券2026-03-27
CMP抛光液领域取得多项突破,给予“买进”的投资建议
基础化工群益证券2026-05-28
26Q1利润超预期,给予“买进”的投资建议
群益证券2026-04-14
首次覆盖报告:CMP抛光垫国产供应龙头,半导体材料多点开花
上海证券2025-07-25
季报点评:半导体显示材料多点开花,平台公司日臻完善
基础化工国盛证券2024-10-25
更新报告石英材料一体化平台,半导体光纤多点开花
国泰海通证券2026-07-21
平台型材料公司雏形初现,各类半导体材料多点开花
基础化工华安证券2023-04-11
2021年报&2022一季报点评:业绩符合预期,半导体+新能源材料多点开花
民生证券2022-05-01
电子及半导体材料平台,多点开花加速放量
基础化工国盛证券2021-08-19
26H1业绩高增,半导体材料多点开花
基础化工国盛证券2026-08-08