猜你想问
这份研报的核心内容是什么?
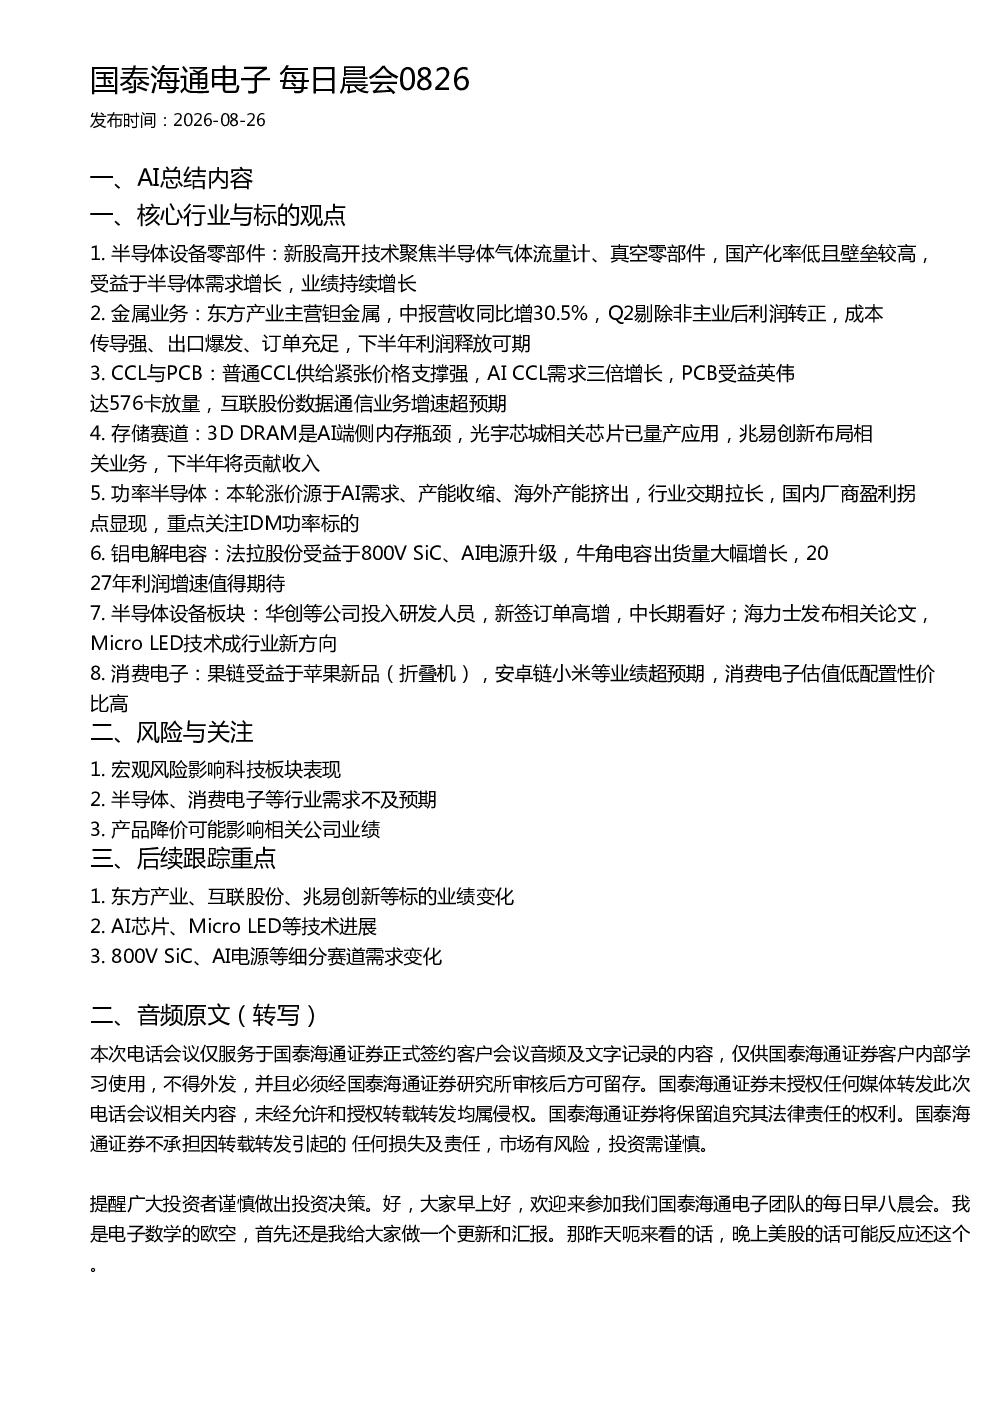
这份研报主要分析了半导体设备零部件、金属业务、CCL与PCB、存储赛道、功率半导体、铝电解电容、半导体设备板块以及消费电子等行业的核心观点。例如,半导体设备零部件国产化率低且壁垒较高,受益于半导体需求增长;金属业务中东方产业成本传导能力强,下半年利润释放可期;CCL与PCB行业供给紧张,AI CCL需求增长显著;存储赛道中3D DRAM是AI端侧内存瓶颈,兆易创新相关业务下半年将贡献收入。此外,报告还关注了各行业的风险与关注点,以及后续跟踪重点。
报告重点分析了哪些赛道/行业的发展趋势?
报告重点分析了半导体设备零部件、金属业务、CCL与PCB、存储赛道、功率半导体、铝电解电容、半导体设备板块以及消费电子等赛道的发展趋势。例如,半导体设备零部件行业受益于国产替代需求,未来增长潜力大;金属业务中钽金属行业成本传导能力强,出口爆发,订单充足;CCL与PCB行业受益于AI和数据中心需求增长,价格支撑强;存储赛道中3D DRAM是AI端侧内存瓶颈,相关芯片已量产应用;功率半导体行业因AI需求、产能收缩等因素出现涨价,国内厂商盈利拐点显现;铝电解电容行业受益于800V SiC和AI电源升级,牛角电容出货量大幅增长。
报告的主要分析方向是什么?
报告的主要分析方向包括各行业的核心观点、风险与关注点,以及后续跟踪重点。具体而言,报告分析了半导体设备零部件、金属业务、CCL与PCB、存储赛道、功率半导体、铝电解电容、半导体设备板块以及消费电子等行业的现状和发展趋势,并指出了各行业的风险点,如宏观风险影响科技板块表现、半导体和消费电子等行业需求不及预期、产品降价可能影响相关公司业绩等。此外,报告还重点跟踪了东方产业、互联股份、兆易创新等标的的业绩变化,AI芯片、Micro LED等技术进展,以及800V SiC、AI电源等细分赛道的需求变化。
当前市场对这些行业的现状有何判断?
当前市场对这些行业的现状判断呈现多元化特点。例如,半导体设备零部件行业因国产化率低且壁垒较高,受到市场关注,新签订单高增,中长期看好;金属业务中东方产业成本传导能力强,出口爆发,订单充足,下半年利润释放可期;CCL与PCB行业受益于AI和数据中心需求增长,价格支撑强,AI CCL需求增长显著;存储赛道中3D DRAM是AI端侧内存瓶颈,相关芯片已量产应用,兆易创新相关业务下半年将贡献收入;功率半导体行业因AI需求、产能收缩等因素出现涨价,国内厂商盈利拐点显现;铝电解电容行业受益于800V SiC和AI电源升级,牛角电容出货量大幅增长;半导体设备板块中Micro LED技术成为行业新方向;消费电子行业受益于苹果新品和安卓链需求增长,估值低配置性价比高。
研报提示了哪些风险?
研报提示了几个主要风险,包括宏观风险可能影响科技板块表现,半导体和消费电子等行业需求可能不及预期,以及产品降价可能影响相关公司业绩。例如,宏观经济波动可能导致科技板块整体表现受影响;半导体和消费电子等行业需求的变化可能影响相关公司的业绩增长;产品价格下降可能压缩相关公司的利润空间。此外,报告还提示了各行业特有的风险,如半导体设备零部件行业的技术壁垒和市场竞争风险,金属业务中原材料价格波动风险,CCL与PCB行业的产品周期风险,存储赛道中技术迭代风险,功率半导体行业的市场竞争和产能扩张风险,铝电解电容行业的产品更新换代风险等。