猜你想问
这份研报主要分析了哪些内容?
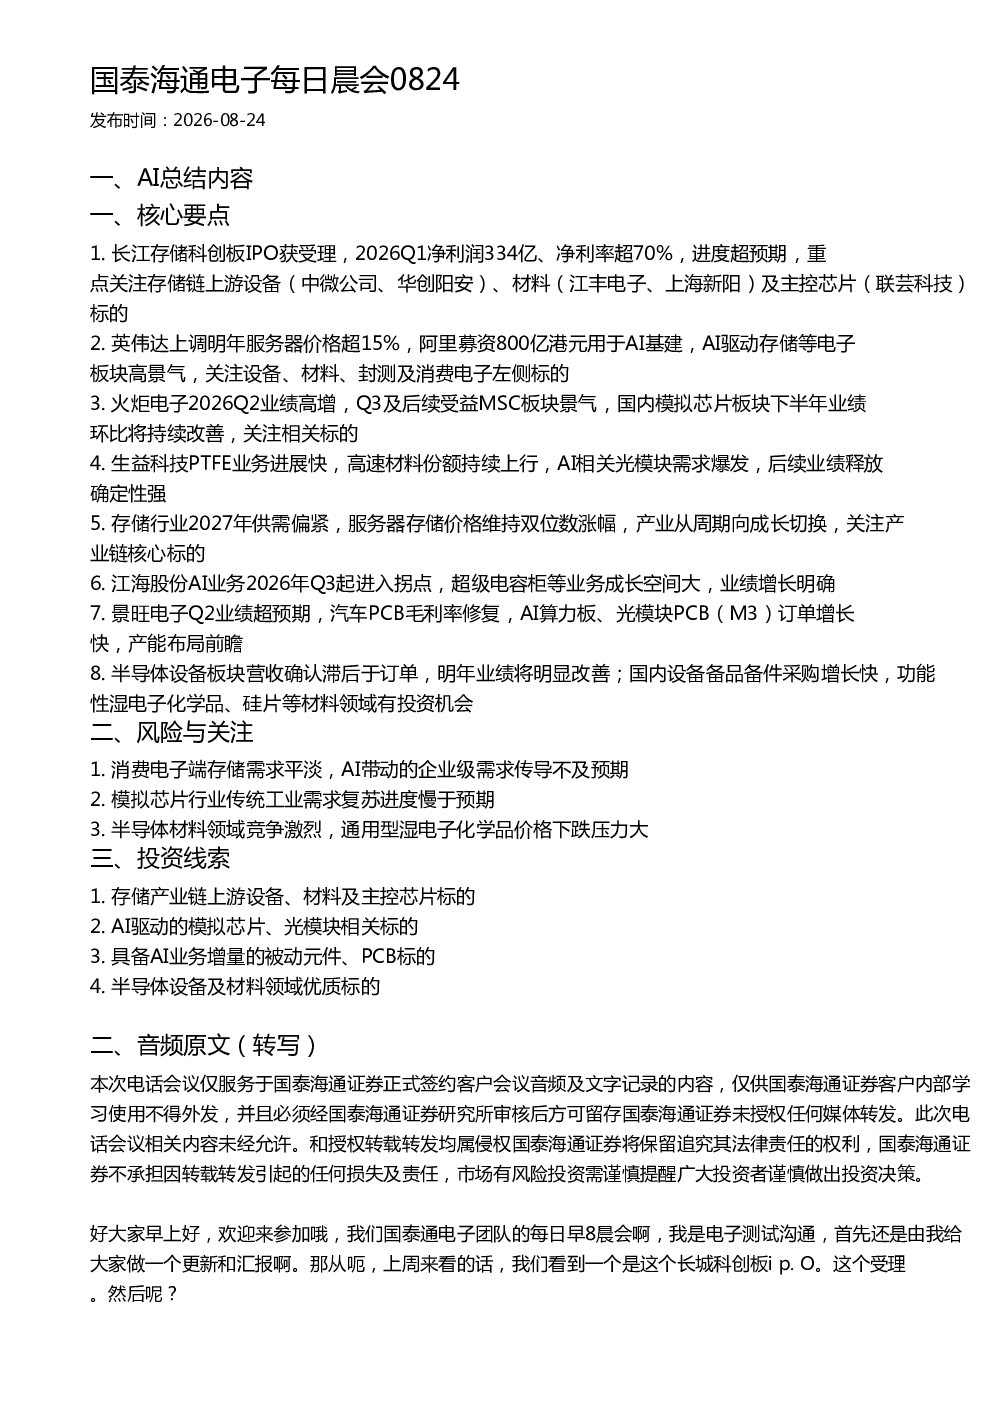
本研报重点分析了AI领域、模拟芯片及半导体设备材料领域的投资机会。AI领域关注长江存储IPO、英伟达服务器价格上调、火炬电子业绩高增等事件,强调AI驱动下存储链、模拟芯片需求爆发。模拟芯片领域关注国内板块复苏及涨价链弹性。半导体设备材料领域关注营收确认滞后于订单的改善、功能性湿电子化学品及硅片的投资机会。
AI赛道未来发展趋势如何?
AI赛道未来发展趋势向好,AI数据中心开辟独立增长曲线,带动光通信、服务器电源等模拟芯片需求爆发。存储行业预计2027年供需偏紧,价格维持双位数涨幅,产业从周期向成长切换。光模块需求爆发,高速材料份额持续上行,相关产业链核心标的业绩增长明确。
研报重点分析了哪些方向?
研报重点分析了AI领域上游设备、材料及主控芯片标的,如中微公司、华创阳安、江丰电子等。关注模拟芯片龙头盛邦、斯瑞普及AI模拟新鹏威、捷华特。半导体设备板块关注明年业绩改善及国内备品备件采购增长,材料领域关注功能性湿电子化学品、硅片投资机会。
当前市场现状如何判断?
当前市场现状显示AI驱动下电子板块高景气,服务器存储价格上涨,产业从周期向成长切换。国内模拟芯片板块下半年收入、毛利、利润环比持续改善。半导体设备板块营收确认滞后于订单,明年业绩将明显改善,国内设备备品备件采购增长快。
研报是否存在风险提示?
研报提示关注AI领域技术迭代风险及市场需求变化可能影响相关标的业绩。模拟芯片领域需关注行业竞争格局变化。半导体设备材料领域需关注原材料价格波动及产能扩张风险。产业链各环节需关注政策及国际贸易环境变化可能带来的不确定性。
你可能感兴趣
国泰海通电子 每日晨会0826
未知机构2026-08-26
国泰海通电子每日晨会0909
未知机构2026-09-09
国泰海通电子每日晨会0820
未知机构2026-08-20
国泰海通电子每日晨会0904
未知机构2026-09-04
国泰海通电子 每日晨会0911
未知机构2026-09-11
国泰海通电子每日晨会0827
未知机构2026-08-27
国泰海通电子每日晨会 2026.09.08
未知机构2026-09-08
国泰海通电子 每日晨会0821
未知机构2026-08-21
国泰海通电子每日晨会(0828)
未知机构2026-08-28
国泰海通电子晨会0831:龙旗/立昂/PCB等核心标的分析
未知机构2026-08-31