猜你想问
绿茶集团最新研报核心内容是什么?
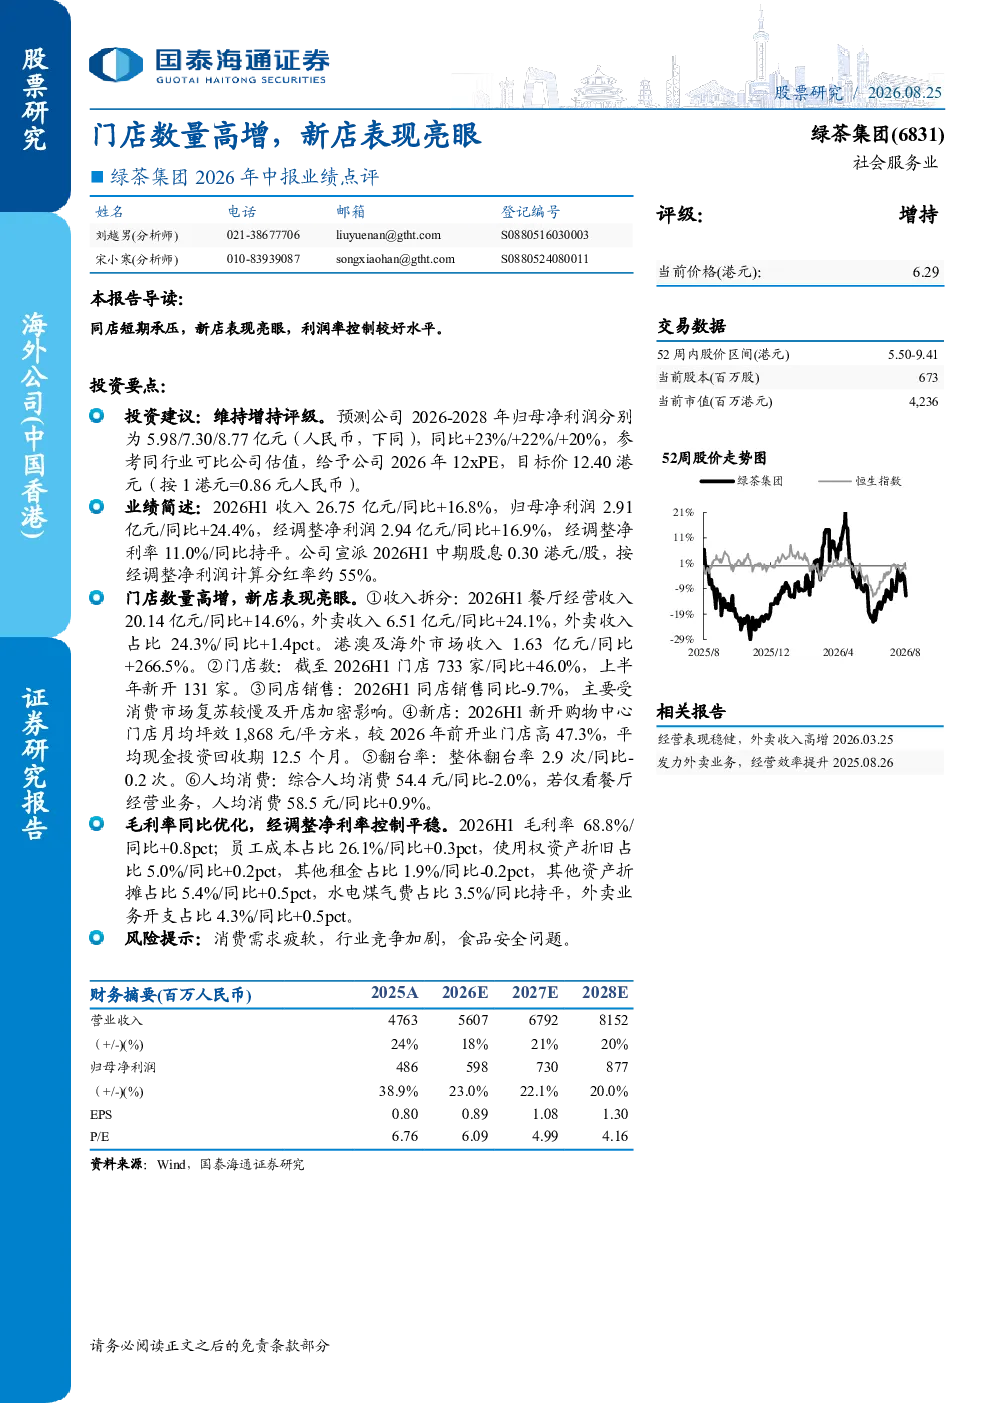
绿茶集团最新研报显示,2026H1公司实现收入26.75亿元,同比增长16.8%;归母净利润2.91亿元,同比增长24.4%。门店总数达733家,同比增长46.0%,新开131家。新店表现亮眼,购物中心门店月均坪效1,868元/平方米,较2026年前开业门店高47.3%,平均现金投资回收期12.5个月。毛利率为68.8%,同比提升0.8个百分点;经调整净利率为11.0%,保持稳定。
餐饮赛道行业发展趋势如何?
餐饮赛道整体呈现多业态发展格局,连锁化、数字化、健康化是主要趋势。市场竞争激烈,头部企业通过品牌、供应链、体验等多维度构建护城河。下沉市场与海外市场成为新的增长点,外卖业务占比持续提升。绿茶集团作为其中一员,积极拓展门店网络,优化单店效益,并在港澳及海外市场取得显著增长,展现出较强的市场适应能力。
这份研报重点分析了哪些方向?
这份研报重点分析了绿茶集团的门店扩张与单店盈利能力。报告指出,公司2026H1门店数量实现高增长,新店表现亮眼,购物中心门店坪效显著提升,现金回收周期缩短,显示出良好的运营效率。同时,报告也关注了收入结构变化,外卖收入占比提升,港澳及海外市场增长迅猛。此外,同店销售下滑的问题也得到提及,反映了消费市场复苏的不确定性。
当前市场对绿茶集团有何判断?
当前市场对绿茶集团的判断是积极且谨慎并存的。一方面,公司门店数量高增,新店表现亮眼,收入和利润稳步增长,展现出较强的增长潜力。另一方面,同店销售下滑提示市场需关注消费复苏速度及行业竞争压力。整体来看,投资者对绿茶集团的发展持乐观态度,但同时也意识到其面临的挑战。
研报提示了哪些风险?
研报提示的主要风险包括消费需求疲软可能影响门店销售和同店增长;行业竞争加剧可能导致价格战和利润下滑;食品安全问题也是潜在风险点,需要公司持续加强管理和品控。此外,宏观经济波动和疫情影响也可能对经营造成不确定性。投资者需密切关注这些风险因素,综合评估投资价值。