猜你想问
银河娱乐最新业绩表现如何?
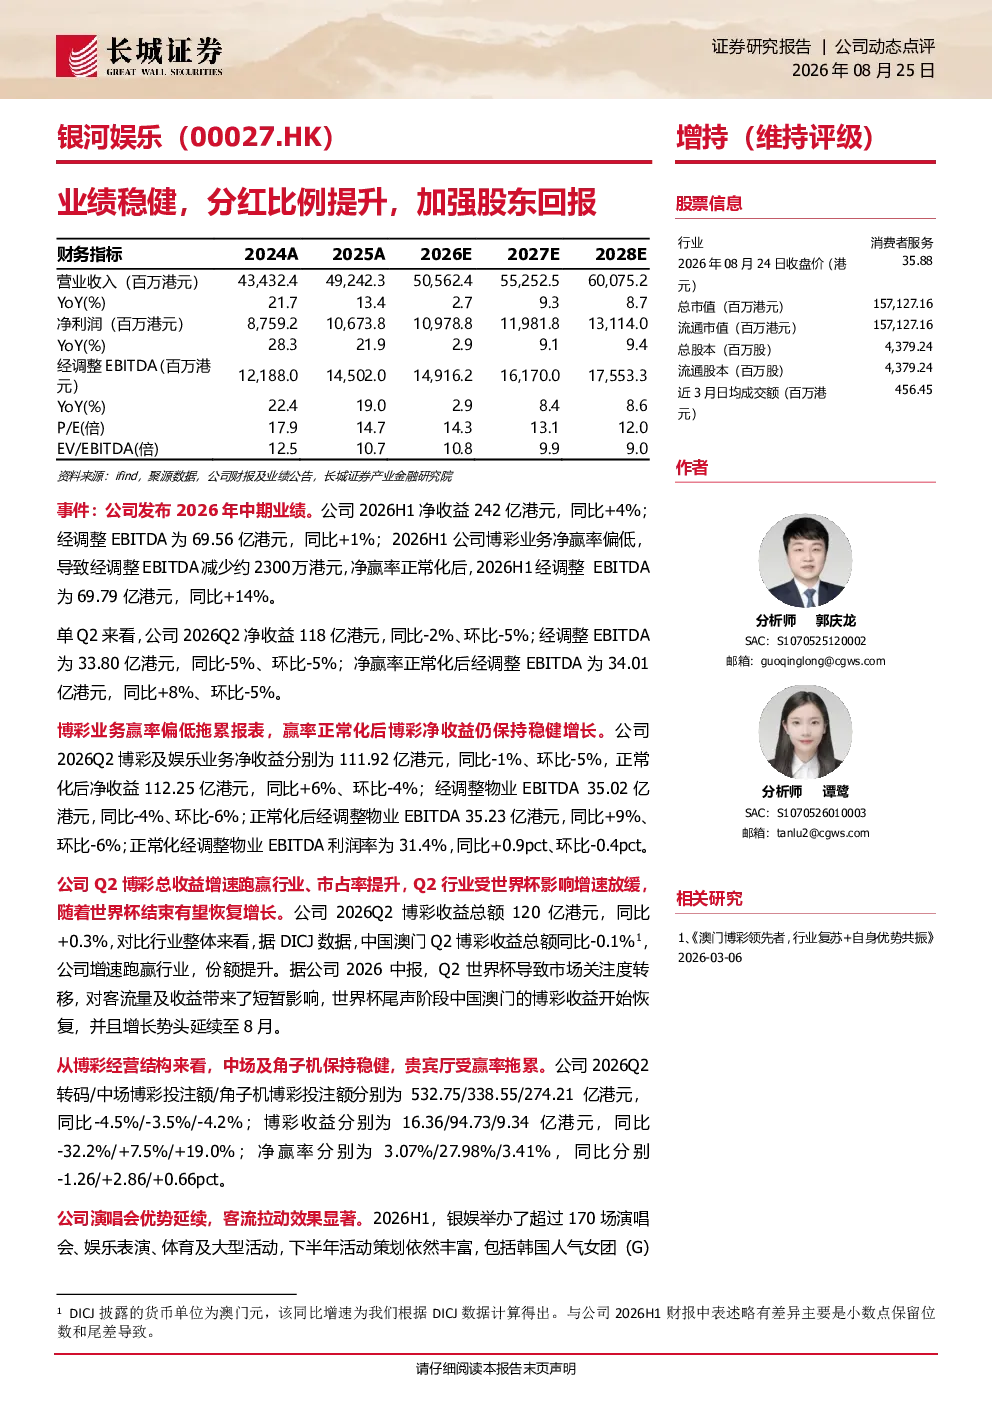
银河娱乐2026年中期净收益达242亿港元,同比+4%;经调整EBITDA为69.56亿港元,同比+1%,正常化后同比+14%。博彩业务方面,Q2收益总额120亿港元,同比+0.3%,跑赢行业,市占率提升。演唱会业务表现突出,H1举办超170场演唱会,客流拉动效果显著。财务状况方面,Q2经调整EBITDA环比-5%但同比+9%,物业业务正常化后表现良好。股东回报方面,中期股息每股0.90港元,分红比例提升至74.64%
博彩行业发展趋势如何?
银河娱乐所属博彩行业在2026年Q2表现稳健,其博彩收益同比+0.3%,跑赢行业平均水平(同比-0.1%),市占率有所提升。中场及角子机业务保持稳定,但贵宾厅受赢率拖累。整体来看,行业复苏趋势明显,但竞争加剧和政策变动仍是主要挑战。银河娱乐通过多元化业务布局,如演唱会和物业投资,进一步分散风险,增强抗风险能力。未来,行业增长仍依赖于客流恢复和消费升级,同时新项目如银河四期和澳门星际酒店升级工程将提供新的增长动力。
报告重点分析了哪些方向?
本报告重点分析了银河娱乐的业绩稳健性、股东回报政策以及未来项目进展。业绩方面,报告详细解读了中期净收益、经调整EBITDA的同比环比变化,以及博彩业务和演唱会业务的增长情况。股东回报方面,报告强调了中期股息的提升和分红比例的增加,显示公司对股东的重视。项目进展方面,报告介绍了嘉佩乐高端博彩区包厢增加、银河四期项目推进和澳门星际酒店升级工程等关键举措,这些项目预计将在2027年Q1竣工,为未来收入增长提供支撑。此外,报告还分析了物业业务的正常化表现,显示公司多元化经营策略的有效性。
当前市场对银河娱乐的判断是什么?
当前市场对银河娱乐的判断主要基于其稳健的业绩表现和积极的股东回报政策。银河娱乐2026年中期业绩显示公司经营状况良好,收入和利润保持稳定增长,博彩业务和演唱会业务均表现亮眼。公司提升分红比例,增强股东信心。市场关注其新项目进展,如银河四期和澳门星际酒店升级工程,这些项目有望成为未来收入增长的新引擎。同时,市场也关注行业竞争和政策变动带来的风险,但银河娱乐通过多元化业务布局和稳健的财务状况,具备较强的抗风险能力。整体来看,市场对银河娱乐持积极态度,认为其未来发展潜力较大。
研报提示了哪些风险?
研报提示了银河娱乐面临的主要风险包括消费复苏不及预期、行业竞争加剧、政策变动、新项目进展不及预期、外汇及利率波动以及博彩批给合同风险等。消费复苏不及预期可能影响公司博彩和演唱会业务的客流增长。行业竞争加剧可能导致市场份额下降和利润率压缩。政策变动,特别是博彩相关政策的调整,可能对公司业务产生重大影响。新项目进展不及预期将影响公司未来的收入增长。外汇及利率波动可能增加公司财务成本。博彩批给合同风险则涉及公司长期经营资质的稳定性。公司需密切关注这些风险,并采取相应措施进行管理和应对。