猜你想问
这份研报的核心内容是什么?
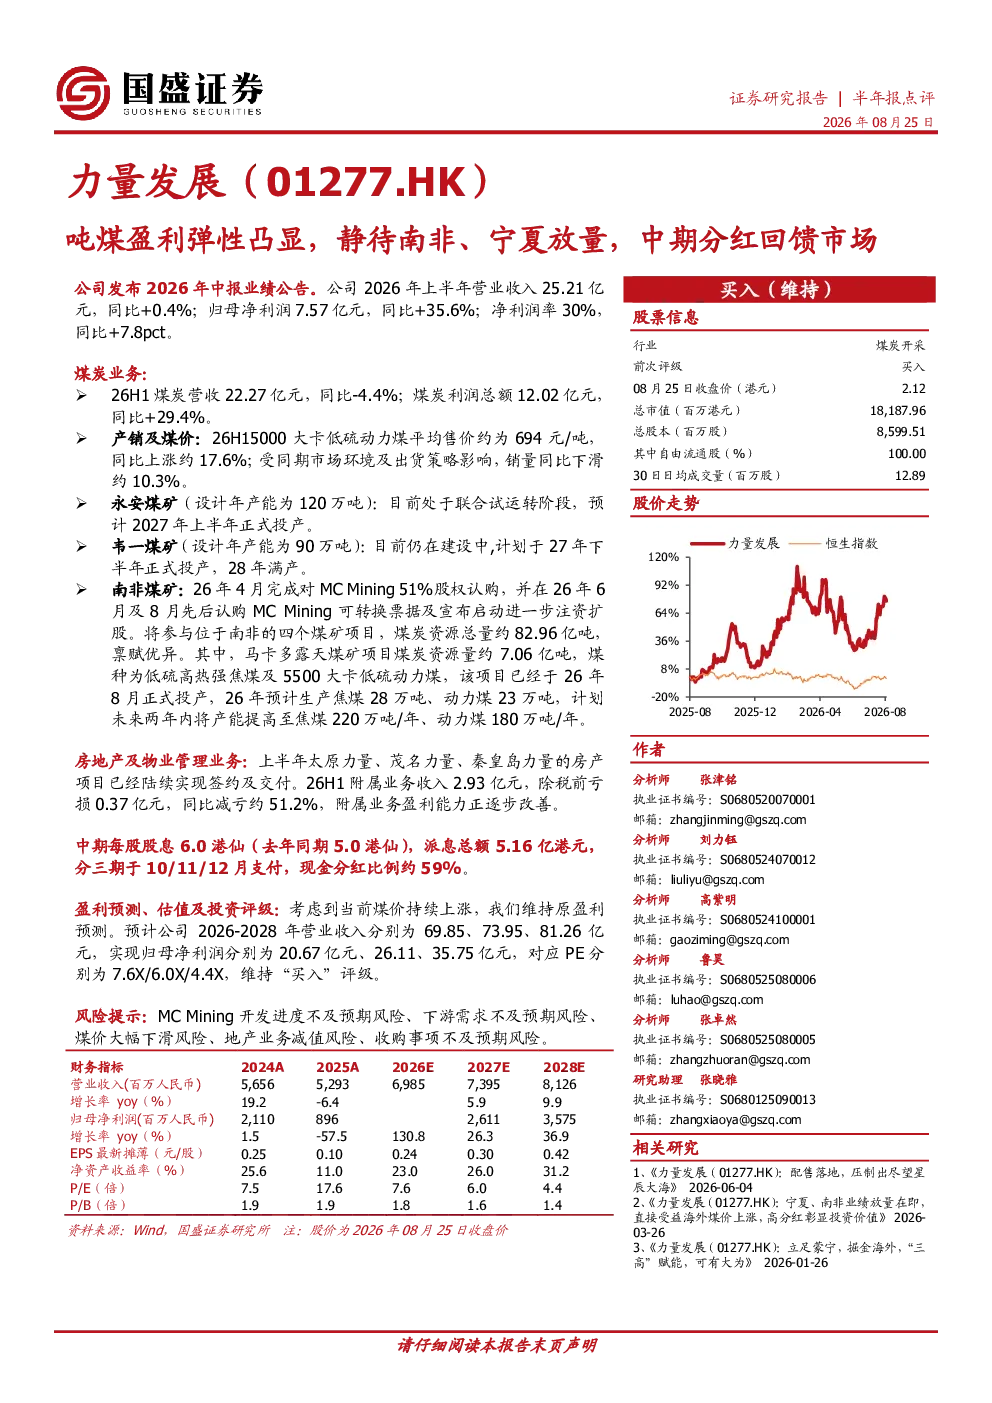
本报告主要分析了公司在2026年上半年的业绩表现,特别是煤炭业务的盈利弹性。报告指出,尽管煤炭营收同比略有下滑,但利润总额显著增长,主要得益于煤价上涨。公司重点介绍了永安煤矿和韦一煤矿的建设进度,以及南非煤矿的股权收购和产能扩张计划。此外,报告还提到了房地产及物业管理业务的经营情况,以及中期分红政策。整体来看,报告对公司的未来发展持积极态度,认为其在煤炭资源开发和市场拓展方面具有较大潜力。
煤炭行业未来发展趋势如何?
从行业发展趋势来看,煤炭行业正面临供需关系的变化和环保政策的调整。一方面,随着全球能源需求的增长,煤炭作为主要能源之一仍将保持重要地位。另一方面,环保政策的收紧和清洁能源的推广,将促使煤炭行业向绿色化、高效化方向发展。公司通过加大在南非等地的煤炭资源开发力度,以及提升国内煤矿的自动化和智能化水平,有望在行业变革中占据有利位置。同时,煤价的波动也将对公司的盈利能力产生重要影响,需要密切关注市场动态。
研报重点分析了哪些方面?
本报告重点分析了公司在煤炭业务、房地产及物业管理业务两个方面的经营情况。在煤炭业务方面,报告详细介绍了公司主要煤矿的产能、产量、煤价以及未来发展规划,特别是南非煤矿的股权收购和产能扩张计划。在房地产及物业管理业务方面,报告指出公司已签约交付多个房产项目,但该业务仍处于亏损状态。此外,报告还分析了公司的中期分红政策,以及未来几年的盈利预测和估值。通过对这些方面的分析,报告评估了公司的整体经营状况和发展潜力。
当前市场对该公司有何判断?
当前市场对公司的判断主要基于其2026年上半年的业绩表现和未来发展规划。报告显示,公司虽然面临煤炭销量下滑的挑战,但通过煤价上涨和成本控制,实现了利润总额的显著增长。市场关注公司南非煤矿的产能扩张和国内煤矿的投产进度,认为这些举措将有助于提升公司的长期竞争力。同时,市场也对公司的房地产及物业管理业务持谨慎态度,认为该业务仍需持续优化经营模式以实现盈利。总体来看,市场对公司的未来发展持谨慎乐观的态度,认为其在煤炭资源开发方面具有较大潜力。
研报提到了哪些风险提示?
本报告提到了多个风险提示,主要包括以下几个方面:首先,MCMining的煤矿开发进度可能不及预期,这将影响公司在南非的煤炭产能扩张计划。其次,下游煤炭需求可能不及预期,导致煤价下跌,影响公司盈利能力。第三,煤价的大幅下滑将直接冲击公司的经营业绩,需要密切关注市场动态。第四,房地产及物业管理业务仍处于亏损状态,存在减值风险。最后,公司的收购事项可能存在不确定性,需要关注相关进展。这些风险因素可能对公司未来的经营业绩和股价表现产生不利影响,投资者需要谨慎评估。