猜你想问
这份研报主要分析了哪些核心内容?
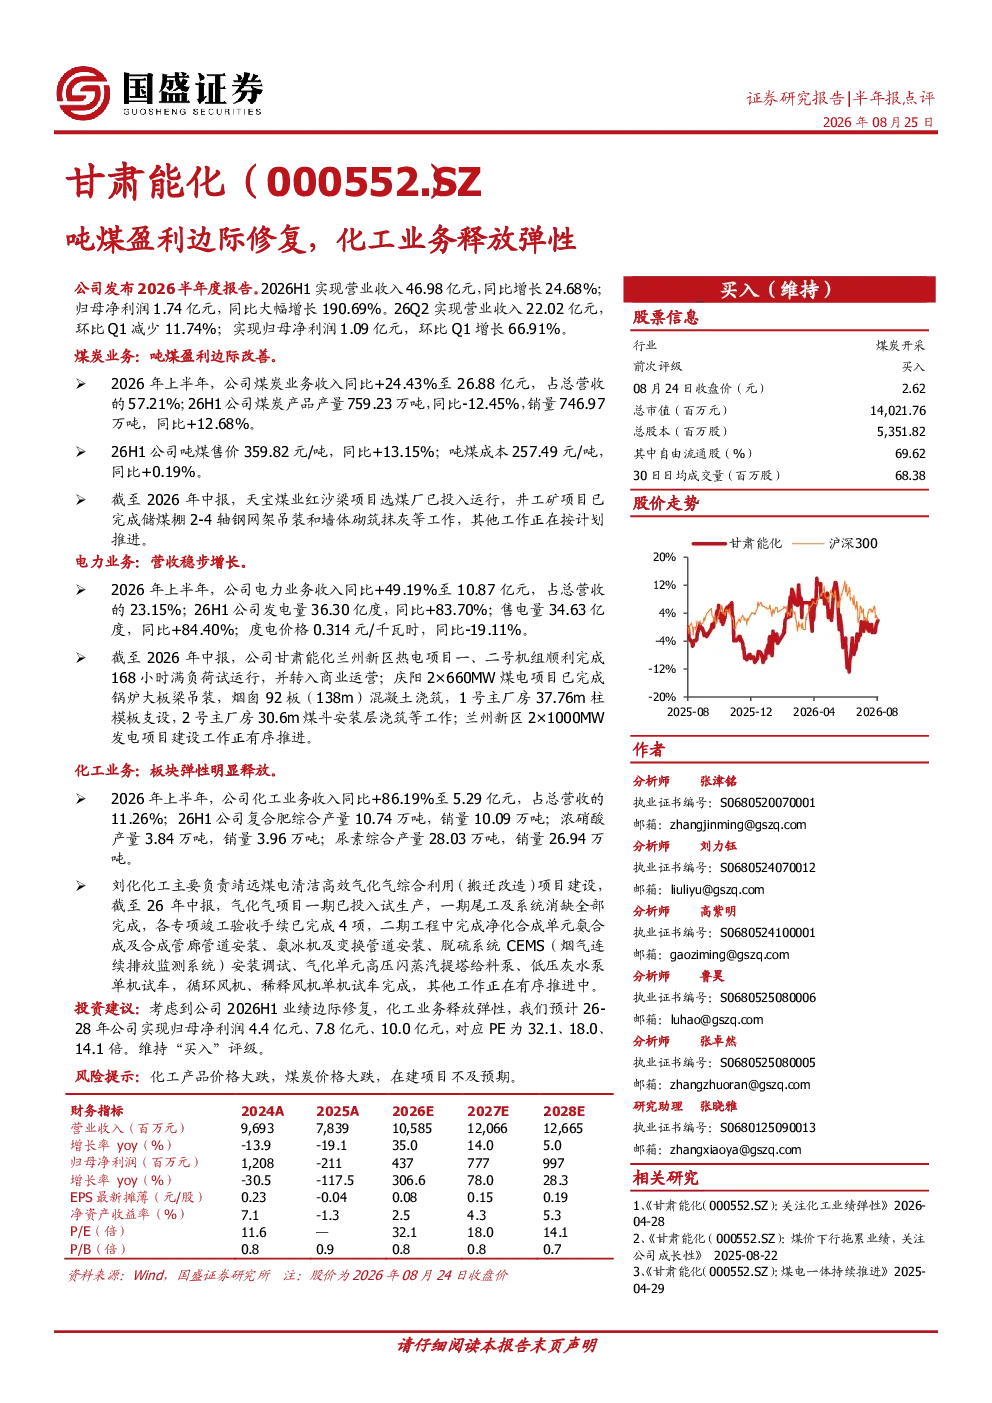
本报告主要分析了公司2026上半年业绩显著改善的原因,核心在于煤炭业务吨煤盈利边际提升、电力业务营收稳步增长以及化工业务板块弹性明显释放。具体来看,煤炭业务吨煤售价同比+13.15%至359.82元/吨,吨煤成本同比+0.19%至257.49元/吨,收入同比增长24.43%至26.88亿元;电力业务收入同比增长49.19%至10.87亿元,发电量同比+83.70%至36.30亿度;化工业务收入同比增长86.19%至5.29亿元,复合肥、浓硝酸、尿素产量和销量均实现增长。
当前化工行业的发展趋势如何?
当前化工行业呈现多元化发展态势,能源化工与新材料领域持续受益于产业升级和需求扩张。公司化工板块弹性明显释放,主要得益于靖远煤电清洁高效气化气综合利用项目一期投入试生产,表明行业向绿色、高效、综合利用方向转型。同时,复合肥、浓硝酸等基础化工产品需求稳定增长,为行业带来持续发展动力。
报告中重点分析了哪些业务板块?
报告重点分析了煤炭、电力和化工三大业务板块。煤炭业务方面,吨煤盈利边际改善是主要亮点,红沙梁项目选煤厂已投入运行,井工矿项目按计划推进;电力业务方面,营收稳步增长,兰州新区热电项目已转入商业运营,庆阳煤电项目及兰州新区2×1000MW发电项目建设有序推进;化工业务方面,板块弹性明显释放,靖远煤电清洁高效气化气综合利用项目一期已投入试生产,复合肥、浓硝酸、尿素产量和销量均实现增长。
从市场现状来看,公司处于什么位置?
从市场现状来看,公司在能源化工领域具备较强竞争力,煤炭业务盈利能力持续提升,电力业务增长稳健,化工板块展现出良好发展潜力。红沙梁项目、兰州新区热电项目等关键在建项目按计划推进,为未来业绩增长奠定基础。公司在行业周期波动中展现出一定的抗风险能力,但需关注原材料价格波动等市场风险。
研报中提示了哪些主要风险?
研报提示的主要风险包括:化工产品价格大跌可能导致化工业务盈利能力下滑;煤炭价格大跌将影响煤炭业务收入和利润;在建项目如靖远煤电二期、庆阳煤电项目等若不及预期,可能影响公司长期发展。此外,行业竞争加剧、环保政策变化等外部因素也可能带来不确定性。