猜你想问
保时捷AG2026-28年盈利下调的原因是什么?
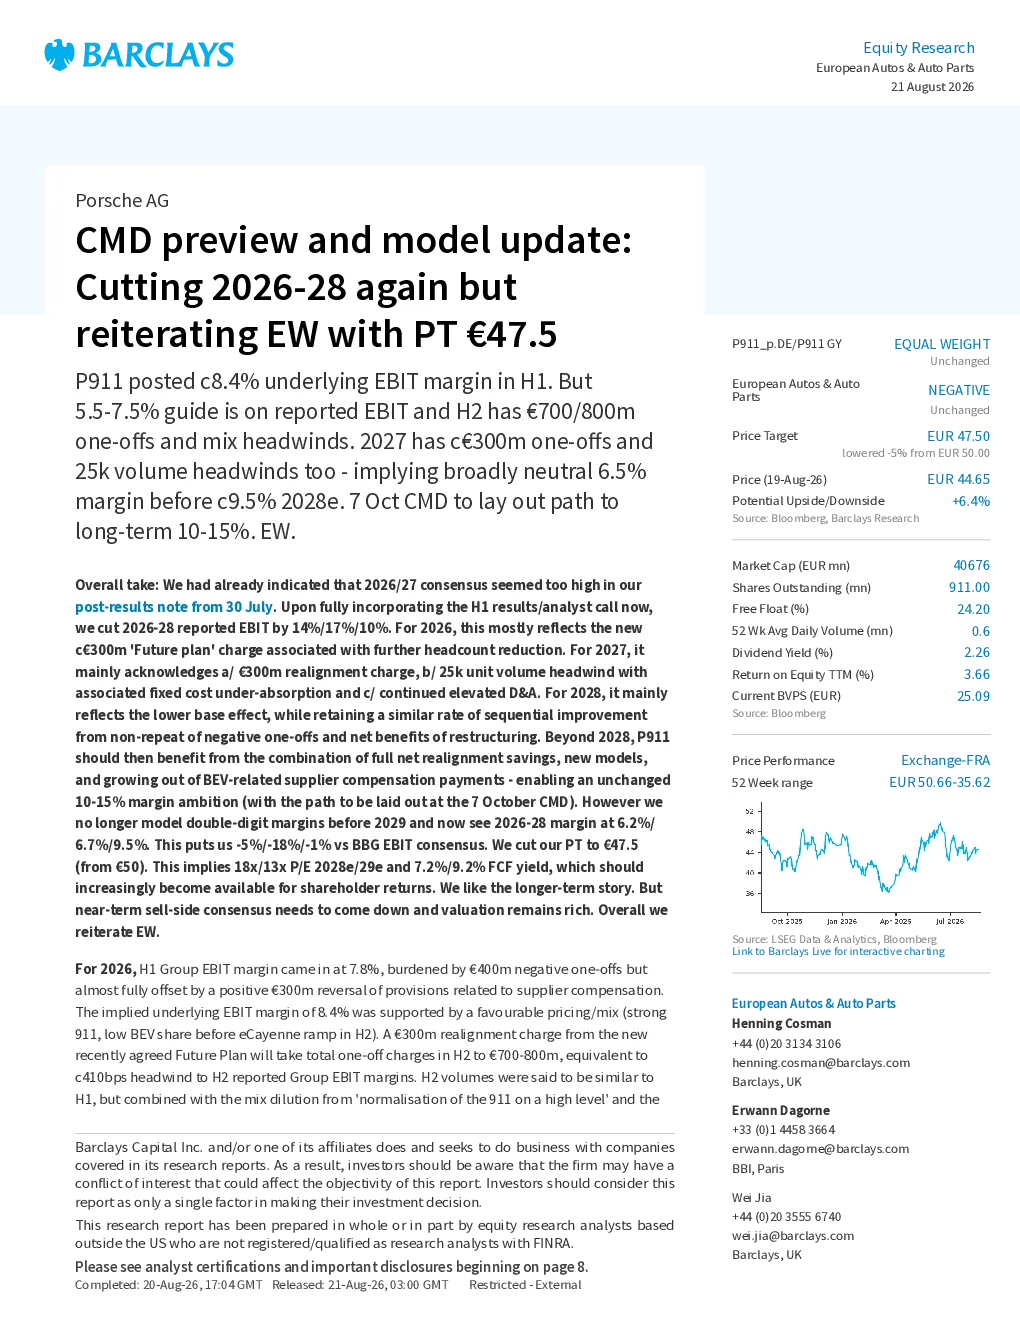
巴克莱将保时捷目标价下调至47.50欧元,主要原因是下调了2026-2028年的EBIT预测。这反映了新的未来计划费用、重组费用和销量不利因素。2026年H1集团EBIT利润率为7.8%,受一次性负项影响。未来计划将产生3000万欧元重新调整费用,下半年一次性费用总额达到7000万-8000万欧元。2027年销量据说与上半年相似,但组合稀释将限制利润率上升空间。2028年销量将随着新车型推出而复苏。预计2029年才能回到10-15%的利润率区间。
保时捷AG的长期发展前景如何?
尽管短期盈利预测下调,分析师仍看好保时捷的长期发展。预计其将实现10-15%的EBIT利润率目标,并在2029年恢复两位数利润率。分析师预计2026-28年的利润率为6.2%/ 6.7%/9.5%。2028年/29年的市盈率为18x/13x,自由现金流收益率为7.2%/9.2%。保时捷看起来越来越可信赖的中期投资,但短期需要调整。
保时捷AG报告重点分析了哪些方向?
报告重点分析了保时捷2026-28年的盈利预测下调情况,包括未来计划费用、重组费用和销量不利因素。同时,报告也分析了2026年H1的EBIT利润率、未来费用的具体影响、2027年销量与利润率的关系、2028年销量复苏预期以及2029年利润率目标的实现路径。此外,报告还提到了短期卖方共识需要下调,估值仍然偏高的问题。
当前保时捷AG的市场现状如何?
根据巴克莱的研究报告,保时捷AG的短期盈利预测下调,导致卖方共识需要调整,估值被认为仍然偏高。报告指出,2026年H1EBIT利润率受一次性负项影响,未来计划费用和重组费用将带来额外压力。2027年销量与上半年相似,但组合稀释限制利润率上升。2028年销量预计复苏,2029年有望实现10-15%的利润率目标。整体来看,市场对保时捷的短期表现存在担忧,但长期发展仍受看好。
保时捷AG报告有哪些风险提示?
报告提示,保时捷AG短期盈利预测下调,主要受未来计划费用、重组费用和销量不利因素影响。2026年H1EBIT利润率受一次性负项影响,下半年一次性费用总额达到7000万-8000万欧元。2027年销量与上半年相似,组合稀释将限制利润率上升空间。这些因素可能导致短期市场表现不佳,投资者需关注销量复苏和新车型推出情况。此外,报告也指出估值偏高的风险,短期卖方共识需要下调。