猜你想问
金诚信半年报核心内容有哪些?
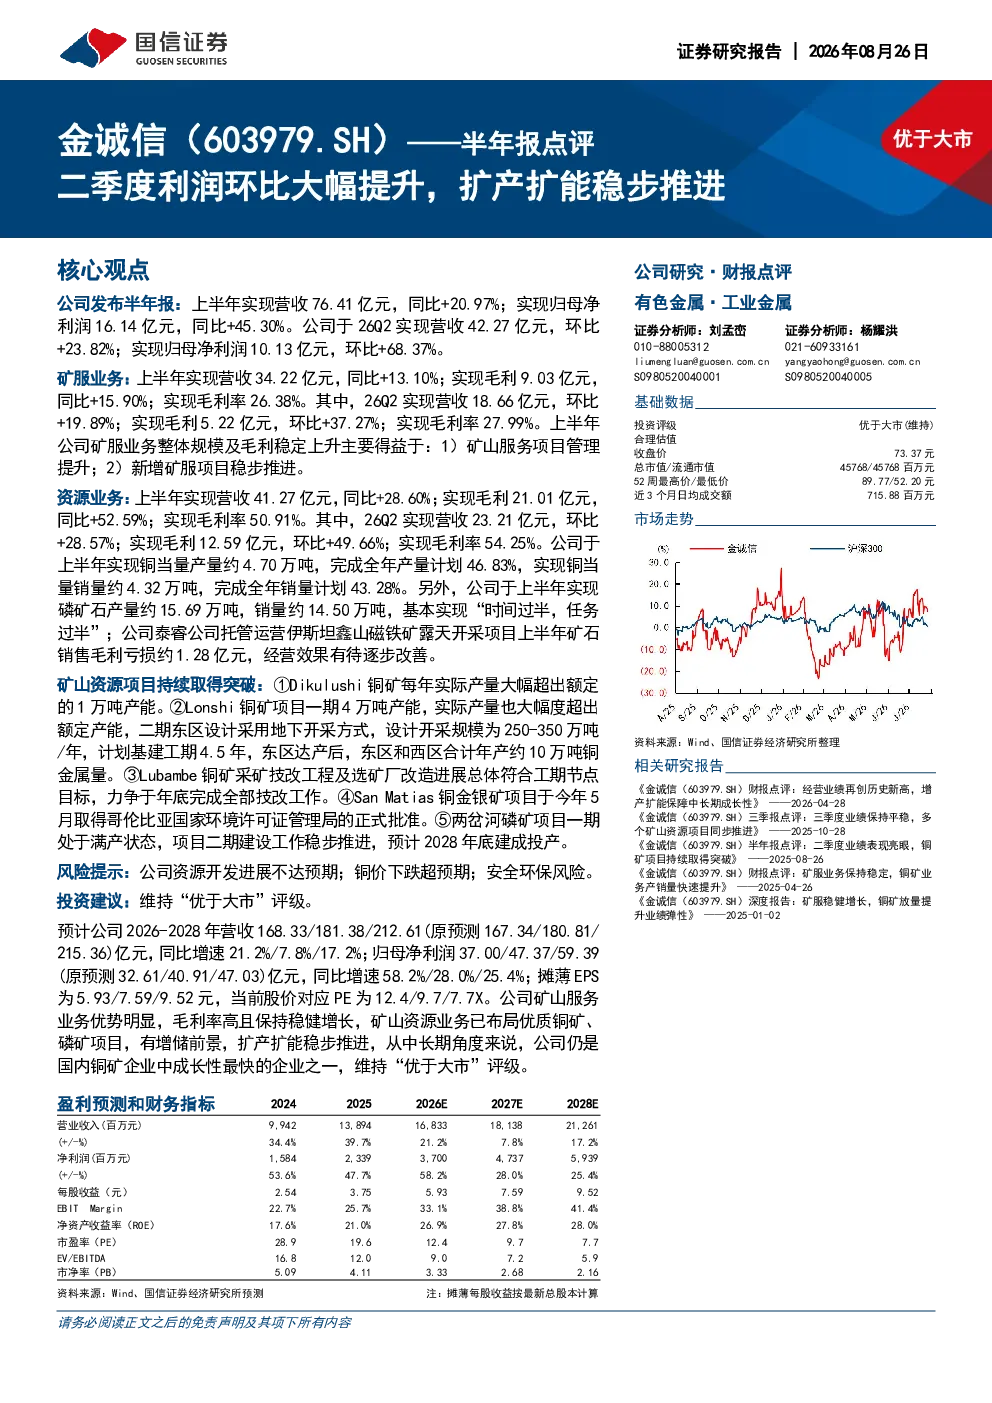
金诚信2026年半年报显示,上半年实现营收76.41亿元,同比+20.97%;归母净利润16.14亿元,同比+45.30%。二季度营收42.27亿元,环比+23.82%;归母净利润10.13亿元,环比+68.37%。主要增长动力来自矿服业务和资源业务的双重贡献,其中矿服业务营收34.22亿元,同比+13.10%;资源业务营收41.27亿元,同比+28.60%
矿服和资源业务的具体表现如何?
矿服业务上半年营收34.22亿元,毛利9.03亿元,毛利率26.38%,主要得益于项目管理提升和新增项目推进。新签及续签合同约36亿元,在手合同额约181亿元。资源业务上半年营收41.27亿元,毛利21.01亿元,毛利率50.91%,铜当量产量约4.70万吨,完成全年计划46.83%。磷矿石产量约15.69万吨,销量约14.50万吨。但伊斯坦鑫山磁铁矿项目上半年毛利亏损约1.28亿元
金诚信未来项目进展有何看点?
金诚信在多个项目上取得进展:Dikulushi铜矿产量大幅超出额定产能;Lonshi铜矿一期产量超出额定产能,二期东区设计年产约10万吨铜金属量;Lubambe铜矿技改工程及选矿厂改造进展符合工期目标;SanMatias铜金银矿项目取得哥伦比亚环境许可证,已启动建设筹备;两岔河磷矿项目一期满产,二期预计2028年底投产。这些项目将推动公司扩产扩能稳步推进
金诚信目前的财务状况如何?
金诚信资产负债率46.17%;在手货币资金约58.28亿元,同比+53.76%;在手存货约20.37亿元,同比+31.47%。期间费用方面,销售费用约1802万元,同比+60.76%;管理费用约2.75亿元,同比+13.38%;研发费用约8773万元,同比+44.07%;财务费用约2.12亿元,同比+80.11%(主因基建投资、汇兑损益、可转债利息)
金诚信研报中提示哪些风险?
金诚信研报提示的主要风险包括:公司资源开发进展不达预期;铜价下跌超预期;安全环保风险。这些风险可能影响公司的经营业绩和项目进展,投资者需密切关注相关动态