猜你想问
东方财富2026上半年业绩增长主要得益于什么?
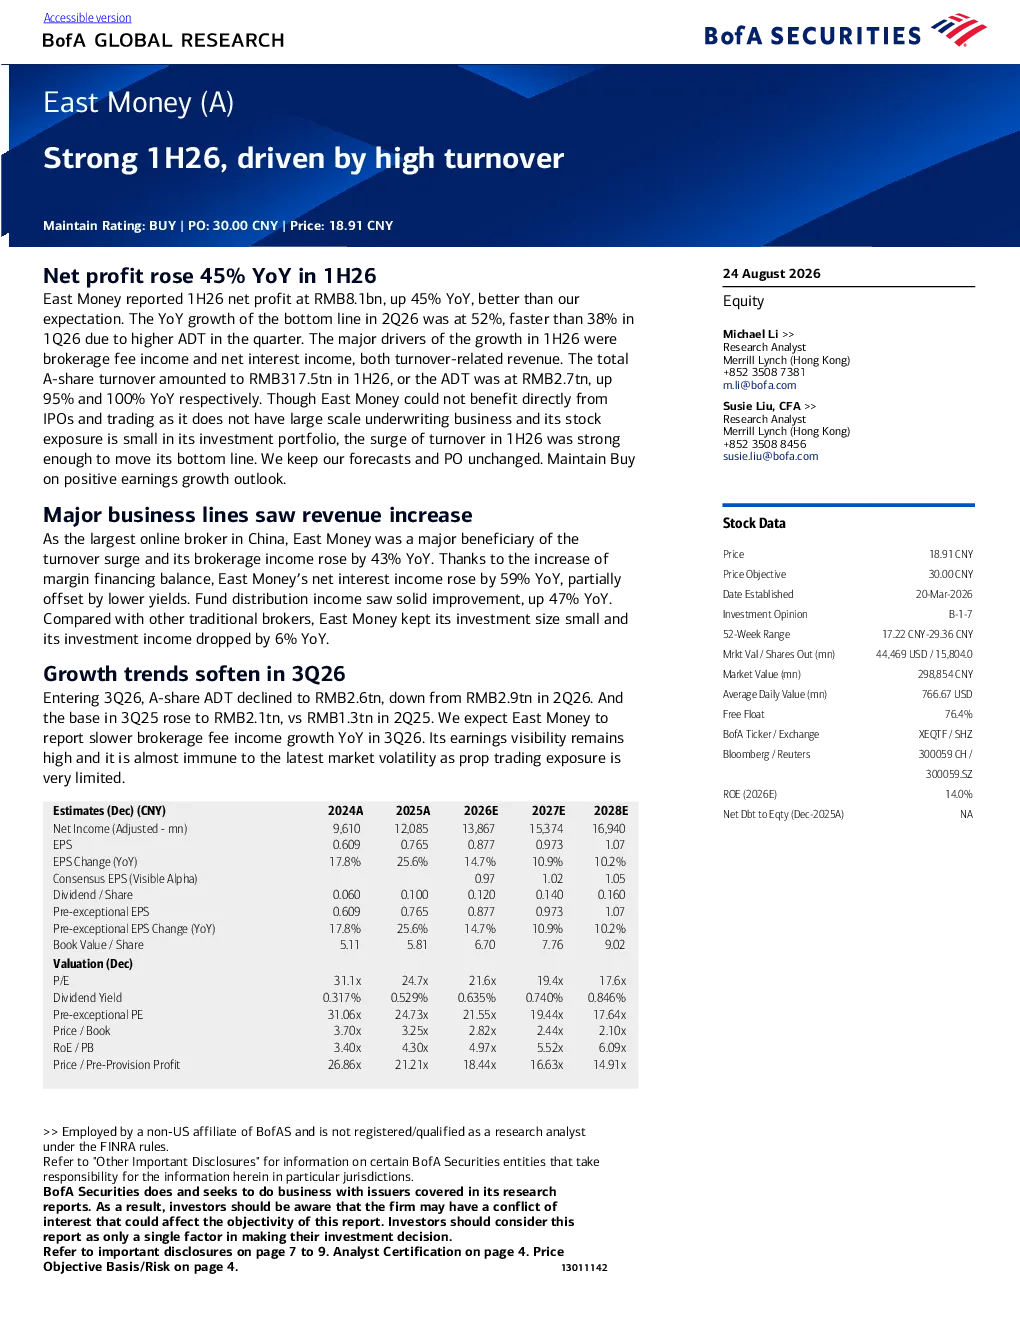
东方财富2026年上半年净利润同比增长45%,达到81亿元人民币,主要得益于经纪费收入和净利息收入的提升。这两项收入都与交易量相关,其中经纪业务收入同比增长43%,净利息收入同比增长59%(部分被较低收益率所抵消),基金分销收入同比增长47%
A股交易量下降对东方财富有何影响?
随着2026年第三季度A股交易量下降,东方财富的增长趋势可能放缓,预计第三季度的经纪费收入同比增长将放缓。但公司盈利可见度仍然很高,且几乎不受市场波动影响,因为其做市业务敞口非常有限
东方财富的业务收入增长情况如何?
东方财富2026年上半年主要业务线收入均有所增长,经纪业务收入同比增长43%,净利息收入同比增长59%(部分被较低收益率所抵消),基金分销收入同比增长47%。这些增长主要来自交易量提升带来的经纪费和净利息收入增加
东方财富的短期和长期发展前景如何?
分析师维持对东方财富的“买入”评级,目标价30元人民币。短期内公司盈利增长前景乐观,长期来看,市场份额扩张也将推动公司发展。公司盈利可见度高,且几乎不受市场波动影响
东方财富面临哪些风险?
东方财富面临的主要风险包括A股市场走弱、竞争加剧、技术投资和推广导致杠杆率下降、新业务成本增加以及相关监管风险。这些风险可能对公司未来的业绩和市场份额产生影响
你可能感兴趣
宁波银行(A股)2026年上半年业绩强劲超预期;重申买入
美银证券2026-08-20
上半年恢复强劲,头部内容高参与度驱动长期增长
安信国际2023-08-18
中国半导体(H/A股)2025财年及2026年一季度业绩综述:AI驱动需求依然强劲
电子设备美银证券2026-05-11
壹账通2026年上半年财报点评:国内支付收缩拖累业绩,海外增长强劲
德意志银行2026-08-29
国泰海通2026年上半年业绩点评:核心业务增长强劲
国金证券2026-08-19
25年上半年业绩亮眼,游戏高景气驱动公司增长,CJ/算力云全面推进
文化传媒信达证券2025-08-29
2026年中报点评:业绩大幅增长,核心单品驱动力强劲,高景气度有望延续
农林牧渔西南证券2026-08-27
东方财富2021年业绩快报点评:证券及财富管理双轮驱动,公司业绩高增
国泰君安证券2022-03-11
脸书:Meta FY25Q3业绩点评:AI驱动增长强劲,费用重回高增通道
国泰海通证券2025-11-01