猜你想问
宁波银行2026年中期业绩具体表现如何?
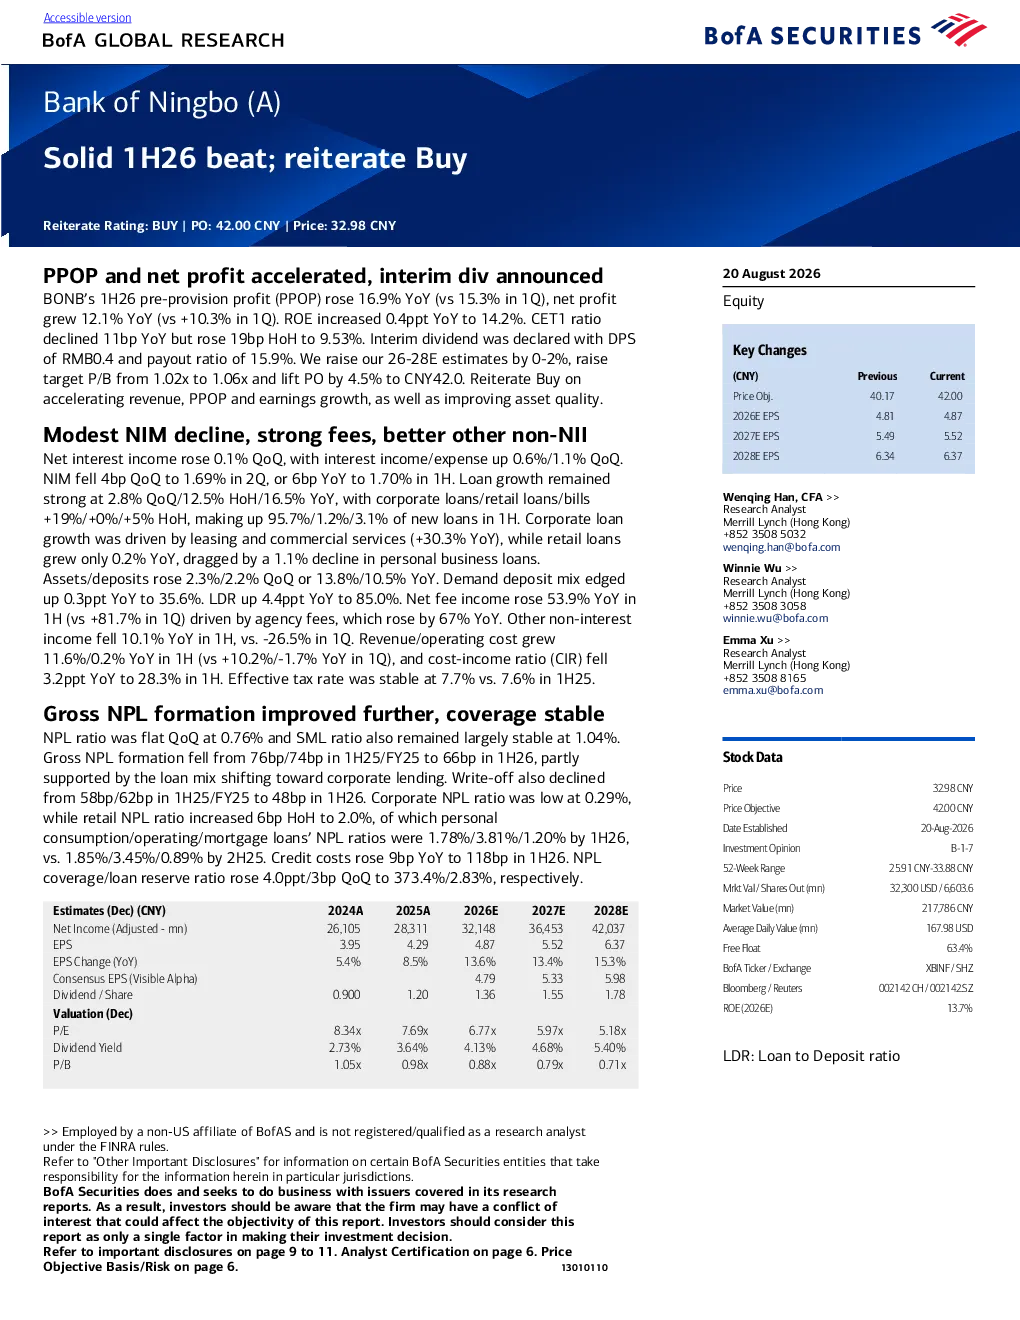
宁波银行2026年中期业绩表现强劲,营收、拨备前利润(PPOP)和净利润均实现同比增长。PPOP同比增长16.9%,净利润同比增长12.1%,ROE同比增长0.4个百分点至14.2%。贷款增长保持强劲,同比增长16.5%,其中公司贷款、零售贷款和票据分别同比增长19%、0%和5%。总资产和存款同比增长13.8%和10.5%。资产质量方面,不良贷款率稳定在0.76%,拨备覆盖率环比上升至373.4%。
宁波银行2026年中期报告的关键数据有哪些?
宁波银行2026年中期报告显示,PPOP同比增长16.9%,净利润同比增长12.1%,ROE达14.2%。CET1比率环比上升19个基点至9.53%。净利息收入同比增长6%,净息差同比上升6个基点至1.70%。贷款环比增长2.8%,同比增长16.5%。总资产和存款同比增长13.8%和10.5%。净手续费收入同比增长53.9%,不良贷款率稳定在0.76%,拨备覆盖率升至373.4%。
宁波银行2026年中期报告的行业发展趋势如何?
宁波银行2026年中期报告反映,银行业资产质量压力有所缓解,贷款增长保持强劲,净息差同比上升,不良贷款率稳定。报告显示,代理费用增长推动手续费收入大幅提升,但需关注息差压缩风险。整体来看,银行业在稳健经营和业务创新方面仍具发展潜力,但需警惕中小企业和零售消费贷款的资产质量变化。
宁波银行2026年中期报告的重点分析方向是什么?
宁波银行2026年中期报告重点分析了业绩增长驱动因素、资产质量变化及盈利能力提升。报告指出,强劲的贷款增长和稳健的手续费收入是主要增长动力,资产质量压力缓解有助于提升盈利能力。同时,报告关注了净息差变化、拨备覆盖率提升及股息分配情况,并评估了中小企业和零售消费贷款的潜在风险。
宁波银行2026年中期报告的风险提示有哪些?
宁波银行2026年中期报告提示,需关注中小企业和零售消费贷款的资产质量下降风险,这可能影响不良贷款率和拨备覆盖率。此外,业务增长低于预期和息差压缩也可能对业绩造成压力。报告建议投资者关注信用成本变化及息差趋势,并警惕宏观经济波动对银行业经营的影响。