猜你想问
壹账通2026年财报主要表现如何?
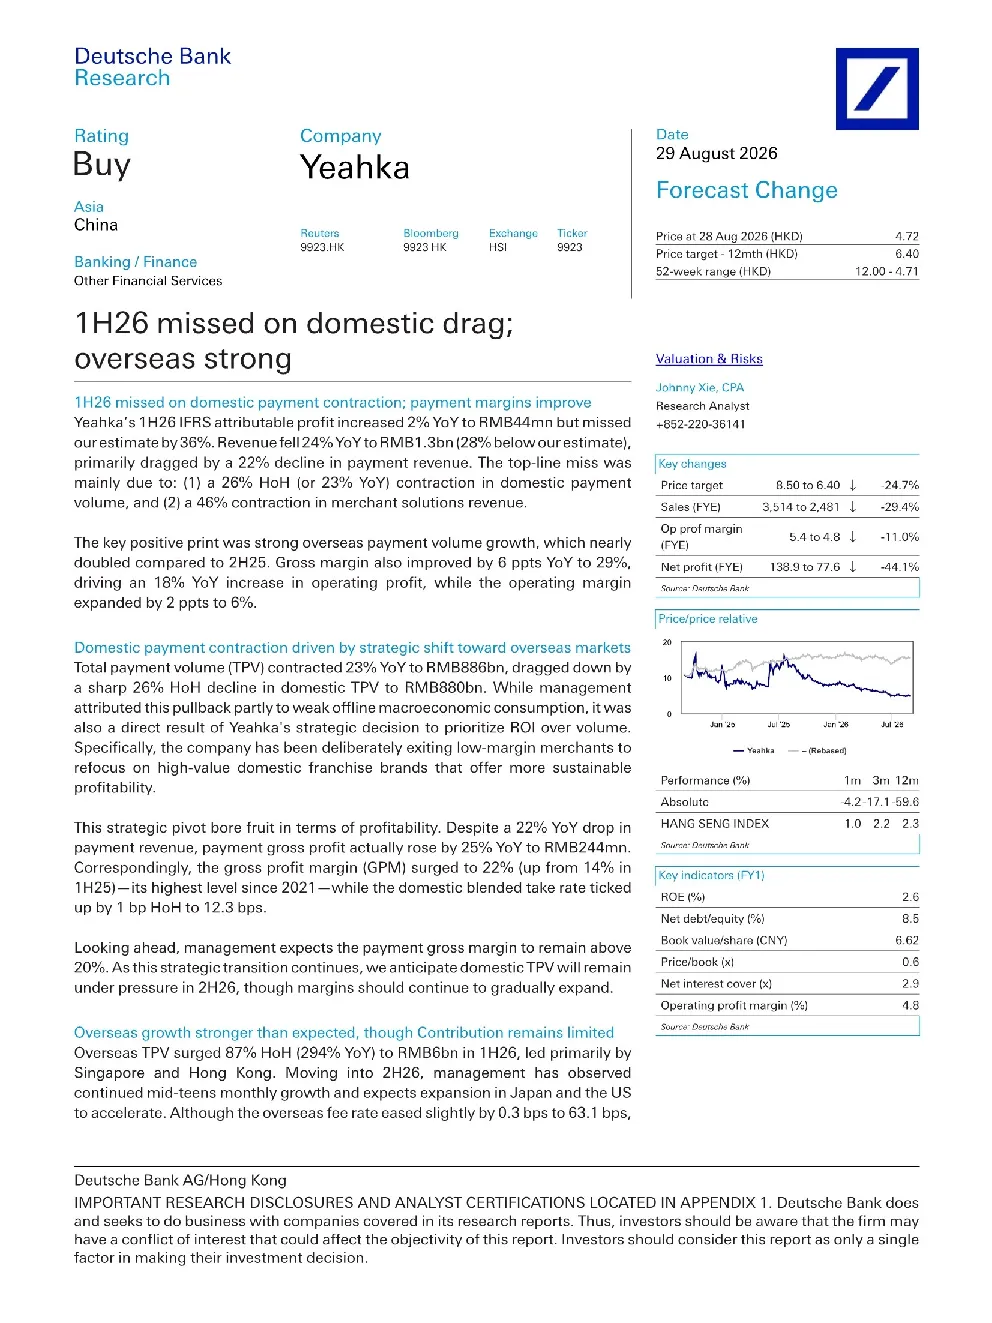
壹账通2026年上半年财报显示,公司归属于母公司股东的净利润同比增长2%至4410万元人民币,但营业收入同比下降24%至13亿元人民币。国内支付总量(TPV)同比下降23%至8860亿元人民币,主要受国内TPV急剧下降26%至8800亿元人民币的拖累。尽管支付收入同比下降22%,但支付毛利润实际同比增长25%至24410万元人民币,毛利率(GPM)跃升至22%,为2021年以来的最高水平。海外业务表现强劲,TPV同比增长87%至60亿元人民币,主要受新加坡和香港的推动。公司战略转向优先考虑利润率而非规模,国内混合抽成率环比上升1个基点至12.3个基点。海外利润占总利润的15%,管理层已加速目标时间表,目标是在三年内实现海外业务贡献50%的总利润。
国内支付市场收缩的原因是什么?
国内支付市场收缩的主要原因是宏观经济消费疲软,同时也是公司战略转向优先考虑利润率而非规模的直接结果。公司管理层表示,部分收缩归因于宏观经济环境,但更多是公司主动调整业务策略,退出低利润率的商户,专注于高价值的国内加盟品牌,以实现更可持续的盈利能力。国内支付总量(TPV)同比下降23%,其中国内TPV急剧下降26%。尽管支付收入同比下降22%,但支付毛利润实际同比增长25%至24410万元人民币,毛利率(GPM)跃升至22%,显示出公司在收缩中仍提升了盈利能力。预计支付毛利率将维持在20%以上,随着战略转型持续,预计2026年下半年国内TPV将保持压力,但利润率应继续逐步扩大。
海外业务增长的主要驱动力是什么?
海外业务增长的主要驱动力是新加坡和香港的市场表现,海外TPV同比增长87%(环比增长294%),达到60亿元人民币。管理层观察到中期每月持续增长,预计日本和美国扩张将加速。尽管海外费率环比下降0.3个基点至63.1个基点,但仍高于香港和新加坡的费率。海外利润占总利润的15%,管理层已加速目标时间表,计划在三年内实现海外业务贡献50%的总利润(原定五年目标)。海外业务的高利润率将推动整体TPV扩张和显著的加权平均利润率改善。
报告对未来的市场现状有何判断?
报告对未来的市场现状判断显示,国内支付市场在短期内仍将保持压力,但公司通过战略转型提升了盈利能力,支付毛利率预计将维持在20%以上。海外业务增长强劲,预计将加速扩张,成为公司未来重要的增长引擎。公司已下调了2026-2028财年的收入预测22-29%,并将整体TPV假设下调27-34%,同时归属于母公司股东的净利润预测下调29-44%。中长期来看,高利润率的海外业务将推动整体TPV扩张和显著的加权平均利润率改善。公司维持“买入”评级,但需关注国内外市场竞争加剧、监管限制以及新支付技术落后等风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括:支付费率竞争加剧,电商领域互联网巨头的竞争加剧,国内外监管限制,以及新支付技术落后。国内业务收缩虽然提升了利润率,但短期内仍将保持压力。海外业务虽然增长强劲,但仍面临市场竞争和费率下降的压力。公司已下调了2026-2028财年的收入预测22-29%,并将整体TPV假设下调27-34%,同时归属于母公司股东的净利润预测下调29-44%。此外,增值服务中的商户解决方案收入同比下降46%至1亿元人民币,主要受监管收紧导致贷款收入下降的拖累。电商收入同比增长21%,但电商毛利率环比下降至71%,因营销新产品相关的渠道成本较高。公司需关注这些风险因素,以实现可持续发展。