猜你想问
石头科技2026年Q2业绩表现如何?
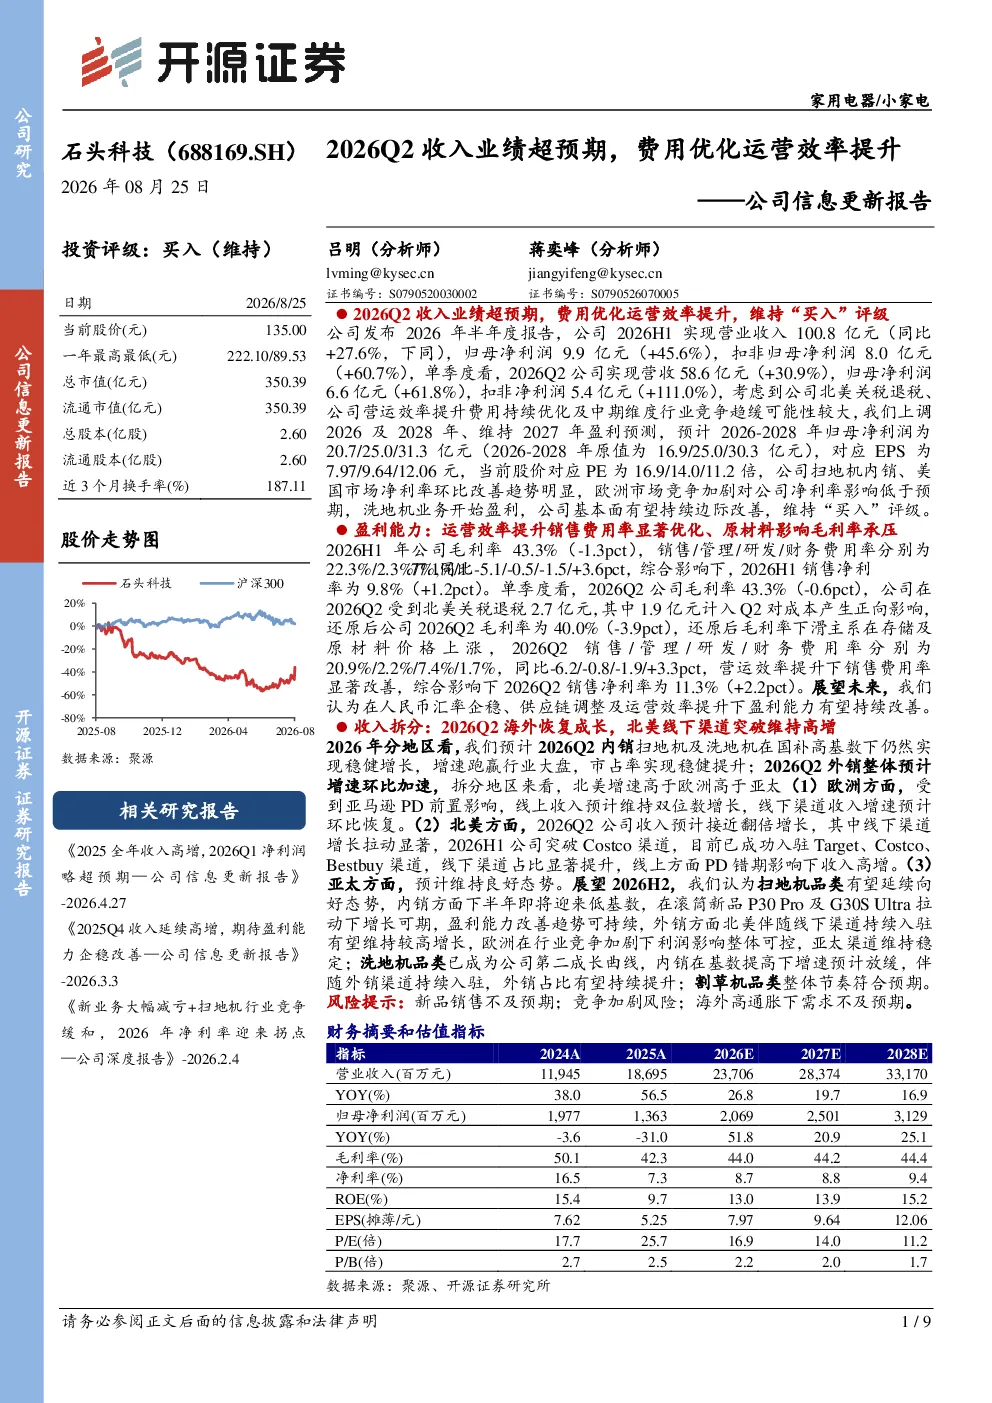
2026年上半年石头科技实现营业收入100.8亿元(同比增长27.6%),归母净利润9.9亿元(同比增长45.6%)。单季度来看,2026年第二季度实现营收58.6亿元(同比增长30.9%),归母净利润6.6亿元(同比增长61.8%)。业绩超预期主要得益于北美关税退税、公司营运效率提升及费用优化。
石头科技主要收入来源及增长点是什么?
2026年第二季度,内销扫地机及洗地机在国补高基数下实现稳健增长,市占率稳步提升。外销整体增速环比加速,其中北美增速高于欧洲高于亚太。北美市场线下渠道突破Costco渠道,线上收入高增。欧洲市场线上收入预计维持双位数增长,线下渠道收入增速环比恢复。亚太市场维持良好态势。
石头科技2026年下半年及未来发展趋势如何?
展望2026H2,扫地机品类有望延续向好态势,内销下半年增长可期,盈利能力改善趋势可持续;外销北美市场维持较高增长,欧洲市场竞争加剧但利润影响可控,亚太渠道维持稳定。洗地机品类成为公司第二成长曲线,内销增速放缓,外销占比有望持续提升。割草机品类整体节奏符合预期。
当前市场对石头科技的整体评价是什么?
石头科技2026年Q2业绩表现强劲,收入和利润均实现同比增长,尤其北美市场表现突出。公司通过费用优化提升了运营效率,销售净利率显著改善。但毛利率受原材料价格上涨影响有所下降。整体来看,公司在扫地机及洗地机领域保持竞争优势,外销市场增长潜力较大,但需关注原材料价格波动及市场竞争加剧带来的挑战。
石头科技面临哪些潜在风险?
石头科技面临的主要风险包括新品销售不及预期、地缘政治波动可能影响海外市场拓展、海外宏观经济景气度下行可能抑制消费需求等。此外,原材料价格持续上涨也可能对盈利能力造成压力。公司需密切关注国际市场环境变化,加强成本控制,并持续推进产品创新以应对市场竞争。
你可能感兴趣
公司信息更新报告:业绩符合预期,运营效率提升
信息技术开源证券2022-08-29
美股公司信息更新报告:疫情催化业绩超预期,变现效率有望继续稳步提升
开源证券2022-09-01
公司信息更新报告2026Q2利润超预期表现,看好Q3起两轮车毛利率环比修复以及利润增速环比提升
开源证券2026-08-11
公司信息更新报告:2023Q4业绩阶段承压,静待新品周期+费用投放效率提升改善业绩
家用电器开源证券2024-04-12
公司信息更新报告:业绩高速增长,运营效率提升
机械设备开源证券2021-04-08
公司信息更新报告:产品及费用优化利润端再超预期,派发中期股息
机械设备开源证券2024-09-03
公司信息更新报告:成本下行叠加费用优化,2024Q3盈利能力超预期
食品饮料开源证券2024-10-27
公司信息更新报告:2026Q2业绩略超预期,多肽原料药快速增长
医药生物开源证券2026-08-29
公司信息更新报告:2024H1业绩持续超预期,两轮车/全地形车/割草机器人在产品和渠道共振下收入高增且盈利提升
机械设备开源证券2024-08-07
港股公司信息更新报告:2020H1上半年业绩超预期,DTC转型有望持续提升收入规模及盈利能力
开源证券2020-08-26