猜你想问
这份报告的核心内容是什么?
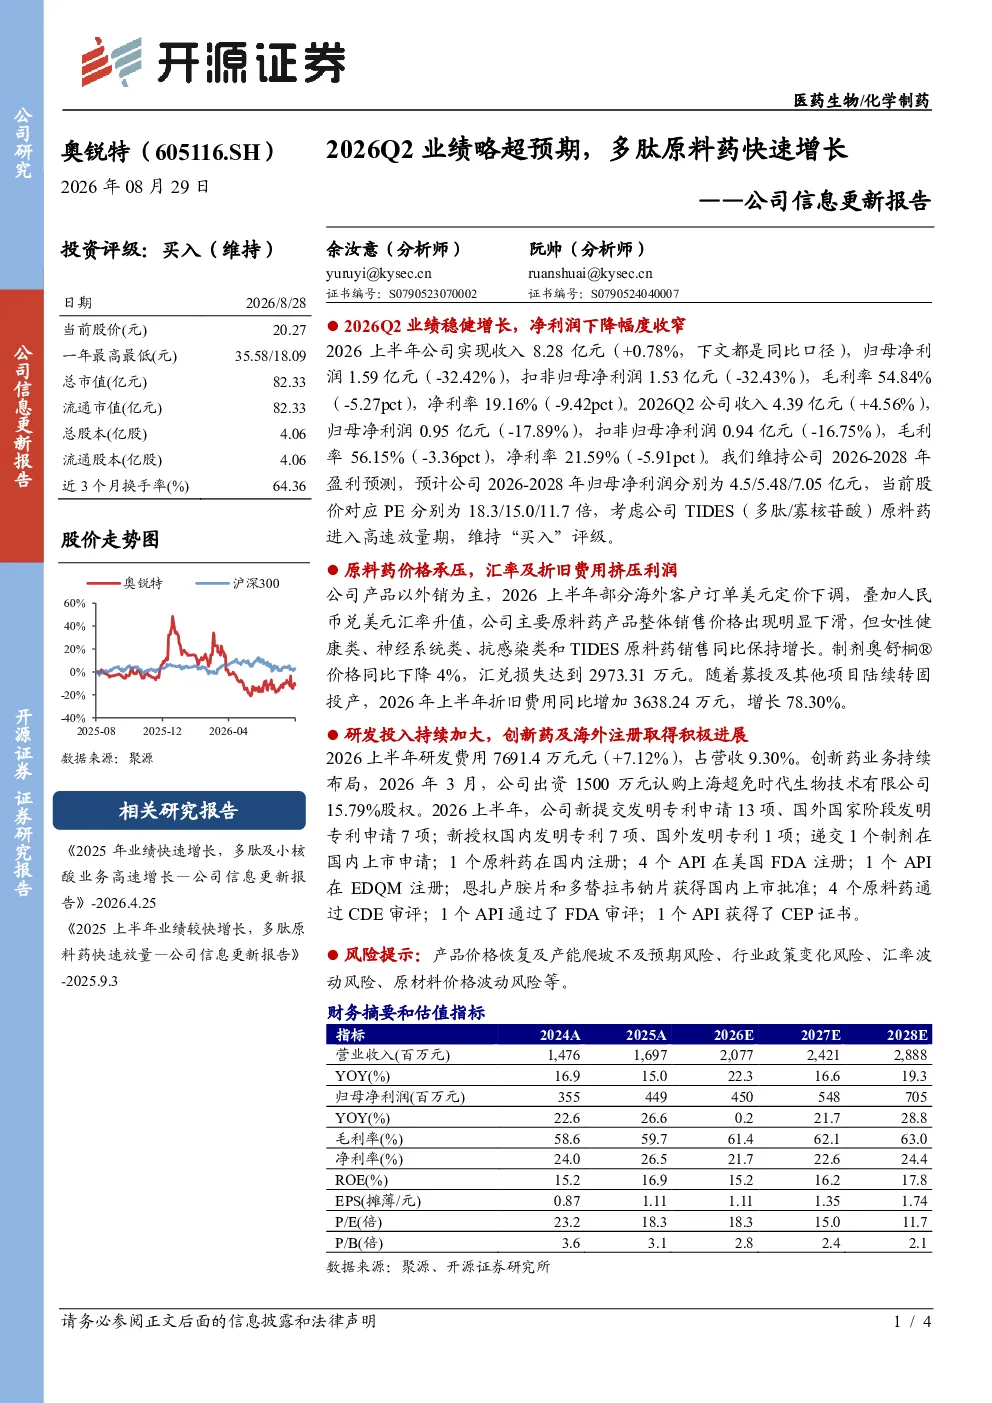
报告显示2026年上半年公司实现收入8.28亿元,同比增长0.78%,但归母净利润同比下降32.42%。Q2收入增长4.56%,净利润下降17.89%。毛利率和净利率均有所下滑,主要受海外客户订单美元定价下调及汇率升值影响。报告强调女性健康类、神经系统类、抗感染类和TIDES原料药销售保持增长,研发投入同比增长7.12%,并取得多项创新进展,如恩扎卢胺片和多替拉韦钠片获国内上市批准。
医药生物行业的发展趋势如何?
医药生物行业持续向创新驱动发展,原料药领域多肽类药物因其高附加值和精准医疗需求呈现快速增长态势。TIDES原料药进入高速放量期,成为行业亮点。同时,行业面临价格竞争、汇率波动、政策监管等多重挑战,企业需平衡创新投入与成本控制,加强国际化布局以分散风险。
报告重点分析了哪些方向?
报告重点分析了公司业绩表现与增长驱动力,特别是多肽原料药业务的发展。同时关注了汇率对产品价格的影响,以及研发管线进展。报告指出女性健康、神经系统、抗感染类药物销售稳健,TIDES原料药放量是关键增长点,并提示折旧费用大幅增加需关注成本压力。
当前市场对该公司有何判断?
市场判断公司业绩短期承压但长期向好,多肽原料药业务具备较强竞争力。报告维持2026-2028年盈利预测,预计归母净利润分别为4.5/5.48/7.05亿元,对应PE分别为18.3/15.0/11.7倍。TIDES原料药放量是主要看点,但需警惕价格恢复及产能爬坡风险。
报告提示了哪些风险?
报告提示的主要风险包括产品价格恢复及产能爬坡不及预期,可能导致业绩增长放缓。行业政策变化可能影响原料药定价和销售。汇率波动对海外收入和利润产生直接影响。原材料价格波动增加生产成本压力。此外,研发管线进展不及预期也可能影响长期发展前景。
你可能感兴趣
公司信息更新报告:业绩表现持续亮眼,看好多肽原料药龙头全年机会
医药生物开源证券2025-04-24
公司信息更新报告2025上半年业绩较快增长,多肽原料药快速放量
开源证券2025-09-03
2026Q2收入业绩超预期,费用优化运营效率提升——石头科技公司信息更新报告
开源证券2026-08-25
公司信息更新报告:2025年业绩快速增长,多肽及小核酸业务高速增长
医药生物开源证券2026-04-24
公司信息更新报告:2024上半年业绩超预期,原料药板块强劲增长
医药生物开源证券2024-08-16
公司信息更新报告:2024年业绩快速增长,动保原料药迎来周期拐点
开源证券2025-03-28
公司信息更新报告2026Q2利润超预期表现,看好Q3起两轮车毛利率环比修复以及利润增速环比提升
开源证券2026-08-11
公司信息更新报告2026Q2高尔夫球车销量超预期,剔除汇率影响后预计利润仍有超预期表现
开源证券2026-07-03
公司信息更新报告:2021年业绩略超预期,静待盈利能力边际修复
开源证券2022-04-18
公司信息更新报告:业绩略超预期,龙头成长确定性强
食品饮料开源证券2020-08-28