猜你想问
这份研报的核心内容是什么?
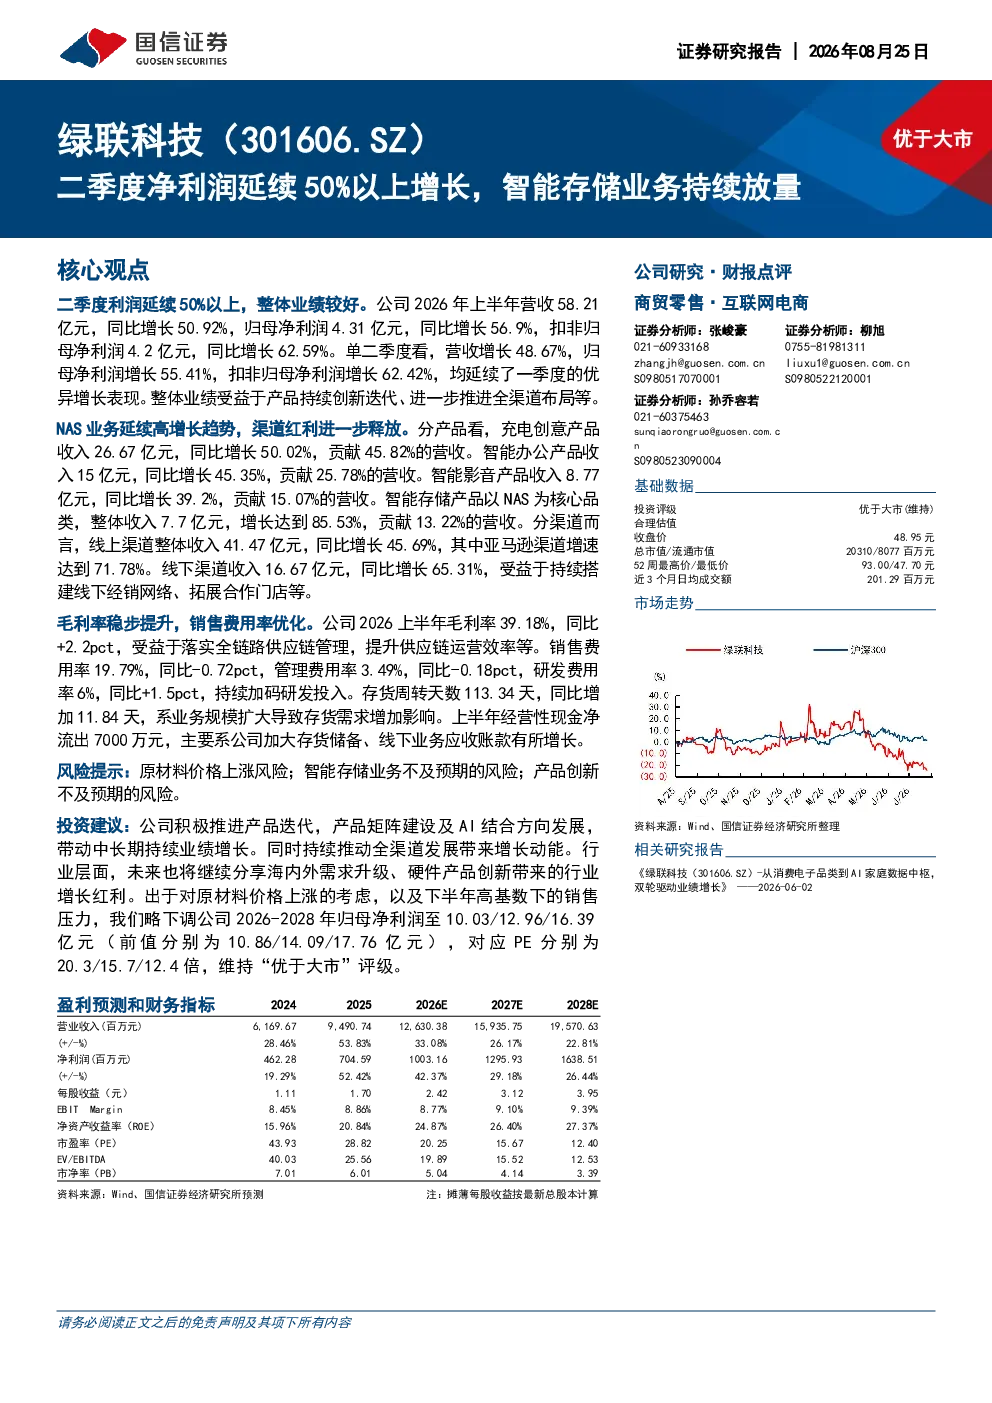
这份研报显示,绿联科技2026年上半年营收58.21亿元,同比增长50.92%,归母净利润4.31亿元,同比增长56.9%。二季度营收增长48.67%,归母净利润增长55.41%,均延续了一季度的优异增长表现。业绩增长主要受益于产品持续创新迭代和全渠道布局推进。智能存储产品收入增长尤为突出,达到7.7亿元,同比增长85.53%
智能存储行业发展趋势如何?
智能存储行业正经历快速发展,市场对高性能、高可靠性的存储解决方案需求持续提升。随着云计算、大数据、AI等技术的普及,数据存储需求激增,推动智能存储产品向更高容量、更低功耗、更智能化的方向发展。企业级NAS、家庭NAS等产品市场潜力巨大,未来行业将受益于技术创新和市场需求的双重驱动
研报重点分析了哪些方面?
研报重点分析了绿联科技的产品及渠道表现。产品方面,充电创意、智能办公、智能影音和智能存储产品收入均实现增长,其中智能存储产品增长最为显著。渠道方面,线上渠道收入41.47亿元,同比增长45.69%;线下渠道收入16.67亿元,同比增长65.31%。报告还分析了公司毛利率、费用率等关键财务数据
当前智能硬件市场现状如何?
当前智能硬件市场呈现多元化发展态势,市场竞争激烈但机遇并存。消费者对智能化、个性化产品的需求不断提升,推动企业加速产品创新和迭代。全渠道布局成为企业提升市场占有率的关键策略,线上线下渠道协同发展,海外市场增长迅速。行业整体处于快速发展阶段,但原材料成本波动、供应链风险等问题仍需关注
研报提到了哪些风险提示?
研报提示了原材料价格上涨风险,这可能影响公司产品成本和盈利能力。智能存储业务增长不及预期也是一个风险点,市场变化和竞争加剧可能导致业务增速放缓。此外,产品创新若未能满足市场需求,也可能对公司业绩造成不利影响。这些风险需持续关注和评估
你可能感兴趣
利润预警– 2015年净利润增长50%以上
德意志银行2016-01-27
百富环球(327HK):积极警告2015财年净利润将增长50%以上,但投资者将对2016年充满挑战
京华山一2016-01-20
新业务稳定放量,二季度归母净利润同比增长82%
机械设备国信证券2024-08-21
中期净利润同比增长50%以上,估值优势明显
交通运输国都证券2010-07-21
单二季度净利润同比增长64%,域控制器持续放量
交通运输国信证券2024-08-21
智能电控业务放量提速,2022年归母净利润同比增长39%
国信证券2023-03-27
第三季度净利润同比增加106%,智能驾驶业务持续放量
交通运输国信证券2023-10-29
新能源和智能执行机构业务放量,一季度净利润同比增长25%
电气设备国信证券2025-05-05
单二季度净利润同比增长39%,汽车电子和精密压铸持续放量
电子设备国信证券2024-08-21
25H1业绩预告点评:Q2归母净利润同比增长约50%,AI业务持续释放业绩
信达证券2025-07-08