猜你想问
松发股份半年报主要业绩表现如何?
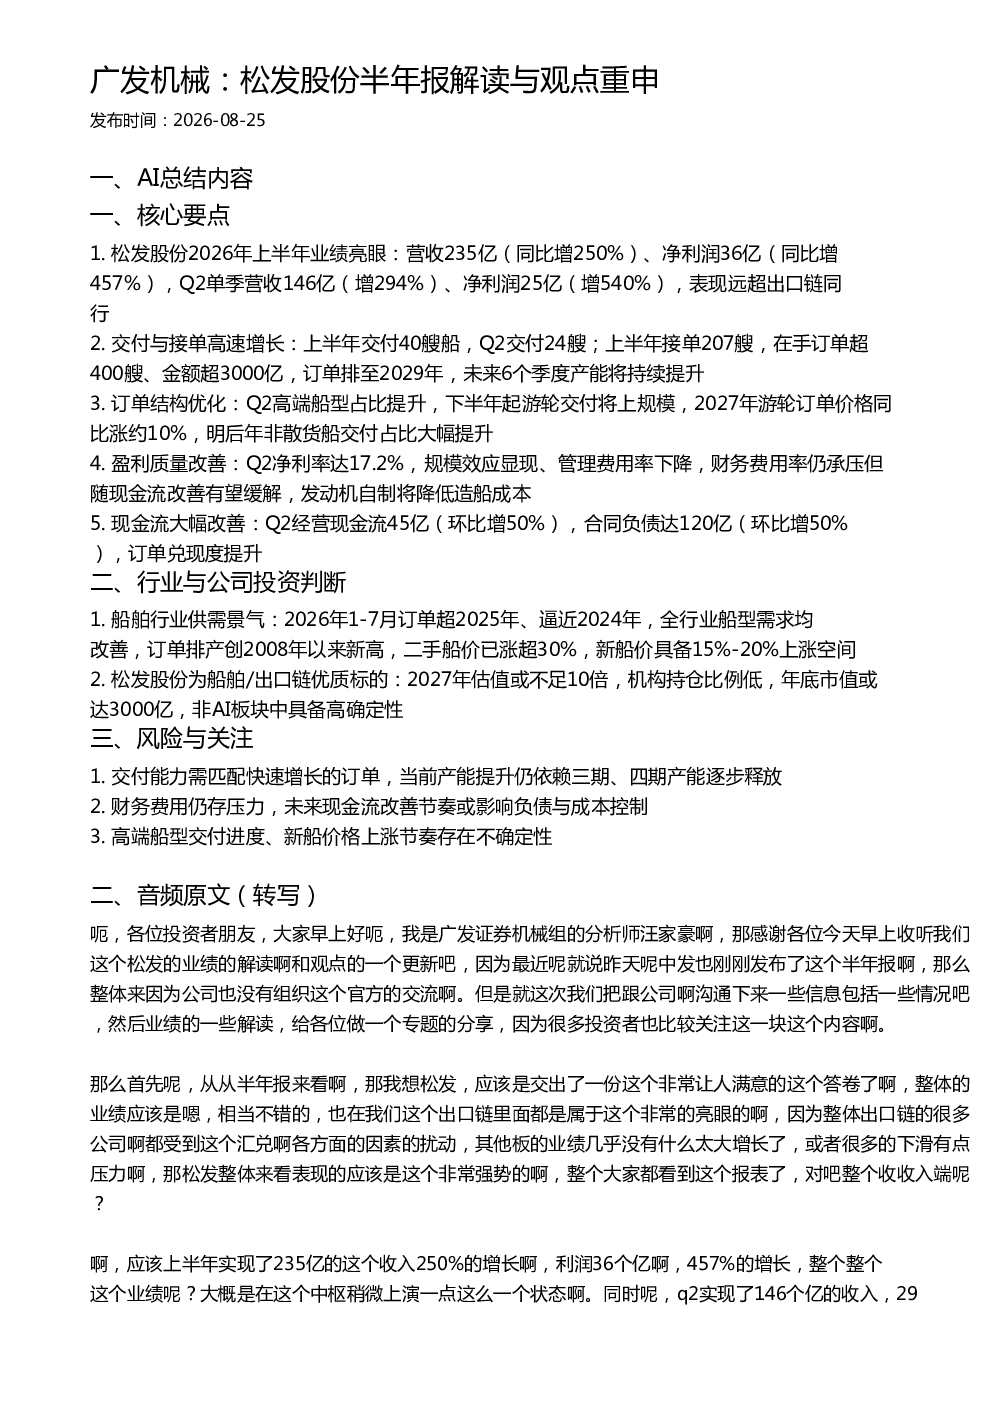
松发股份2026年上半年营收235亿,同比增250%,净利润36亿,同比增457%;Q2单季营收146亿,增294%,净利润25亿,增540%,表现远超出口链同行。主要得益于交付与接单高速增长,上半年交付40艘船,接单207艘,在手订单超400艘、金额超3000亿,订单排至2029年。盈利质量改善,Q2净利率达17.2%,规模效应显现,管理费用率下降。
船舶行业目前的发展趋势如何?
船舶行业供需景气,2026年1-7月订单超2025年、逼近2024年,全行业船型需求均改善,订单排产创2008年以来新高。二手船价已涨超30%,新船价具备15%-20%上涨空间。行业景气度提升主要得益于全球贸易复苏和能源转型需求增加,推动船型需求多元化,特别是高端船型和绿色船舶市场增长显著。
松发股份报告重点关注哪些方面?
报告重点关注松发股份的业绩增长、订单结构优化及产能扩张。公司上半年业绩亮眼,交付与接单高速增长,订单结构持续优化,高端船型占比提升,下半年游轮交付将上规模。未来6个季度产能将持续提升,发动机自制将降低造船成本。同时关注公司现金流大幅改善,经营现金流和合同负债均环比增50%。
当前市场对船舶行业的整体判断是什么?
市场对船舶行业整体判断积极,行业供需关系持续改善,新船需求旺盛,推动行业景气度提升。全行业船型需求均改善,订单排产创2008年以来新高,新船价格具备上涨空间。特别是随着全球对绿色能源和可持续发展的重视,绿色船舶和高端船型市场增长潜力巨大,为行业带来长期发展机遇。
松发股份报告提示哪些风险?
报告提示松发股份需关注交付能力匹配快速增长的订单需求,当前产能提升仍依赖三期、四期产能逐步释放,可能存在产能瓶颈风险。财务费用仍存压力,未来现金流改善节奏或影响负债与成本控制。此外,高端船型交付进度和新船价格上涨节奏存在不确定性,可能影响公司短期业绩表现和盈利能力。
你可能感兴趣
【广发机械】松发股份26H1业绩预告点评:业绩大超预期,持续成长突破
未知机构2026-07-08
【广发机械】松发股份:重视低估值+有业绩的防守型资产
未知机构2026-07-07
广发机械 松发股份26H1业绩预告点评 业绩大超预期 持续成长突破
未知机构2026-07-08
广发机械松发股份方案点评从交易方案到交易基本面最具弹性的民船标的
未知机构2024-12-01
广发机械松发股份重视低估值有业绩的防守型资产 202
未知机构2026-07-09
【东吴机械】松发股份2026半年报预告快评
未知机构2026-07-07
广发机械 强一股份再强调 国产算力与存储将在下半年发力 千亿只会是起点
未知机构2026-07-14
广发机械 强一股份再强调 国产算力与存储将在下半年发力 千亿只会是起点
未知机构2026-07-23
广发机械正式上调市值目标三千亿市值组合松发长川
未知机构2026-07-09
广发机械 船舶板块持续推荐VLCC战略价值凸显 继续看好松发
未知机构2026-09-09