猜你想问
这份研报主要讲了什么内容?
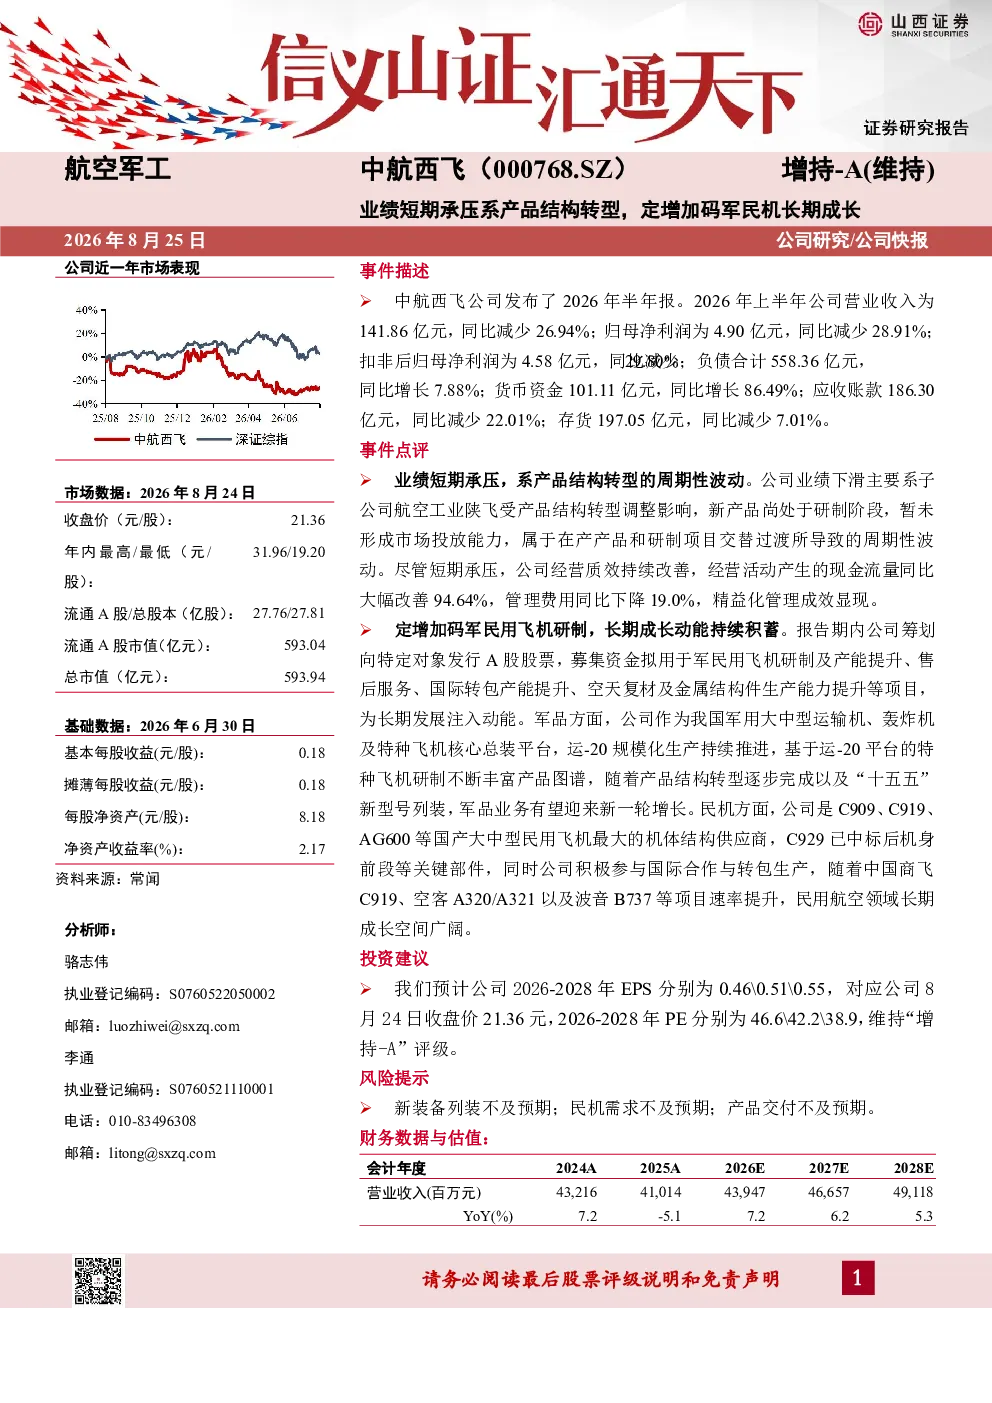
这份研报分析了中航西飞的业绩情况,指出短期业绩承压主要由于产品结构转型,新产品尚未形成市场投放能力。同时,报告也强调了公司经营质效的改善,如经营活动现金流大幅改善、管理费用下降等。此外,公司计划通过定增募集资金用于军民用飞机研制及产能提升等项目,展现了长期成长潜力,尤其是在军品和民机业务方面。军品业务作为我国军用飞机核心总装平台,运-20规模化生产持续推进,特种飞机研制丰富产品图谱;民机业务作为C909、C919等国产大中型民用飞机的主要供应商,C929中标及国际合作进一步拓展了长期成长空间。
军民机赛道的发展趋势如何?
军民机赛道的发展趋势向好。在军用领域,随着我国军事实力的提升,对运输机、轰炸机及特种飞机的需求持续增长,运-20等机型规模化生产及基于其平台的特种飞机研制不断丰富产品图谱,为相关企业带来长期增长机遇。在民用航空领域,国产大中型民用飞机市场潜力巨大,中航西飞作为C909、C919、AG600等机型的主要机体结构供应商,并积极参与C929项目及国际合作与转包生产,有望在民用航空领域获得广阔的发展空间。公司定增计划也聚焦于提升军民用飞机研制及产能,进一步巩固其行业地位。
研报对中航西飞的重点分析方向是什么?
研报对中航西飞的重点分析方向包括短期业绩波动原因、经营质效改善情况、定增计划及其用途、军品和民机业务的长期发展潜力。报告指出,短期业绩下滑主要受产品结构转型影响,属于周期性波动,而公司通过精益化管理提升了经营效率。定增资金将用于军民用飞机研制、产能提升、售后服务及国际转包生产等项目,旨在增强公司核心竞争力。军品业务方面,运-20规模化生产及特种飞机研制是主要增长点;民机业务方面,公司作为国产大中型民用飞机的核心供应商,在C929等新项目中的参与度提升,展现了广阔的长期成长空间。
当前市场对中航西飞有何判断?
当前市场对中航西飞的判断是短期业绩承压但长期成长可期。报告显示,公司2026-2028年的EPS预计分别为0.46、0.51、0.55元,对应PE分别为46.6、42.2、38.9倍,维持“增持-A”评级。这表明市场认可公司通过定增计划提升的长期发展潜力,尤其是在军品和民机业务方面。军品业务作为我国军用飞机核心总装平台,运-20等机型的发展为公司带来稳定增长动力;民机业务作为国产大中型民用飞机的主要供应商,C929等新项目的参与及国际合作进一步拓展了其长期成长空间。市场预期公司通过产品结构转型和产能提升,未来业绩有望逐步改善。
研报提示了哪些风险?
研报提示了中航西飞面临的主要风险,包括新装备列装不及预期、民机需求不及预期以及产品交付不及预期。新装备列装不及预期可能导致军品业务增长放缓,影响公司业绩表现;民机需求不及预期则可能影响公司民机业务的订单和收入增长;产品交付不及预期则可能影响公司的现金流和市场份额。这些风险主要与市场需求变化和公司自身的产品研发、生产进度相关,需要密切关注市场动态和公司经营进展。