猜你想问
巴比食品最新业绩表现如何?
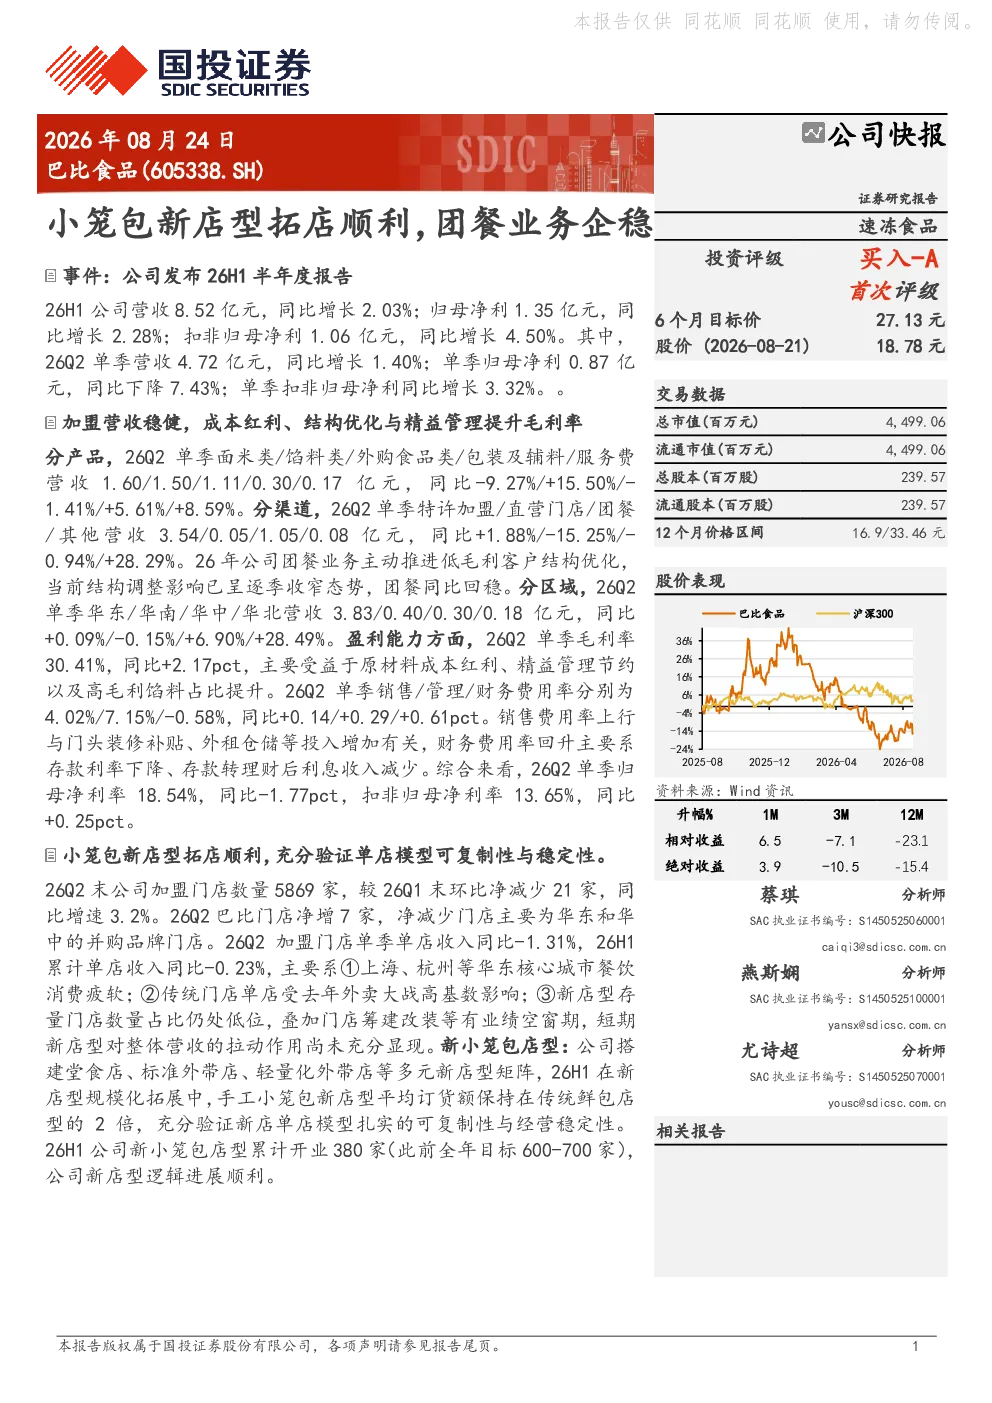
2026年上半年,巴比食品营收8.52亿元,同比增长2.03%;归母净利1.35亿元,同比增长2.28%;扣非归母净利1.06亿元,同比增长4.50%。Q2单季营收4.72亿元,同比增长1.40%;归母净利0.87亿元,同比下降7.43%(主要受高基数影响);扣非归母净利同比增长3.32%。面米类收入1.60亿元(-9.27%),馅料类收入1.50亿元(+15.50%),外购食品类收入1.11亿元(-1.41%),包装及辅料收入0.30亿元(+5.61%),服务费收入0.17亿元(+8.59%)。
巴比食品团餐业务发展情况怎样?
团餐业务通过结构调整企稳回稳。Q2单季团餐收入1.05亿元(-0.94%)。渠道方面,特许加盟收入3.54亿元(+1.88%),直营门店收入0.05亿元(-15.25%)。新小笼包店型平均订货额为传统门店的2倍,H1累计开业380家(目标600-700家),进展顺利。新店型单店收入同比-1.31%(受华东核心城市疲软、传统门店高基数、新店型占比低等因素影响)。
小笼包新店型对巴比食品有何影响?
新小笼包店型平均订货额为传统门店的2倍,H1累计开业380家(目标600-700家),进展顺利。新店型单店收入同比-1.31%(受华东核心城市疲软、传统门店高基数、新店型占比低等因素影响)。公司通过新小笼包店型转型提升单店收入,具备供应链、品牌、资金和技术优势。
当前食品行业发展趋势如何?
当前食品行业发展趋势包括渠道多元化、产品创新和数字化升级。特许加盟收入3.54亿元(+1.88%),直营门店收入0.05亿元(-15.25%),表明连锁经营仍是重要方向。馅料类收入1.50亿元(+15.50%),表明消费者对高品质、特色化产品需求增加。新小笼包店型平均订货额为传统门店的2倍,反映市场对创新产品的接受度提升。
巴比食品面临哪些风险?
巴比食品面临传统门店销售不及预期和成本上涨超预期的风险。Q2单季归母净利率18.54%(-1.77pct),扣非归母净利率13.65%(+0.25pct),显示盈利能力受多重因素影响。新店型占比低导致整体收入增速放缓,华东核心城市疲软也影响新店型拓展。原材料成本红利、精益管理和馅料占比提升有助于改善毛利率,但需警惕成本端压力。