猜你想问
巴比食品2026年第二季度经营情况如何?
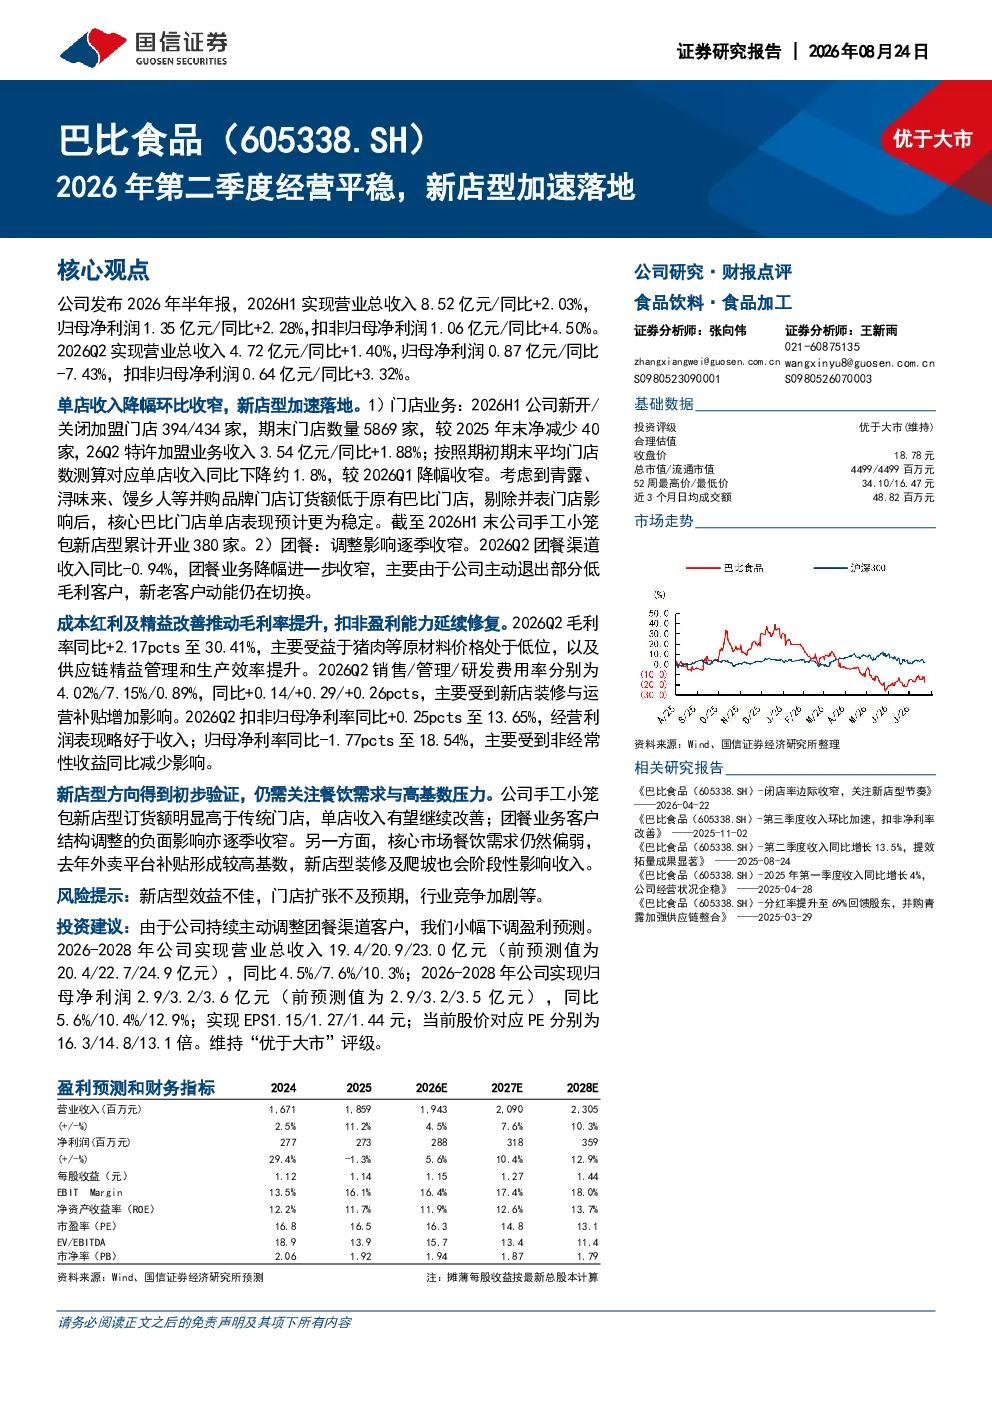
巴比食品2026年第二季度经营平稳,新店型(手工小笼包)加速落地。单店收入降幅环比收窄,新店型累计开业380家。团餐业务降幅逐季收窄,公司主动退出低毛利客户。成本红利及精益管理推动毛利率提升,扣非盈利能力延续修复。2026Q2营业收入4.72亿元(+1.40%),归母净利润0.87亿元(-7.43%),扣非归母净利润0.64亿元(+3.32%)。
巴比食品新店型发展情况怎样?
巴比食品新店型(手工小笼包)加速落地,累计开业380家。新店型订货额高于传统门店,单店收入有望继续改善。2026H1新开/关闭门店394/434家,期末门店5869家(净减少40家)。剔除并表影响后核心门店表现稳定,新店型单店收入同比下降约1.8%。公司通过优化供应链管理,提升毛利率至30.41%。
巴比食品团餐业务前景如何?
巴比食品团餐业务降幅逐季收窄,公司主动退出低毛利客户,客户结构调整负面影响逐季收窄。2026H1营业收入8.52亿元(+2.03%),归母净利润1.35亿元(+2.28%),扣非归母净利润1.06亿元(+4.50%)。新店型(手工小笼包)订货额高于传统门店,未来有望进一步提升盈利能力。公司通过精益管理推动毛利率提升,扣非盈利能力延续修复。
当前餐饮市场情况如何?
当前餐饮市场需求偏弱,高基数和新店爬坡阶段性影响收入。巴比食品2026Q2营业收入4.72亿元(+1.40%),归母净利润0.87亿元(-7.43%),扣非归母净利润0.64亿元(+3.32%)。新店型(手工小笼包)单店收入同比下降约1.8%,但订货额高于传统门店。公司通过优化成本结构和供应链管理,提升毛利率至30.41%,扣非盈利能力延续修复。
巴比食品研报有哪些风险提示?
巴比食品研报提示的主要风险包括:新店型效益不佳、门店扩张不及预期、行业竞争加剧等。新店型(手工小笼包)单店收入同比下降约1.8%,未来表现存在不确定性。公司2026-2028年盈利预测小幅下调,2026年归母净利润预测2.9亿元(下调4百万元),EPS为1.15元,PE为16.3倍。需关注市场竞争和成本波动影响。