猜你想问
亚德诺FY26Q3业绩表现如何?
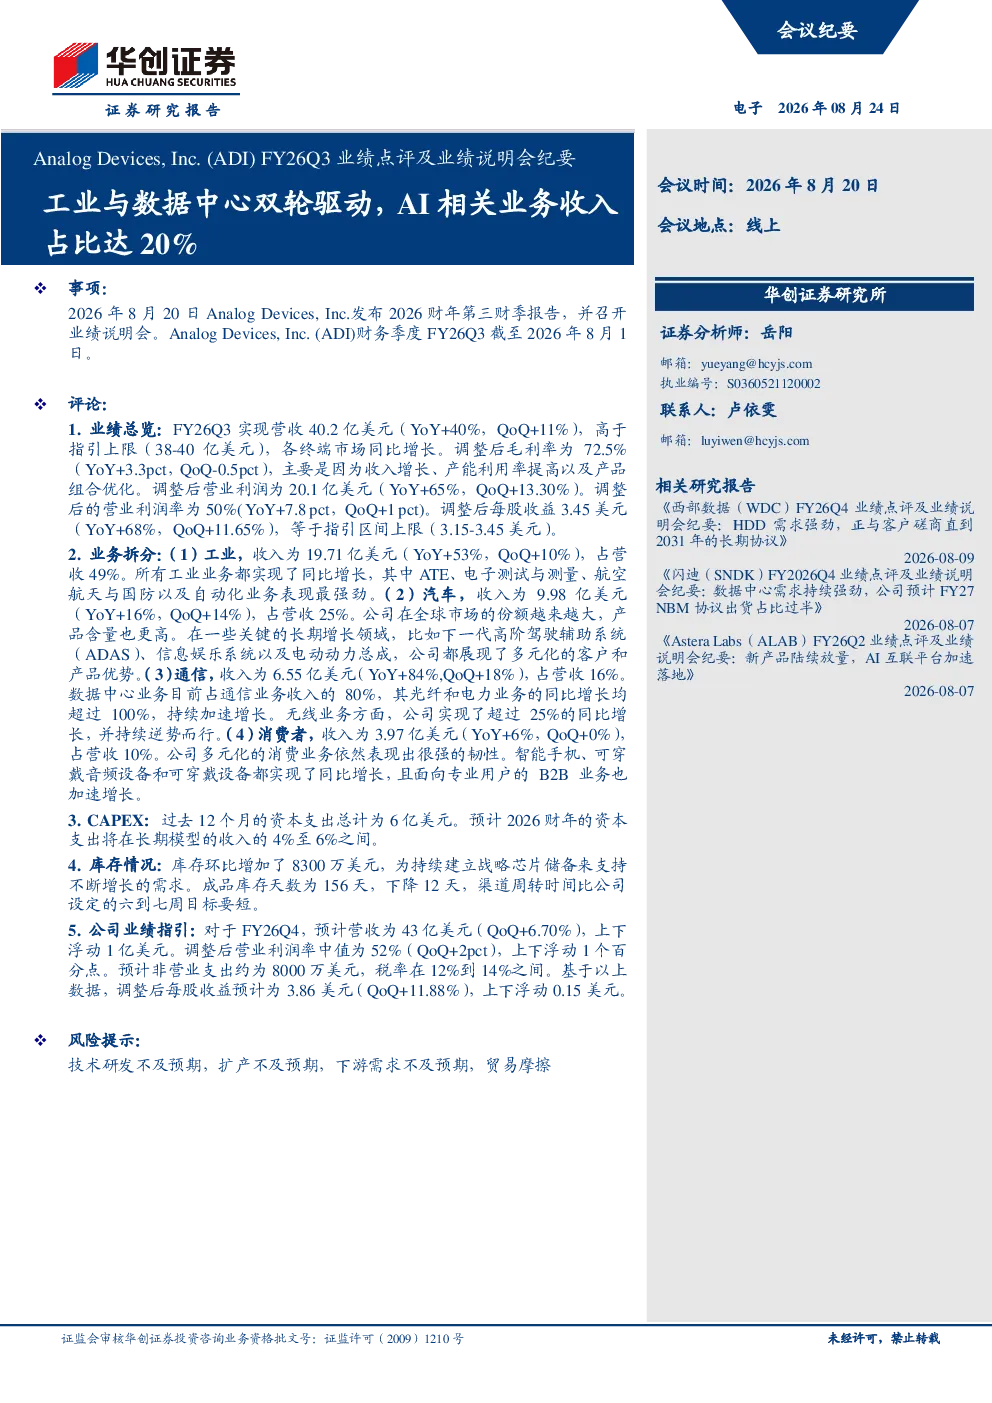
亚德诺FY26Q3实现营收40.2亿美元,同比增长40%,环比增长11%,高于指引上限。调整后毛利率为72.5%,营业利润为20.1亿美元,营业利润率为50%,每股收益3.45美元,均实现同比增长。工业、汽车、通信业务收入增长显著,通信业务同比增长84%
ADI未来业务发展趋势如何?
ADI受益于国防和AI超级周期,预计2027财年营收增速可能达到20%以上。数据中心业务有望实现接近100%的同比增长,模拟芯片行业未来几年有望实现两位数的复合增长。ATE和数据中心业务合计约占ADI收入的20%,增长前景非常乐观
报告对ADI重点业务的分析有哪些?
报告重点分析了ADI四大业务板块,工业业务收入占比最高,达到49%,同比增长53%;汽车业务收入同比增长16%;通信业务表现突出,收入同比增长84%;消费者业务收入同比增长6%。公司持续推进产能扩充,以匹配需求增长
当前ADI市场状况如何?
ADI当前市场供应能力能够较好地匹配需求增长,渠道周转时间比公司设定的六到七周目标要短。公司认为能够继续维持约74%的毛利率水平,并通过产品结构优化和成本管理来维持这一水平
研报提示哪些风险?
研报提示的风险包括技术研发不及预期、扩产不及预期、下游需求不及预期以及贸易摩擦。这些风险可能对公司未来的业绩表现产生影响
你可能感兴趣
亚德诺(ADI)FY26Q2业绩点评及业绩说明会纪要
交运设备华创证券2026-05-25
英飞凌FY26Q3业绩点评及业绩说明会纪要
华创证券2026-08-06
FY26Q3业绩点评及业绩说明会纪要:业绩与指引双双超预期,GB300+Rubin系列5000亿美金在手订单清晰可见
电子设备华创证券2025-11-21
英飞凌(IFX.DE)FY26Q3业绩点评及业绩说明会纪要:AI数据中心电源供不应求,利润率与FCF双升
电子设备华创证券2026-08-06
亚德诺半导体(ADI)2019年第三季度业绩会核心纪要20190827
西南证券2019-08-27
泰诺生物业绩说明会纪要
未知机构2023-04-23
FY24Q1 业绩点评及业绩说明会纪要:MLCC业务同环比改善,行业有望持续复苏
华创证券2024-08-09
业绩点评及业绩说明会纪要:25Q1业绩符合预期,消费电子需求显著复苏
华创证券2025-04-28