猜你想问
爱德万测试FY26Q1业绩表现如何?
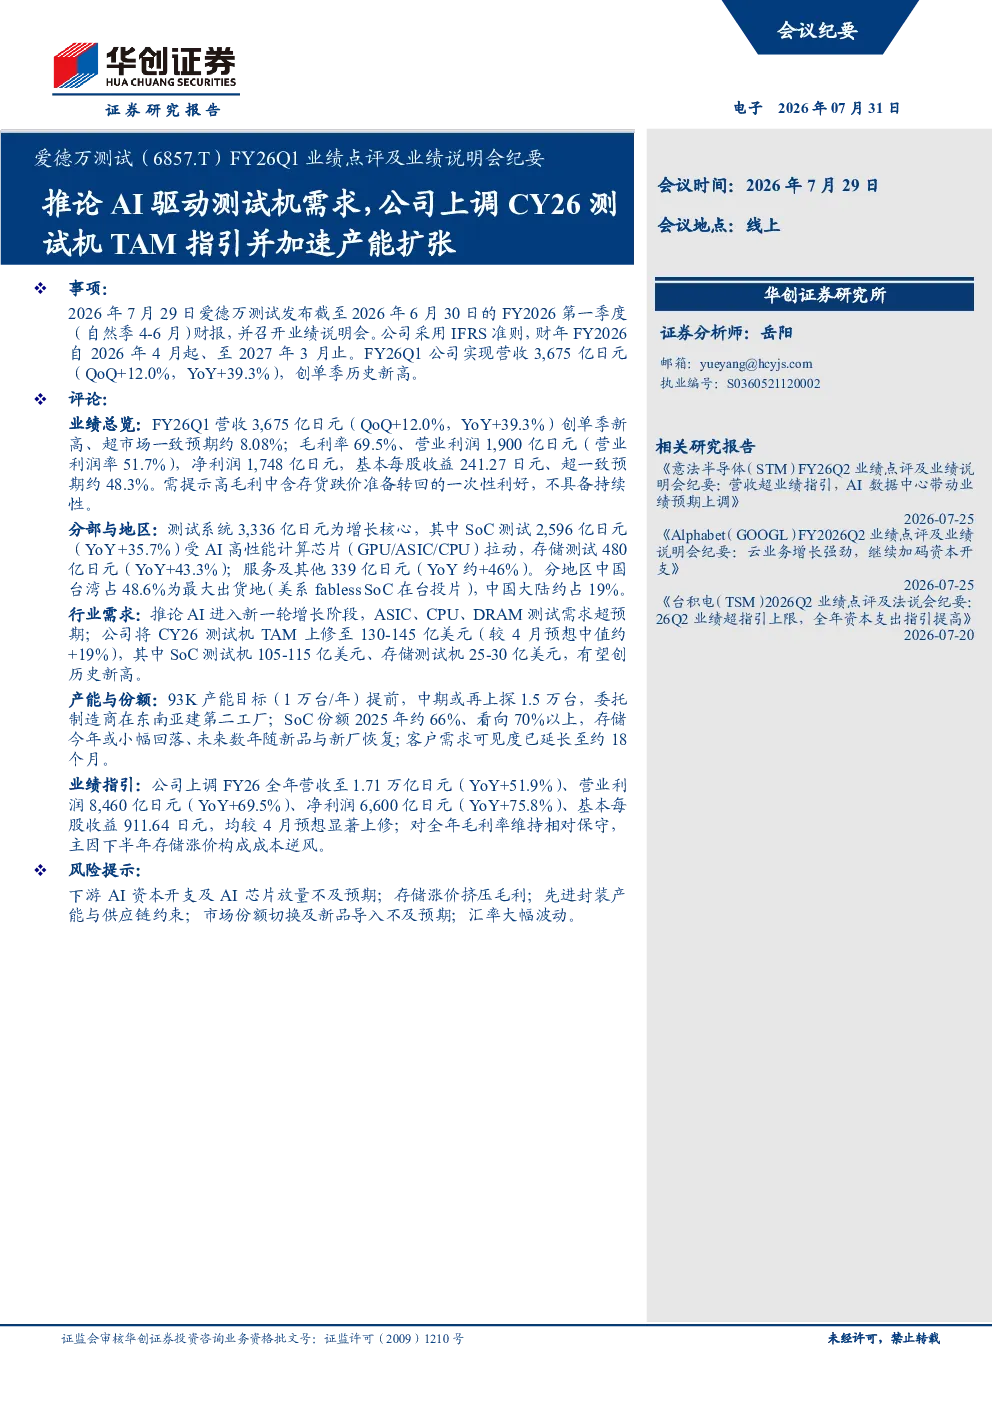
爱德万测试FY26Q1实现营收3,675亿日元,同比增长39.3%,超市场预期。主要受AI驱动半导体测试需求增长拉动,毛利率69.5%,营业利润1,900亿日元,净利润1,748亿日元,均创单季新高。高毛利中含存货跌价准备转回的一次性利好,且美元兑日元贬值对盈利形成正贡献。营收结构中,测试系统收入3,336亿日元,占比91%,其中SoC测试2,596亿日元(YoY+35.7%),存储测试480亿日元(YoY+43.3%)。服务及其他收入339亿日元(YoY约+46%)。地区分布上,中国台湾占48.6%,中国大陆约占19%。
AI如何驱动测试机需求增长?
AI驱动测试机需求增长主要来自AI相关ASIC、CPU、DRAM测试需求超预期。当前AI浪潮以Agentic AI为主,物理AI未来规模将远超数据中心。GPU、ASIC、CPU需求全线强劲,TAM上修主要来自推论AI应用(CPU)和芯片数量增长。爱德万测试将CY26测试机TAM上修至130-145亿美元,有望创历史新高。公司SoC测试机市场份额2025年约66%,看向70%以上,未来有望达70%以上。
爱德万测试产能扩张计划?
爱德万测试提前达成93K产能目标,中期或再上探1.5万台,委托制造商在东南亚建第二工厂。10,000台/年目标正在提前,存储侧扩产与SoC高度相关,但自制比例更高、挑战更大。产能扩张主要满足AI芯片测试需求增长,尤其是SoC测试机需求。公司正通过产能扩张应对市场增长,但自制比例更高带来挑战。
当前测试机市场现状如何?
当前测试机市场受AI驱动需求超预期驱动,爱德万测试将CY26测试机TAM上修至130-145亿美元,有望创历史新高。中国台湾占最大出货地48.6%,主因美系fabless SoC在台投片;中国大陆约占19%。SoC测试机需求强劲,市场份额未来有望达70%以上。存储测试收入增长43.3%,但今年或小幅回落,未来数年随新品与新厂将恢复。
爱德万测试面临哪些风险?
爱德万测试面临的主要风险包括:毛利率压力,Q1高毛利率含一次性利好,全年利润率面临存储涨价构成成本逆风,管理层对全年毛利率维持相对保守。产能扩张挑战,存储侧扩产与SoC高度相关,但自制比例更高、挑战更大。需求可见度受限,受先进封装/投片约束,可见度延长至约18个月。市场竞争加剧,SoC份额未来有望达70%以上,但存储侧今年或小幅回落,需持续关注新品与新厂带来的恢复情况。