猜你想问
金蝶2026年中期报告核心要点是什么?
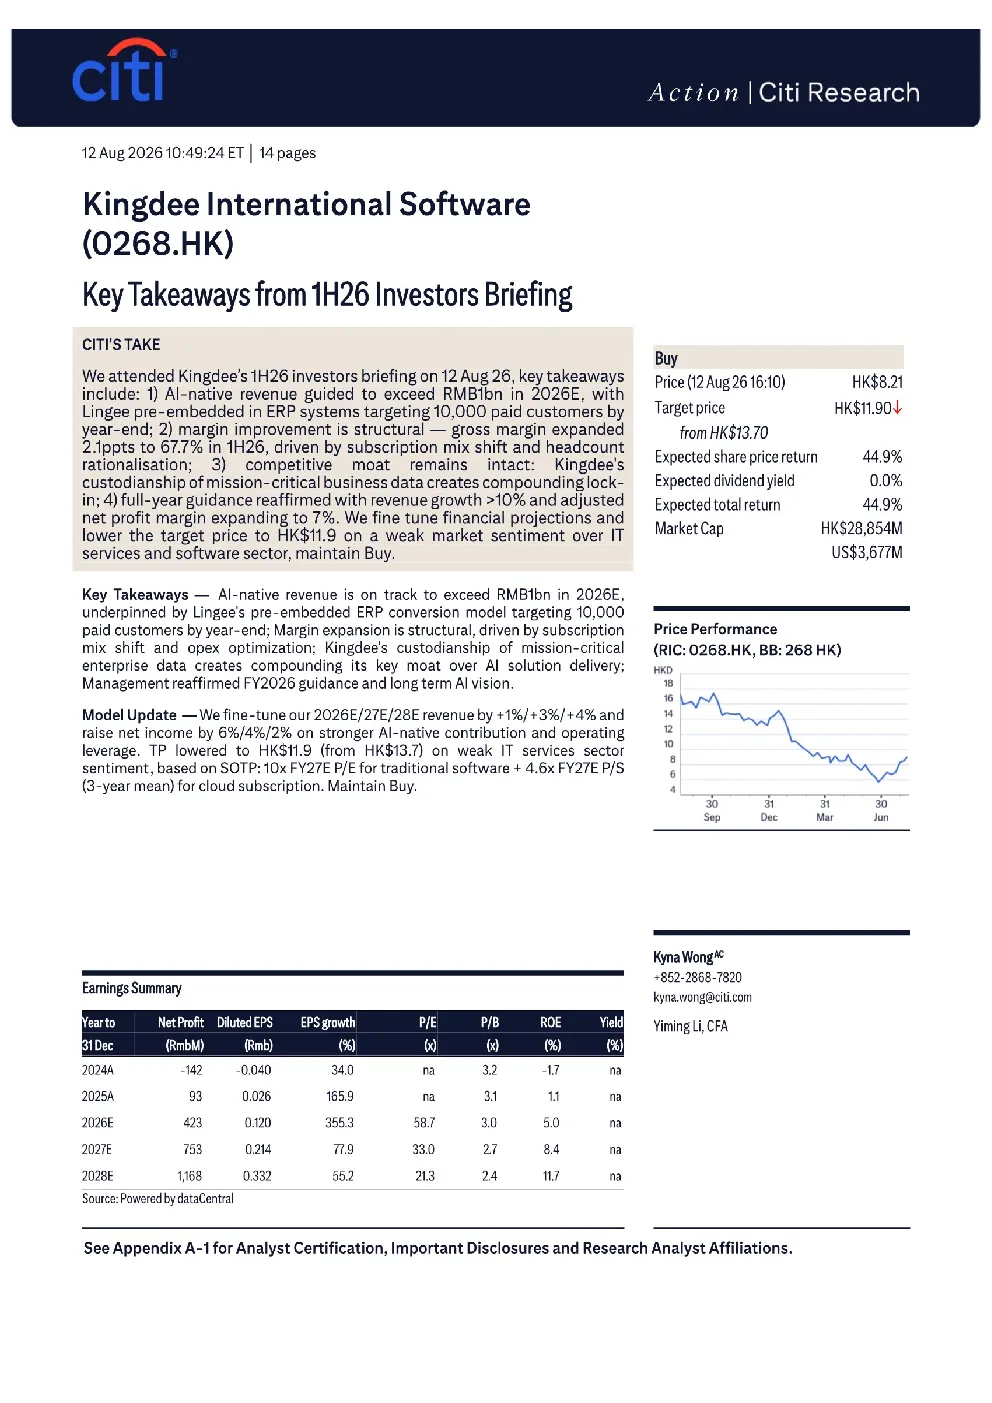
金蝶2026年中期报告显示,公司预计2026年收入将超过10亿元人民币,其中Lingee预嵌入ERP系统目标在年底前达到10,000名付费客户,主要来自现有ERP客户转化。毛利率提升至67.7%,反映订阅收入占比提升和成本结构优化。公司竞争优势在于关键业务数据拥有者方面,构成竞争壁垒。全年收入增长将超过10%,调整后净利润率预计从2025年的3.3%提升至2026年的7%。
云ERP赛道发展趋势如何?
云ERP赛道正经历强劲增长,金蝶受益于中国云ERP服务需求,通过产品创新、品牌认知度和成熟销售渠道,有潜力从国际竞争对手手中夺取市场份额。Lingee预嵌入ERP系统作为关键增长点,目标在年底前达到10,000名付费客户,预计80%来自现有ERP客户转化。行业竞争加剧,但金蝶凭借数据优势保持领先地位。
报告重点分析了金蝶的哪些方面?
报告重点分析了金蝶的收入目标、利润率提升、竞争优势和全年指引。收入目标方面,预计2026年收入将超过10亿元,Lingee预嵌入ERP系统目标在年底前达到10,000名付费客户。利润率提升方面,毛利率提升至67.7%,反映订阅收入占比提升和成本结构优化。竞争优势方面,金蝶在关键业务数据拥有者方面具有壁垒,客户更倾向于将敏感工作流程迁移至Lingee。全年指引方面,管理层重申全年收入增长将超过10%,调整后净利润率预计从2025年的3.3%提升至2026年的7%。
当前云ERP市场现状如何?
当前云ERP市场现状是需求强劲,竞争激烈。金蝶作为行业领先者,正通过Lingee预嵌入ERP系统等创新产品扩大市场份额。公司预计2026年收入将超过10亿元,Lingee预嵌入ERP系统目标在年底前达到10,000名付费客户。毛利率提升至67.7%,反映订阅收入占比提升和成本结构优化。行业竞争加剧,但金蝶凭借数据优势和成熟销售渠道保持领先地位。
研报提示了哪些风险?
研报提示的主要风险包括企业云服务竞争加剧、人力与研发成本上升,以及AI大语言模型(LLM)的潜在替代。企业云服务竞争加剧可能导致市场份额争夺白热化,人力与研发成本上升可能影响利润率,AI大语言模型(LLM)的潜在替代可能颠覆现有技术格局。这些风险需关注,但报告仍维持金蝶“买入”评级,认为公司通过持续创新和品牌优势具备长期竞争力。