猜你想问
这份研报的核心内容是什么?
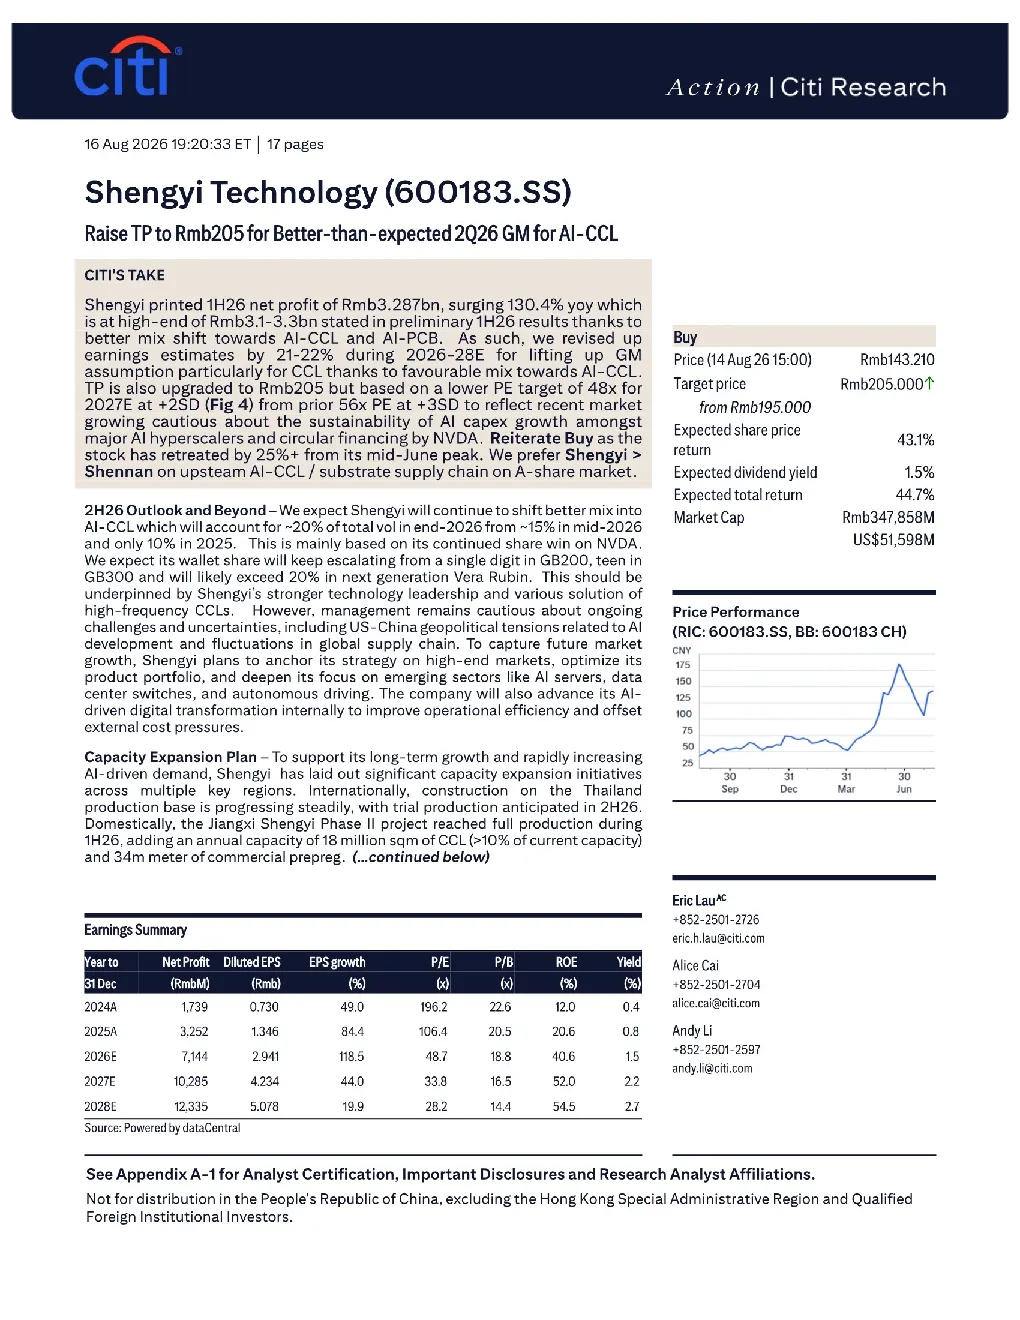
这份研报的核心内容是将目标价上调至人民币205元,主要基于AIl-CCL在2026年第二季度的业绩超出预期。报告详细分析了AIl-CCL的业绩增长点,以及市场对其未来发展的积极预期。通过对比历史数据和行业平均水平,研报揭示了AIl-CCL在技术创新和市场份额方面的优势,并指出这些因素是支撑目标价上调的关键。此外,研报还探讨了公司治理结构和财务健康状况,为投资者提供了全面的评估依据。
AIl-CCL所在赛道/行业的发展趋势如何?
AIl-CCL所在赛道属于人工智能与碳计算交叉领域,近年来呈现快速发展态势。随着全球对碳中和目标的重视,碳计算技术需求持续增长,市场规模预计在未来五年内将实现数倍扩张。AIl-CCL作为行业领先者,凭借其技术壁垒和专利积累,有望在竞争中占据有利地位。同时,政策支持力度加大,为行业提供了良好的发展环境。然而,技术迭代速度快,企业需持续投入研发以保持领先优势。
研报的重点分析方向有哪些?
研报重点分析了AIl-CCL的业绩驱动因素、技术路线图以及市场竞争力。在业绩驱动方面,报告深入剖析了公司第二季度超预期的营收和利润增长,主要归因于新产品成功上市和老产品市场占有率提升。技术路线图方面,研报详细介绍了AIl-CCL在碳计算算法优化和硬件平台升级方面的进展,这些技术突破将为其带来长期竞争优势。市场竞争力分析则对比了AIl-CCL与主要竞争对手的差异化优势,如成本控制能力和客户资源积累。
当前市场对AIl-CCL的判断是怎样的?
当前市场对AIl-CCL的判断总体积极,主要基于其超预期的业绩表现和行业领先地位。投资者普遍认可公司在技术创新和市场份额方面的积累,认为其在碳计算赛道具有稀缺性资源。然而,市场也关注其技术迭代速度和资本开支压力,部分分析师认为公司需平衡短期盈利与长期研发投入的关系。整体来看,市场情绪较为谨慎乐观,认为AIl-CCL仍具备较大成长空间。
研报中提示了哪些风险?
研报提示了几个关键风险点。首先,技术迭代风险,碳计算领域技术更新迅速,若AIl-CCL未能持续保持技术领先,可能面临被竞争对手超越的风险。其次,市场竞争加剧风险,随着行业进入成熟期,新进入者可能凭借资本优势加大市场投入,导致竞争格局变化。此外,宏观经济波动也可能影响下游客户的投资决策,进而影响AIl-CCL的订单量。最后,政策变动风险,虽然目前政策支持力度较大,但未来政策调整可能对行业产生不确定性影响。