猜你想问
AMD2026年Q2财报超预期主要表现在哪些方面?
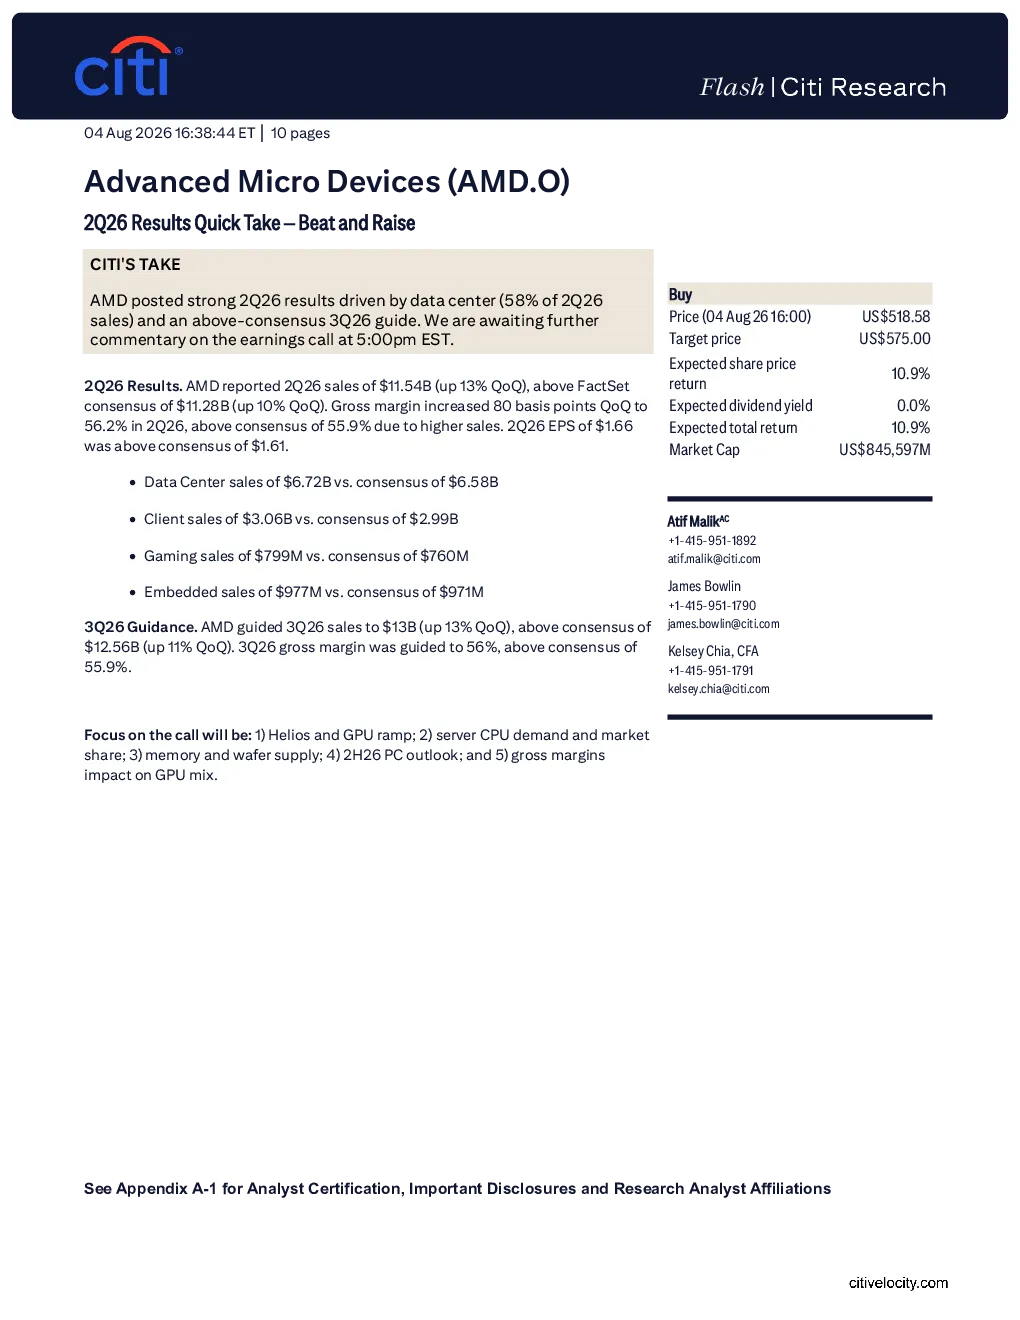
AMD2026年Q2财报超预期主要表现在销售额环比增长13%至114.4亿美元,超出FactSet预期;毛利率环比上升80个基点至56.2%,高于预期;数据中心业务销售额达67.2亿美元,超出预期,其中客户销售额和游戏销售额均超预期。第三季度指引也超出预期,销售额预计环比增长13%至130亿美元,毛利率预计为56%
数据中心业务对AMD2026年Q2业绩贡献如何?
数据中心业务是AMD2026年Q2业绩的主要贡献者,销售额达67.2亿美元,超出预期。其中客户销售额30.6亿美元超预期,游戏销售额7.99亿美元超预期,嵌入式销售额9.77亿美元符合预期。数据中心业务的高增长表明AMD在服务器和数据中心市场的竞争力持续增强
AMD在2026年下半年重点关注哪些领域?
AMD在2026年下半年重点关注Helios和GPU的产能爬坡,以支持数据中心业务增长;服务器CPU需求及市场份额的拓展;内存和晶圆供应的稳定性;以及2026年下半年PC市场展望,特别是毛利率对GPU产品组合的影响,这些因素将直接影响AMD未来的业绩表现
当前市场对AMD的估值如何?
当前市场对AMD的估值采用TAM估值法,目标市盈率倍数与可比公司组平均值一致。SOTP分析法显示,数据中心GPU/CPU业务估值较高,客户业务估值合理,游戏业务和嵌入式业务估值较低。每股净现金价值约35美元,表明AMD具备较强的财务基础
投资AMD需关注哪些风险?
投资AMD需关注的风险包括:与英特尔和英伟达的直接竞争可能导致市场份额波动;个人电脑终端市场IT支出的变化可能影响AMD估计和评级;索尼和微软的订单变化可能影响估值;共识收入预估的修订可能导致股价高波动性;要约收购可能推动股价上涨并重新评估评级
你可能感兴趣
英特尔2026年第二季度业绩快评:超预期并上调
花旗2026-07-23
台积电超出预期并上调业绩2025年第二季度营收同比增长386毛利率为
未知机构2025-07-18
超威半导体 AMD.O 2026年第二季度业绩交流会
未知机构2026-08-04
将目标价上调至人民币205元,以反映AIl-CCL在2026年第二季度的业绩超出预期
花旗2026-08-16
美国多行业第二季度预览:尽管消费需求疲软,多数公司有望超出预期并上调指引
商贸零售巴克莱银行2025-07-09
超威半导体(AMD)FY25Q3业绩点评及说明会纪要:CPU&GPU共振向上,推动新一轮成长
电子设备华创证券2025-11-07
哈默纳科FY1Q业绩超预期并上调指引,半导体与医疗需求强劲
德意志银行2026-08-08
药明康德2026年第二季度业绩超预期,上调全年营收目标至15-20%
德意志银行2026-08-21
超威半导体(AMD)更新报告
商贸零售第一上海证券2025-08-11